Creditcards in Turkije: limieten, taksit en rente
Zo werkt een creditcard in Turkije: wie er een krijgt, hoe de limiet wordt bepaald, taksit, renteplafonds en kosten. Probeer een voorbeeldafschrift.
Inhoudsopgave
Met een creditcard in Turkije leent u tot een bepaalde limiet geld van de bank. Op een maandelijks afschrift staat wat u moet betalen en wanneer. Over wat u niet betaalt, loopt rente. De centrale bank stelt daarvoor een plafond vast. De staat bepaalt over hoeveel maanden een aankoop mag worden gespreid. Het afschrift hieronder loopt over twaalf maanden.
In het kort · gecontroleerd op 25‑10‑2026
De bank leent, de staat stelt de grenzen.
- Met een creditcard geeft u geld van de bank uit, tot een limiet. U betaalt terug op basis van een maandelijks afschrift. Betaalt u de volledige aankoopschuld uiterlijk op de vervaldatum, dan loopt daarover geen rente.
- Over wat u niet betaalt, loopt rente. Voor een kaart in lira stelt TCMB, de centrale bank, een plafond van 3,25%, 3,75% of 4,25% per maand vast, afhankelijk van de schuld op het afschrift (tabel geldig vanaf 01‑11‑2026). Banken bepalen hun eigen rente tot aan het plafond; daar kunnen belastingen bij komen.
- De minimumbetaling is een deel van de schuld op het afschrift: 20% bij een kaartlimiet tot 100.000 TL, 40% daarboven. Over wat onbetaald blijft, blijft rente lopen.
- Taksit, betaling in termijnen, heeft een maximum dat afhangt van wat u koopt: in het algemeen 12 maanden, 18 voor vluchten, reisbureaus en hotels binnen Turkije, minder voor elektronica of sieraden, geen voor voeding, brandstof of uitgaven in het buitenland.
- Elke bank bepaalt zelf welke documenten buitenlanders moeten overleggen. Volgens de veelgestelde vragen van één bank kan een buitenlander een paspoort als identiteitsbewijs gebruiken en dienen buitenlanders hun aanvraag in met een garantsteller. Er bestaat ook een kaart met een deposito als onderpand.
Voorbeeld, geen aanbod · gecontroleerd op 25‑10‑2026
Eén kaart, twaalf afschriften
Vul een limiet en een schuld in, kies hoe u elke maand betaalt en tik op een strook om een afschrift te lezen. Het blad behoudt de Turkse woorden die een bank afdrukt; onder elk woord staat de betekenis.
EKSTRE1 / 12
- Dönem borcuschuld op het afschrift
- 20.000,00 TL
- Asgari ödememinimumbetaling
- 4.000,00 TL
- Ödenenwat u hebt betaald
- 4.000,00 TL
- Kalan borçresterende schuld na betaling
- 16.000,00 TL
- Akdi faizcontractuele rente
- 520,00 TL
- Gecikme faiziachterstandsrente
- 0,00 TL
- BSMV + KKDFbelastingen over de rente
- 0,00 TL
- Yeni harcama, taksitnieuwe uitgaven, te betalen termijnen
- 0,00 TL
- Sonraki dönem borcuschuld op het volgende afschrift
- 16.520,00 TL
ASGARİ: het minimum of meer is betaald. Over het restant loopt contractuele rente.
Afschrift 1: de schuld is 20.000,00 TL en het minimum is 4.000,00 TL (20% daarvan). Er blijft 16.000,00 TL over, waarover 520,00 TL rente loopt. Het volgende afschrift: 16.520,00 TL.
De twaalf afschriften als tabel (voorbeeld: elke maand het minimum betaald)
| Afschrift | Schuld (TL) | Minimum betaald (TL) | Rente (TL) | Schuld volgende maand (TL) |
|---|---|---|---|---|
| 1 | 20.000,00 | 4.000,00 | 520,00 | 16.520,00 |
| 2 | 16.520,00 | 3.304,00 | 429,52 | 13.645,52 |
| 3 | 13.645,52 | 2.729,10 | 354,78 | 11.271,20 |
| 4 | 11.271,20 | 2.254,24 | 293,05 | 9.310,01 |
| 5 | 9.310,01 | 1.862,00 | 242,06 | 7.690,07 |
| 6 | 7.690,07 | 1.538,01 | 199,94 | 6.352,00 |
| 7 | 6.352,00 | 1.270,40 | 165,15 | 5.246,75 |
| 8 | 5.246,75 | 1.049,35 | 136,42 | 4.333,82 |
| 9 | 4.333,82 | 866,76 | 112,68 | 3.579,74 |
| 10 | 3.579,74 | 715,95 | 93,07 | 2.956,86 |
| 11 | 2.956,86 | 591,37 | 76,88 | 2.442,37 |
| 12 | 2.442,37 | 488,47 | 63,50 | 2.017,40 |
Het voorbeeld: een limiet van 60.000 TL, een schuld van 20.000 TL, 3,25% per maand (het plafond van TCMB voor een schuld op het afschrift onder 30.000 TL, geldig vanaf 01‑11‑2026), elke maand het minimum betaald en geen nieuwe uitgaven. Voorbeeld, geen aanbod; de rente van uw bank staat in uw contract. TCMB stelt deze plafonds elke maand vast; de tabel van TCMB toont de huidige plafonds.
Creditcards, bankpassen en virtuele kaarten: welk geld u ermee uitgeeft
Met een creditcard geeft u geld van de bank uit; met een bankpas uw eigen geld. Dat verschil bepaalt of u een schuld kunt opbouwen en komt daarom eerst aan bod.
Kredi kartı: geld van de bank, tot een limiet
U koopt nu en betaalt op basis van het maandelijkse afschrift. De bank verstrekt de kaart aan klanten die zij accepteert en bepaalt de limiet. Betaalt u de volledige aankoopschuld uiterlijk op de vervaldatum, dan geldt geen rente; betaalt u minder, dan loopt rente over het restant.
Banka kartı: geld van uw eigen rekening
U geeft uit wat op de gekoppelde rekening staat, binnen een dagelijkse transactielimiet. Er ontstaat dus geen kaartschuld en er loopt geen rente. Een bank mag voor een bankpas geen jaarlijkse bijdrage in rekening brengen.
Sanal kart: een nummer voor online aankopen
Dit is een kaartnummer zonder plastic kaart, bedoeld voor online aankopen. Bij Garanti BBVA maakt u het aan via internetbankieren en wordt het gekoppeld aan een kaart die u al hebt. Het aanmaken en gebruiken van een virtuele kaart kost niets. Voor een virtuele creditcard geldt geen jaarlijkse bijdrage.
Bankkart Jest: een creditcard- en een bankpasfunctie
De pagina van Ziraat beschrijft één kaart met een creditcard- en een bankpasfunctie en twee nummers op de achterkant. Bij de betaalautomaat of geldautomaat kiest u welke functie u gebruikt. Betaling in termijnen is mogelijk bij aangesloten winkeliers en een contante opname is op elk uur mogelijk.
Het logo op een kaart
- Een logo van een internationaal netwerk, zoals Visa of Mastercard, maakt het mogelijk om een kaart in het buitenland te gebruiken.
- Troy is het Turkse kaartnetwerk, in 2016 opgericht binnen BKM (Bankalararası Kart Merkezi, het interbancaire kaartencentrum). Een Troy-kaart werkt bij elke geldautomaat en betaalautomaat in winkels in Turkije.
- Een kaart met alleen het Troy-logo heeft ook een internationaal logo nodig om in het buitenland te werken.
BKM, Troy · gecontroleerd op 25‑10‑2026
Wie krijgt een kaart: vier controles
De bank beoordeelt elke aanvrager afzonderlijk. Ze kijkt naar uw identiteit, uw inkomen, uw kredietverleden en, bij sommige aanvragers, wie voor u garant staat.
Identiteit en het vreemdelingennummer
Buitenlanders mogen hun paspoort als identiteitsbewijs gebruiken, staat in de veelgestelde vragen van Garanti BBVA. Het vreemdelingennummer (yabancı kimlik numarası) is het nummer dat het bevolkingsregister aan buitenlanders geeft, in plaats van het identiteitsnummer van een staatsburger. De leningengids legt dit uit.
Aantoonbaar inkomen
De totale limiet van alle kaarten van een persoon bij alle banken wordt uitsluitend bepaald op basis van het aantoonbare gemiddelde inkomen (besluit 11367 van BDDK, de bankentoezichthouder van Turkije, 29‑01‑2026). Yapı Kredi telt loon en inkomsten uit zelfstandig werk mee, evenals regelmatige inkomsten uit verhuur, onroerend goed en effecten.
Findeks, de kredietscore
Findeks is een kredietscore van het kredietregistratiebureau (KKB, Kredi Kayıt Bürosu). De score vat uw terugbetalingsverleden samen: 45% betaalgedrag, 32% huidige rekening- en schuldpositie, 18% hoeveel krediet u gebruikt, 5% nieuw krediet. Betalen na de vervaldatum is een belangrijke reden voor een daling.
Een garantsteller
Volgens de veelgestelde vragen van Garanti BBVA dienen alleen mensen die niet werken en buitenlanders een aanvraag in met een garantsteller (garantör). De identiteitskaart van de garantsteller wordt bijgevoegd. Naam, woonadres en telefoonnummer komen op het formulier. Een referentiepersoon wordt alleen gebeld om de gegevens te controleren en draagt het risico van de aanvrager niet.
- AanvragenZiraat noemt het kantoor, mobiel bankieren, internetbankieren, geldautomaten, sms en het callcenter als aanvraagmogelijkheden. Garanti BBVA neemt een ondertekend formulier met de documenten in ontvangst op een kantoor.
- De bank controleertZe beoordeelt de aanvraag op basis van haar krediet- en toewijzingsbeleid en risicoscores (Yapı Kredi). Garanti BBVA zegt een aanvraag binnen 20 dagen te beoordelen.
- Limiet en kaartDe bank stelt de limiet vast, de maximale schuld op enig moment, en geeft de kaart uit.
- Eerste gebruikEen jaarlijkse bijdrage mag pas worden berekend na het eerste gebruik dat een schuld doet ontstaan (TCMB-instructie over kosten).
Vraag het eerst aan de bank
Vraag welke documenten de bank van een buitenlander accepteert, of een paspoort volstaat, of er een garantsteller nodig is en hoelang de beslissing duurt. Vraagt de bank om buitenlandse documenten te laten legaliseren of notarieel te laten bekrachtigen, dan leggen deze gidsen uit wat dat inhoudt: legalisatie en notariële bekrachtiging.
Een hogere limiet aanvragen
- Een limietverzoek dient u bij de bank in via een kantoor, de website, internetbankieren, mobiel bankieren, het callcenter, een geldautomaat of sms (Ziraat).
- Extra inkomensbewijzen kunnen de limiet verhogen: Garanti BBVA noemt een eigendomsakte, een huurcontract, een kentekenbewijs en een rekeningboekje van een andere bank.
De eigen pagina’s van vier banken: elk één gedateerd feit
Elke kaart bevat één feit van de eigen pagina van een bank, gecontroleerd op de vermelde datum. De kaarten staan in alfabetische volgorde en vormen geen ranglijst.
Zo leest u de kaarten
- Eén feit per bank, van de eigen pagina en met de bijbehorende datum.
- Alfabetische volgorde. Geen enkele bank wordt boven een andere geplaatst.
 Pagina contante opname
DenizBank
Een contante opname (nakit avans) is geld dat u met de creditcard opneemt. De rente begint doorgaans dezelfde dag te lopen en de limiet voor contante opnames is slechts een deel van de kaartlimiet. Er bestaat ook een contante opname met terugbetaling in termijnen, mogelijk met een andere rente of andere kosten.
 Kaartvragen
Garanti BBVA
Uitgaven in het buitenland worden tegen de koers van het kaartnetwerk omgerekend naar USD en vervolgens tegen de bankkoers naar lira. Daar komt een opslag van maximaal 3% bij. Een afschrift in vreemde valuta moet volledig worden betaald. Zie ook wisselkoersen.
Yapı Kredi
De bank beoordeelt aanvragen op basis van haar krediet- en toewijzingsbeleid en risicoscores. Voor het inkomen telt ze loon en inkomsten uit zelfstandig werk mee, evenals regelmatige inkomsten uit verhuur, onroerend goed en effecten.
 Kaartvragen
Ziraat
Een limietwijziging kunt u aanvragen op een kantoor, via de website, bij een geldautomaat, per sms, telefonisch of in de app. De kaartschuld kan worden betaald via Ziraat Mobil, Bankkart Mobil, internetbankieren, het callcenter, een geldautomaat, een automatische betaalopdracht of EFT. Meer over de bank: de gids over Ziraat Bank.
De limiet: wat uw maximale schuld bepaalt
De limiet is de maximale schuld die u op enig moment op de kaart mag hebben. De bank stelt die vast binnen een plafond dat de staat voor al uw kaarten samen bepaalt.
- Wat het is
- De maximale schuld die u op enig moment op de kaart kunt hebben. Wat u uitgeeft of opneemt, gebruikt de limiet totdat u het terugbetaalt.
- Wie bepaalt die
- De bank. De staatsregel is dat de totale limiet van alle kaarten van een persoon bij alle banken uitsluitend op het aantoonbare gemiddelde inkomen wordt gebaseerd. De bank meldt dat inkomen aan het risicocentrum van de Turkse bankenvereniging (TBB) op de dag waarop zij de limiet vaststelt. BDDK-besluit 11367, 29‑01‑2026
- Hoeveel
- Garanti BBVA verwoordt het zo: al uw kaarten samen tot 2 keer uw gemiddelde netto maandinkomen in het eerste jaar en tot 4 keer daarna. Een hoge limiet bij een andere bank kan een verhoging tegenhouden. De veelgestelde vragen over kaarten van de bank, gecontroleerd op 25‑10‑2026
- Wanneer die wijzigt
- U kunt een verhoging aanvragen met extra inkomensbewijzen. Banken moeten elke limiet uiterlijk op 01‑01‑2027 binnen het plafond brengen.
- Waarom het telt
- De limiet bepaalt ook de minimumbetaling: 20% van de schuld op het afschrift bij een limiet tot 100.000 TL, 40% daarboven. BDDK-besluit 11581, 01‑10‑2026
Voorbeeld, geen aanbod · gecontroleerd op 25‑10‑2026
Uw inkomen en een kaartlimiet
Vul een maandinkomen in. De meter toont wat de 2×- en 4×-regel uit de veelgestelde vragen over kaarten van Garanti BBVA oplevert voor al uw kaarten samen, en bij welke limiet het percentage van de minimumbetaling verandert.
| Netto maandinkomen | Eerste jaar (2 ×) | Latere jaren (4 ×) | Minimumbetaling bij die limiet |
|---|---|---|---|
| 15.000 TL | 30.000 TL | 60.000 TL | 20% in het eerste jaar, 20% daarna |
| 30.000 TL | 60.000 TL | 120.000 TL | 20% in het eerste jaar, 40% daarna |
| 60.000 TL | 120.000 TL | 240.000 TL | 40% in het eerste jaar, 40% daarna |
Taksit: een aankoop in termijnen betalen
Taksit verdeelt de aankoopprijs in maandelijkse delen die op uw volgende afschriften komen. De staat stelt het maximumaantal maanden vast op basis van wat u koopt: in het algemeen 12 maanden, 18 voor reizen binnen Turkije, minder voor bepaalde goederen, geen voor andere.
BDDK-tabel voor betaling in termijnen · gecontroleerd op 25‑10‑2026
Hoeveel maanden, per soort aankoop
Elk rolluik staat zo ver open als het maximumaantal maanden dat de staat voor dat soort aankoop toestaat. Een gesloten rolluik betekent dat betaling in termijnen helemaal niet mogelijk is. Tik op een rolluik om de regel te lezen.
- 18maandenBinnenlandse vlucht, reisbureau, hotel
Uitgaven aan luchtvaartmaatschappijen, reisbureaus en hotels binnen Turkije kunnen over maximaal 18 maanden worden gespreid.
- 12maandenAlgemene regel, gereviseerde telefoons
Het algemene plafond is 12 maanden, voor aankopen en voor contante opnames. Voor een gereviseerde telefoon die bij een revisiecentrum of erkende verkoper is gekocht, geldt ook 12 maanden, zonder prijslimiet.
- 9maandenMeubels, apparaten, gezondheid, tv tot 5.000 TL
Meubels, elektrische apparaten en gezondheidsproducten: 9 maanden. Een tv met een prijs tot 5.000 TL: 9 maanden.
- 6maandenTablets, clubs, verenigingen
Tablets en betalingen aan clubs en verenigingen: 6 maanden.
- 4maandenElektronica
Elektronica: 4 maanden, inclusief een tv van 5.000 TL of meer.
- 3maandenSieraden, reizen naar Noord-Cyprus
Sieraden anders dan geslagen goud (basılı, zoals gouden munten) en goudbaren (külçe): 3 maanden. Uitgaven aan luchtvaartmaatschappijen, reisbureaus en hotels in Noord-Cyprus: 3 maanden.
- Geen taksitGeslagen goud, goudbaren, telecom, direct marketing
Geen betaling in termijnen voor geslagen goud (basılı, zoals gouden munten) of goudbaren (külçe), telecommunicatie of direct marketing.
- Geen taksitAlle uitgaven in het buitenland
Geen betaling in termijnen voor uitgaven in het buitenland, ook niet voor uitgaven aan luchtvaartmaatschappijen, reisbureaus en hotels daar. Noord-Cyprus is de uitzondering (3 maanden).
- Geen taksitVoeding, brandstof, cosmetica, kantoorartikelen, cadeaukaarten
Geen betaling in termijnen voor maaltijden en voeding, brandstof, cosmetica en kantoorartikelen, en evenmin voor cadeaukaarten, cadeaubonnen en vergelijkbare producten die geen concreet goed of concrete dienst omvatten.
Dit zijn plafonds: een bank kan minder maanden aanbieden. Met zakelijke kaarten kunnen aankopen en contante opnames over maximaal 18 maanden worden gespreid.
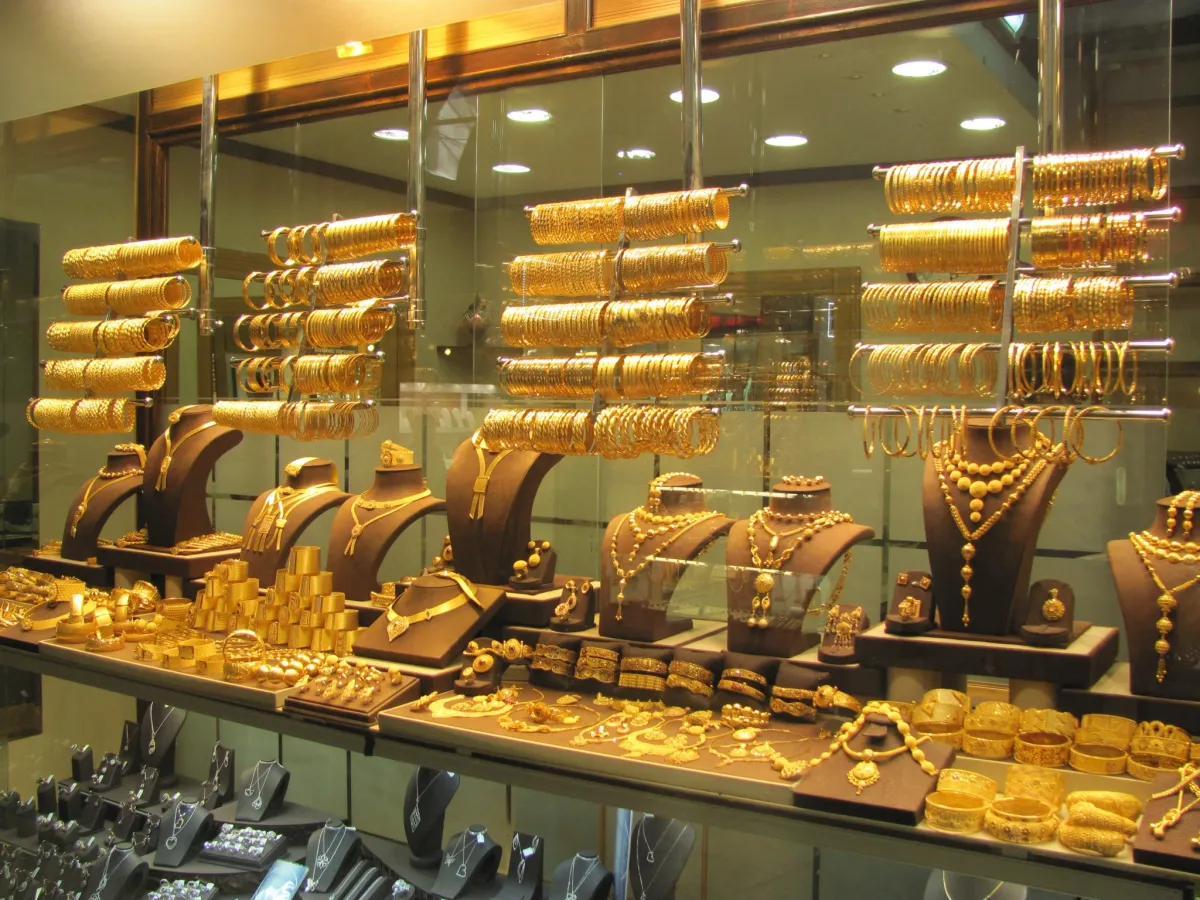
Voor sieraden en goud gelden de kortste looptijden
- 3 maanden voor sieraden anders dan geslagen goud (basılı, zoals gouden munten) en goudbaren (külçe).
- Geen betaling in termijnen voor geslagen goud of goudbaren.
- Elke termijn wordt in de tool hierboven toegevoegd aan de schuld op het afschrift van die maand.
BDDK-tabel voor betaling in termijnen · gecontroleerd op 25‑10‑2026
- Wat het is
- De prijs wordt in maandelijkse delen verdeeld. Elk deel komt op een afschrift en telt dus mee in de schuld op dat afschrift.
- Contant
- Het algemene plafond van 12 maanden geldt ook voor contante opnames. Volgens DenizBank kan voor een contante opname met terugbetaling in termijnen een andere rente of andere kosten gelden.
- Buitenland
- Geen betaling in termijnen voor uitgaven in het buitenland.
- Groter bedrag
- Een banklening is een ander product met eigen regels: zie Leningen in Turkije.
De maandelijkse cyclus: afschrift, vervaldatum, minimum
Elke maand telt de bank uw uitgaven op en stelt een afschrift beschikbaar. Vijf begrippen bepalen de cyclus: het afschrift, de afsluitdatum, de vervaldatum, de schuld op het afschrift en de minimumbetaling.
Van de winkel naar het afschrift
- U betaalt met de kaart in een winkel. De aankoop wordt toegevoegd aan de schuld van de periode.
- De afsluitdatum sluit de periode af. De bank telt de uitgaven op.
- Het afschrift volgt. U betaalt uiterlijk op de vervaldatum.
Welk begrip?
- Wat het is
- Het afschrift (ekstre, ook hesap özeti) is het document dat de bank na elke afsluitdatum verstuurt. Het vermeldt de uitgaven, limiet, schuld en betalingen tussen de vorige en de huidige afsluitdatum.
- Waarom
- Daarop leest u wat u verschuldigd bent en wanneer u moet betalen.
- Wie
- De bank maakt het op. Garanti BBVA stelt het de dag na de afsluitdatum beschikbaar en kan het ook per e-mail of sms versturen.
- Hoeveel
- Het vermeldt de schuld op het afschrift en de minimumbetaling. Een bank mag geen kosten rekenen voor het versturen ervan (TCMB-instructie over kosten, 13‑01‑2026).
- Wat het is
- De afsluitdatum (hesap kesim tarihi) is de dag waarop de bank elke maand de periode afsluit en uw uitgaven optelt.
- Voorbeeld
- Het voorbeeld van Garanti BBVA: met een afsluitdatum op de 3e vormen uitgaven van 3 maart tot 3 april één schuld over de periode.
- Wie
- De bank bepaalt die. Bij Garanti BBVA kunt u de datum één keer per kalenderjaar wijzigen door de bank te bellen.
- Waarom het telt
- De rente over het onbetaalde deel loopt vanaf de afsluitdatum (Garanti BBVA).
- Wat het is
- De vervaldatum (son ödeme tarihi) is de laatste dag waarop u het afschrift kunt betalen.
- Tot wanneer
- Garanti BBVA: op een kantoor tot 17:00 op de vervaldatum; via de mobiele app, het callcenter of internetbankieren tot 00:00.
- Kanalen
- Garanti BBVA noemt de app, het callcenter, internetbankieren, geldautomaten, kantoren, automatische betaling, EFT vanuit andere banken, online PTT-kantoren en betaalpunten.
- Kosten
- Betaalpunten en online PTT-kantoren: 19,17 TL, berekend in de volgende afschriftperiode; betaalpunten tot 20.000 TL per maand (Garanti BBVA). Betalen via de eigen kanalen van de kaartuitgevende bank kost niets (TCMB).
- Automatische betaling
- Het saldo moet op de ochtend van de vervaldatum op de rekening staan (Garanti BBVA).
- Wat het is
- De schuld op het afschrift (dönem borcu) is wat u voor de periode op het afschrift verschuldigd bent.
- Waarom het telt
- De minimumbetaling is daar een deel van en het renteplafond van TCMB hangt af van de hoogte van die schuld.
- Alles betalen
- Betaalt u de volledige aankoopschuld op de vervaldatum, dan geldt geen rente (Garanti BBVA). Over een contante opname loopt dagelijks rente.
- Buitenland
- Een afschrift in vreemde valuta moet volledig worden betaald (Garanti BBVA).
- Wat het is
- De minimumbetaling (asgari ödeme) is het kleinste bedrag dat uiterlijk op de vervaldatum moet worden betaald.
- Hoeveel
- 20% van de schuld op het afschrift bij een kaartlimiet tot 100.000 TL; 40% daarboven. BDDK-besluit 11581, 01‑10‑2026
- Als u dit betaalt
- Betaalt u het minimum of meer, dan geldt contractuele rente (akdi faiz) over het restant (Garanti BBVA).
- Als u minder betaalt
- Over het onbetaalde deel van het minimum loopt achterstandsrente (gecikme faizi). Bij Ziraat wordt een kaart geblokkeerd voor contante opnames als de minimumbetaling uitblijft of te laag is. Gebeurt dat twee keer achter elkaar, dan wordt de kaart ook voor aankopen geblokkeerd. Na betaling van het minimum werkt de kaart weer normaal.
- Findeks
- Betalen na de vervaldatum is een belangrijke reden voor een daling van de score (KKB).
Minimumbetaling · BDDK-besluit 11581, 01‑10‑2026
20% van de schuld, 40% bij een limiet boven 100.000 TL.
Dezelfde schuld van 20.000 TL, elke maand het minimum betaald, 3,25% per maand, geen nieuwe uitgaven en beide belastingen op 0. Bij een limiet van 60.000 TL is het minimum 20%: na 12 afschriften is 2.687,05 TL rente berekend en staat nog 2.017,40 TL open. Bij een limiet van 120.000 TL is het minimum 40%: 1.021,70 TL rente en nog 63,91 TL open.
Elk minimum is een deel van het restant, waardoor de schuld langzaam afneemt. Voorbeeld, geen aanbod; de rente van uw bank staat in uw contract.
Rente: wie het plafond bepaalt
Een kaart brengt geen rente in rekening over aankopen die u uiterlijk op de vervaldatum volledig terugbetaalt. Over het restant loopt rente, en TCMB stelt een plafond aan het maandelijkse percentage.
Plafonds van TCMB · geldig vanaf 01‑11‑2026
Maximaal 3,25%, 3,75% of 4,25% per maand.
Het plafond voor contractuele rente op een kaart in lira hangt af van de schuld op het afschrift: onder 30.000 TL, 3,25%; van 30.000 tot 180.000 TL, 3,75%; boven 180.000 TL, 4,25%, wat ook voor zakelijke kaarten geldt. De tabel die vanaf 01‑10‑2026 geldt, is hetzelfde.
Banken bepalen hun rente vrij tot aan het plafond. TCMB stelt deze plafonds elke maand vast; de tabel van TCMB toont de huidige plafonds.
| Soort schuld | Contractuele rente, max. per maand | Achterstandsrente, max. per maand |
|---|---|---|
| Kaart in lira, schuld op het afschrift onder 30.000 TL | 3,25% | 3,55% |
| Kaart in lira, schuld op het afschrift van 30.000 tot 180.000 TL | 3,75% | 4,05% |
| Kaart in lira, schuld op het afschrift boven 180.000 TL, en zakelijke kaarten | 4,25% | 4,55% |
| Contante opname of gebruik, ook rekeningen met roodstand | 4,25% | 4,55% |
| Kaartschuld in vreemde valuta | 2,98% | 3,28% |
TCMB-tabel, geldig vanaf 01‑11‑2026 · gecontroleerd op 25‑10‑2026 · TCMB: maximale rente bij kaarttransacties.
Wie bepaalt het plafond
- TCMB (Türkiye Cumhuriyet Merkez Bankası, de centrale bank) berekent de plafonds volgens een vaste methode en publiceert de tabel op de vijfde werkdag vanaf het einde van elke maand.
- Uw bank mag minder rekenen. De rente in uw contract is bepalend.
Welke rente?
- Wat het is
- Contractuele rente (akdi faiz) is de prijs voor het onbetaalde deel van de schuld op uw afschrift, uitgedrukt als een percentage per maand.
- Wie betaalt
- U, als u het minimum of meer betaalt, maar niet de volledige schuld.
- Hoeveel
- Tot aan het plafond hierboven. Uw contract vermeldt de rente van uw bank.
- Wanneer
- Over het restant, tot de volgende betaaldatum of, als er niet wordt betaald, de volgende afsluitdatum (Garanti BBVA).
- Wat het is
- Achterstandsrente (gecikme faizi) is het maandelijkse percentage over het onbetaalde deel van de minimumbetaling als u minder dan het minimum betaalt.
- Hoeveel
- Plafonds van 3,55%, 4,05% en 4,55% per maand voor dezelfde drie schuldbedragen.
- Boven de limiet
- Garanti BBVA noemt ook rente bij limietoverschrijding (limit aşım faizi), die wordt berekend wanneer uitgaven en contante opnames de kaartlimiet overschrijden.
- Wat het is
- Een contante opname (nakit avans) is geld dat u opneemt ten laste van de kaartlimiet.
- Wanneer de rente start
- DenizBank: doorgaans dezelfde dag. Garanti BBVA: dagelijkse rente.
- Hoeveel
- Het plafond is 4,25% contractuele rente en 4,55% achterstandsrente per maand, ongeacht de schuld op het afschrift. De kosten zijn maximaal 1% van de contante opname en vervallen bij een contante opname met terugbetaling in termijnen (TCMB-instructie over kosten).
- Limiet
- De limiet voor contante opnames is slechts een deel van de kaartlimiet (DenizBank).
- Omrekening
- Uitgaven in het buitenland worden tegen de koers van het kaartnetwerk omgerekend naar USD en vervolgens tegen de bankkoers naar lira. Daar komt een opslag van maximaal 3% bij (Garanti BBVA).
- Afschrift
- Een afschrift in vreemde valuta moet volledig worden betaald; het minimum op een afschrift in lira hangt af van de limiet (Garanti BBVA).
- Plafond
- TCMB: 2,98% contractuele rente en 3,28% achterstandsrente per maand over kaartschuld in vreemde valuta.
- Termijnen
- Niet mogelijk voor uitgaven in het buitenland.
Twee belastingen: vraag het de bank
BSMV (Banka ve Sigorta Muameleleri Vergisi) is een belasting op bank- en verzekeringstransacties; KKDF (Kaynak Kullanımı Destekleme Fonu) is een heffing die banken bij sommige leningen innen. Bij een banklening bedragen beide 15% van de rente, zoals Leningen in Turkije laat zien. Uw bank geeft aan welke belastingen voor kaartrente gelden en tegen welk tarief. Op het afschrift hierboven beginnen beide op 0: vul in wat uw bank opgeeft.
Kosten en uw rechten: wat een bank mag rekenen
Kosten staan los van rente. De TCMB-instructie over kosten van 13‑01‑2026 bepaalt waarvoor bij een kaart kosten mogen worden berekend en wat gratis moet blijven.
Een kaart zonder jaarlijkse bijdrage moet beschikbaar zijn
Een bank moet een kaarttype zonder jaarlijkse bijdrage aanbieden, beoordeeld volgens dezelfde limietregels als een kaart met jaarlijkse bijdrage. Wie een kaart met jaarlijkse bijdrage heeft, kan overstappen met behoud van de limiet. De bijdrage mag pas worden berekend na het eerste gebruik dat een schuld doet ontstaan.
Geen bijdrage zolang de kaart ongebruikt blijft
Voor een kaart zonder transacties gedurende 180 opeenvolgende dagen geldt geen jaarlijkse bijdrage. Onbetaalde bijdragen bij inactiviteit blijven maximaal 12 maanden openstaan en worden daarna geschrapt, zonder dat er rente over loopt.
Een openstaand saldo is geen reden om te weigeren
Een bank kan niet weigeren een kaart op te zeggen omdat er nog een schuld openstaat. Voor een zo opgezegde kaart geldt geen jaarlijkse bijdrage tijdens de terugbetalingsperiode.
Diverse diensten blijven gratis
Het versturen van afschriften, het aanmaken en gebruiken van een virtuele kaart, maximaal twee vervangende kaarten per jaar na verlies of diefstal (daarna tegen kostprijs), het betalen van de kaartschuld via de eigen kanalen van de kaartuitgevende bank en het uitstellen of opdelen van een saldo, het toevoegen van termijnen daaraan of het verlengen van de vervaldatum.
Maximaal de helft van de bijdrage voor de hoofdkaart
De jaarlijkse bijdrage van een extra kaart is maximaal 50% van die van de hoofdkaart. Garanti BBVA: gratis in het eerste jaar, daarna de helft van de bijdrage; de limiet wordt met de hoofdkaart gedeeld.
Maximaal 1% van de contante opname
De kosten voor een contante opname zijn maximaal 1% van het bedrag; er zijn geen kosten bij een contante opname met terugbetaling in termijnen. Bij een geldautomaat van een andere bank kunnen extra geldautomaatkosten gelden.
- Eerst de bankEen geschil over kaartkosten legt u eerst voor aan de bank die de kaart heeft uitgegeven.
- Klein bedrag: consumentenarbitragecommissieLost de bank het niet op en ligt het bedrag onder een geldgrens die volgens de consumentenwet is vastgesteld, dan behandelt de consumentenarbitragecommissie (Tüketici Hakem Heyeti, een commissie die consumentengeschillen beslecht) het geschil.
- Groter bedrag: mediation, dan de rechtbankBoven die grens gaat het geschil naar een consumentenrechtbank. Vóór de rechtszaak moet u eerst mediation aanvragen (arabuluculuk: een gesprek met een neutrale bemiddelaar om tot een overeenkomst te komen); de wet stelt dit als voorwaarde voor de rechtszaak.
Stappen volgens de verklaring van het ministerie van Handel van 21‑11‑2020 · gecontroleerd op 25‑10‑2026 · Verklaring van het ministerie van Handel.
Een kaart met een deposito als onderpand: wat twee banken zeggen
Een kaart met onderpand wordt uitgegeven tegen een onderpand dat u bij de bank aanhoudt. De bank bepaalt wie er een krijgt en onder welke voorwaarden.
Garanti BBVAAnahtar Kart
Het programma begint bij een onderpand van 700 TL op uw rekening. Het bedrag wordt geblokkeerd en de kaartaanvraag wordt op basis daarvan goedgekeurd. De betalingen worden elke 6 maanden beoordeeld. Vindt de bank die voldoende, dan wordt de blokkering opgeheven en gebruikt u de kaart zonder onderpand.
Teminatlı Kredi Kartı
Een kaart met een vast onderpand. Volgens de kaarttipspagina van de bank kan dit de kans op goedkeuring vergroten en verhoogt het de kredietscore.
- OnderpandU zet geld bij de bank en dat wordt geblokkeerd. Bij Garanti BBVA begint het programma bij 700 TL.
- De kaartDe bank geeft een kaart uit en bepaalt de limiet op basis van het onderpand.
- BeoordelingGaranti BBVA bekijkt de betalingen elke 6 maanden.
- BlokkeringAls de betalingen voldoende waren, wordt de blokkering opgeheven.
Vraag het eerst aan de bank
Vraag welke limiet het onderpand oplevert, of het geblokkeerde geld iets opbrengt en wat ermee gebeurt als een kaartschuld onbetaald blijft. Een kaart met onderpand heeft net als elke andere kaart een afschrift, een minimumbetaling en een vervaldatum.
Bronnen en grenzen
Toon gecontroleerde pagina’s
- BDDK-besluit 11581, 01‑10‑2026: minimumbetaling op creditcards — BDDK, gecontroleerd op 25‑10‑2026
- BDDK-besluit 11367, 29‑01‑2026: totale limiet van de kaarten van een persoon — BDDK, gecontroleerd op 25‑10‑2026
- Kredi Kartı Taksit Sınırları ve Yasakları (tabel voor betaling in termijnen, laatste voetnoot 24‑08‑2023) — BDDK, gecontroleerd op 25‑10‑2026
- Banka Kartları ve Kredi Kartları Kanununa İlişkin Düzenlemeler (lijst van de wet, verordening en tabellen) — BDDK, gecontroleerd op 25‑10‑2026
- Kredi Kartı İşlemlerinde Uygulanacak Azami Faiz Oranları (tabel geldig vanaf 01‑11‑2026) — TCMB, gecontroleerd op 25‑10‑2026
- Finansal Tüketicilerden Alınacak Ücretlere İlişkin Tebliğe (2020/7) İlişkin Uygulama Talimatı, 13‑01‑2026 — TCMB, gecontroleerd op 25‑10‑2026
- Kredi Kartı Aidatlarının İadesine İlişkin Basın Açıklaması, 21‑11‑2020 — Ministerie van Handel, gecontroleerd op 25‑10‑2026
- Troy — BKM (interbancair kaartencentrum), gecontroleerd op 25‑10‑2026
- Findeks Kredi Notu — Kredietregistratiebureau (KKB), gecontroleerd op 25‑10‑2026
- Yabancılar ve Uluslararası Koruma Kanunu (Wet 6458) — Mevzuat Bilgi Sistemi, gecontroleerd op 23‑10‑2026
- Kredi kartları: sıkça sorulan sorular — Garanti BBVA, gecontroleerd op 25‑10‑2026
- Kartlar: sıkça sorulan sorular — Ziraat Bankası, gecontroleerd op 25‑10‑2026
- Bankkart — Ziraat Bankası, gecontroleerd op 25‑10‑2026
- Nakit avans — DenizBank, gecontroleerd op 25‑10‑2026
- Kredi kartı ipuçları — Yapı Kredi, gecontroleerd op 25‑10‑2026
De omslag is een illustratie. De foto’s komen van Wikimedia Commons; de makers, datums en bestandspagina’s staan in de bijschriften. De foto uit de jaren 1940 komt uit het archief Turkey in Photographs en is gedeeld zonder bekende auteursrechtelijke beperkingen. De drie logo’s zijn ongewijzigde SVG-bestanden van Wikimedia Commons (publiek domein, beschermd als merk). Elk logo is op de bijbehorende kaart gekoppeld aan de bestandspagina. Een logo noemt alleen de bank en betekent niet dat de bank aan deze gids heeft meegewerkt.
Deze gids bevat algemene informatie en is geen financieel advies. De gids beveelt geen bank of kaart aan. Vraag uw bank naar de huidige voorwaarden en lees het contract voordat u tekent.