Tarjetas de crédito en Turquía: límites, taksit e intereses
Cómo funciona una tarjeta de crédito en Turquía: requisitos, límites, taksit, topes de interés y comisiones. Prueba un ejemplo de extracto.
Tabla de contenido
Una tarjeta de crédito en Turquía te presta dinero del banco hasta un límite. Un extracto mensual te indica cuánto pagar y para cuándo. Lo que dejas sin pagar genera intereses, con topes fijados por el banco central, y el Estado establece en cuántos meses se puede repartir una compra. El extracto de abajo abarca doce meses.
En pocas palabras · comprobado el 25.10.2026
El banco presta, el Estado fija los límites.
- Una tarjeta de crédito gasta dinero del banco hasta un límite. Lo devuelves según un extracto mensual. Si pagas toda la deuda de las compras a más tardar en la fecha de vencimiento, no genera intereses.
- Lo que dejas sin pagar genera intereses. En una tarjeta en liras, TCMB, el banco central, fija un tope del 3,25 %, 3,75 % o 4,25 % al mes, según la deuda del extracto (tabla válida desde el 01.11.2026). Cada banco fija su tipo sin superar el tope; pueden añadirse impuestos.
- El pago mínimo es una parte de la deuda del extracto: el 20 % en tarjetas con un límite de hasta 100.000 TL y el 40 % por encima. Lo que queda sin pagar sigue generando intereses.
- Taksit, el pago a plazos, tiene un tope según lo que compres: 12 meses en general, 18 para vuelos, agencias de viajes y hoteles dentro de Turquía, menos para electrónica o joyería y ninguno para alimentos, combustible o cualquier gasto en el extranjero.
- Para los extranjeros, cada banco fija la documentación que exige. Las preguntas frecuentes de un banco permiten usar el pasaporte como identificación e indican que los extranjeros solicitan la tarjeta con un garante. También existe la tarjeta respaldada por un depósito.
Ejemplo, no es una oferta · comprobado el 25.10.2026
Una tarjeta, doce extractos
Introduce un límite y una deuda, elige cómo pagas cada mes y toca una tira para leer cualquier extracto. La hoja conserva las palabras turcas que imprime un banco; debajo aparece su significado.
EKSTRE1 / 12
- Dönem borcudeuda del extracto
- 20.000,00 TL
- Asgari ödemepago mínimo
- 4000,00 TL
- Ödenenlo que has pagado
- 4000,00 TL
- Kalan borçdeuda tras el pago
- 16.000,00 TL
- Akdi faizinterés contractual
- 520,00 TL
- Gecikme faiziinterés de demora
- 0,00 TL
- BSMV + KKDFimpuestos sobre los intereses
- 0,00 TL
- Yeni harcama, taksitgastos nuevos, cuotas que vencen
- 0,00 TL
- Sonraki dönem borcudeuda del próximo extracto
- 16.520,00 TL
ASGARİ: se ha pagado el mínimo o más. El resto genera interés contractual.
Extracto 1: la deuda es de 20.000,00 TL y el pago mínimo es de 4000,00 TL (el 20 % de la deuda). Quedan 16.000,00 TL, que generan 520,00 TL de intereses. El próximo extracto: 16.520,00 TL.
Los doce extractos en una tabla (ejemplo: pago mínimo cada mes)
| Extracto | Deuda (TL) | Mínimo pagado (TL) | Intereses (TL) | Deuda del mes siguiente (TL) |
|---|---|---|---|---|
| 1 | 20.000,00 | 4000,00 | 520,00 | 16.520,00 |
| 2 | 16.520,00 | 3304,00 | 429,52 | 13.645,52 |
| 3 | 13.645,52 | 2729,10 | 354,78 | 11.271,20 |
| 4 | 11.271,20 | 2254,24 | 293,05 | 9310,01 |
| 5 | 9310,01 | 1862,00 | 242,06 | 7690,07 |
| 6 | 7690,07 | 1538,01 | 199,94 | 6352,00 |
| 7 | 6352,00 | 1270,40 | 165,15 | 5246,75 |
| 8 | 5246,75 | 1049,35 | 136,42 | 4333,82 |
| 9 | 4333,82 | 866,76 | 112,68 | 3579,74 |
| 10 | 3579,74 | 715,95 | 93,07 | 2956,86 |
| 11 | 2956,86 | 591,37 | 76,88 | 2442,37 |
| 12 | 2442,37 | 488,47 | 63,50 | 2017,40 |
El ejemplo: límite de 60.000 TL, deuda de 20.000 TL, 3,25 % al mes (tope de TCMB para una deuda del extracto inferior a 30.000 TL, válido desde el 01.11.2026), pago mínimo cada mes y ningún gasto nuevo. Es un ejemplo, no una oferta; el tipo de tu banco figura en tu contrato. TCMB fija estos topes cada mes; su tabla muestra los vigentes.
Tarjetas de crédito, de débito y virtuales: qué dinero gasta cada una
Una tarjeta de crédito gasta dinero del banco; una tarjeta de débito gasta el tuyo. De esa diferencia depende que puedas contraer una deuda, por eso va primero.
Kredi kartı: dinero del banco, hasta un límite
Permite comprar ahora y pagar según el extracto mensual. La obtiene el cliente que el banco acepta; el banco fija el límite. Si pagas toda la deuda de las compras a más tardar en la fecha de vencimiento, no se aplican intereses; si pagas menos, el resto genera intereses.
Banka kartı: dinero de tu propia cuenta
Gasta el dinero de la cuenta a la que está vinculada, dentro de un límite diario de operaciones, por lo que no genera deuda de tarjeta ni intereses. El banco no puede cobrar una comisión anual por una tarjeta de débito.
Sanal kart: un número para comprar por internet
Es un número de tarjeta sin soporte de plástico, pensado para compras por internet. En Garanti BBVA la creas en la banca por internet y queda vinculada a una tarjeta que ya tienes. Crear y usar una tarjeta virtual no conlleva comisiones, y una tarjeta de crédito virtual no tiene comisión anual.
Bankkart Jest: una función de crédito y otra de débito
La página de Ziraat describe una tarjeta con una función de crédito y otra de débito, y dos números en el reverso. Eliges en el terminal o en el cajero con cuál pagas. El pago a plazos funciona en comercios adheridos y el adelanto de efectivo está disponible a cualquier hora.
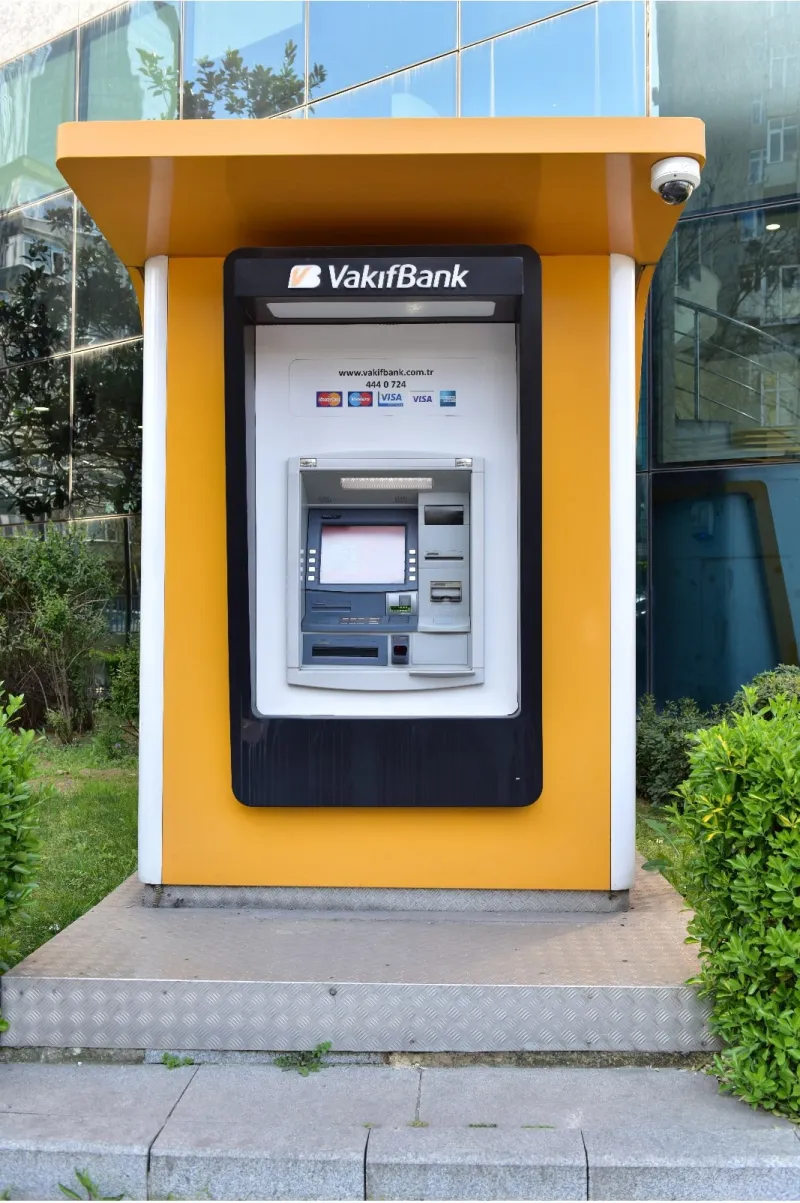
El logotipo de una tarjeta
- El logotipo de una red internacional, como Visa o Mastercard, permite que una tarjeta funcione en el extranjero.
- Troy es la red turca de tarjetas, creada en 2016 dentro de BKM (Bankalararası Kart Merkezi, el Centro Interbancario de Tarjetas). Una tarjeta Troy funciona en todos los cajeros automáticos y terminales de comercios de Turquía.
- Una tarjeta que solo lleva el logotipo de Troy necesita también un logotipo internacional para funcionar en el extranjero.
BKM, Troy · comprobado el 25.10.2026
Quién puede obtener una tarjeta: cuatro comprobaciones
El banco decide sobre cada solicitante. Revisa tu identidad, tus ingresos, tu historial crediticio y, en algunos casos, quién te respalda.
Identidad y número de identificación de extranjero
Los extranjeros pueden usar su pasaporte como documento de identidad, según las preguntas frecuentes de Garanti BBVA. El número de identificación de extranjero (yabancı kimlik numarası) es el que el registro de población asigna a los extranjeros en lugar del número de identidad de los ciudadanos. La guía de préstamos lo explica.
Ingresos documentados
El límite total de todas las tarjetas de una persona en todos los bancos se fija únicamente a partir de sus ingresos medios documentados (decisión 11367 de BDDK, el regulador bancario de Turquía, 29.01.2026). Yapı Kredi incluye el salario, los ingresos por trabajo por cuenta propia y los ingresos periódicos por alquileres, inmuebles y valores.
Findeks, la puntuación crediticia
Findeks es una puntuación crediticia de la Oficina de Registro de Crédito (KKB, Kredi Kayıt Bürosu). Resume tu historial de pagos: 45 % hábitos de pago, 32 % situación actual de cuentas y deudas, 18 % cuánto crédito utilizas y 5 % crédito nuevo. Pagar después de la fecha de vencimiento es una de las principales causas de que baje.
Un garante
Las preguntas frecuentes de Garanti BBVA indican que solo las personas que no trabajan y los extranjeros solicitan la tarjeta con un garante (garantör). Se adjunta el documento de identidad del garante y se indican su nombre, domicilio y teléfono en el formulario. A la persona de referencia solo se la llama para comprobar los datos; no asume el riesgo del solicitante.
- SolicitudZiraat enumera las sucursales, el móvil, la banca por internet, los cajeros, los SMS y el centro de atención telefónica como vías de solicitud. Garanti BBVA recibe el formulario firmado con la documentación en una sucursal.
- El banco revisaEvalúa la solicitud según sus políticas de crédito y concesión y sus puntuaciones de riesgo (Yapı Kredi). Garanti BBVA indica que evalúa las solicitudes en un plazo de 20 días.
- Límite y tarjetaEl banco fija el límite, lo máximo que puedes deber en un momento dado, y emite la tarjeta.
- Primer usoLa comisión anual solo se puede cobrar después del primer uso que genere una deuda (instrucción de TCMB sobre comisiones).
Pregunta primero al banco
Pregunta qué documentos acepta de un extranjero, si basta con el pasaporte, si exige un garante y cuánto tarda en decidir. Si pide legalizar los documentos extranjeros o certificarlos ante notario, estas guías explican qué significa: legalización y certificación notarial.
Solicitar un límite mayor
- Las solicitudes de límite se presentan al banco en una sucursal, en la web, en la banca por internet, por móvil, por el centro de atención telefónica, en un cajero o por SMS (Ziraat).
- Documentos adicionales de ingresos pueden aumentar el límite: Garanti BBVA enumera una escritura de propiedad, un contrato de alquiler, el permiso de circulación de un vehículo y una libreta de otro banco.
Las páginas de cuatro bancos: un dato de cada uno, con fecha
Cada ficha contiene un dato de la página del propio banco, comprobado en la fecha indicada. Las fichas están en orden alfabético y no son una clasificación.
Cómo leer las fichas
- Un dato por banco, de su propia página y con su fecha.
- Orden alfabético. Ningún banco se sitúa por encima de otro.
 Página de adelantos de efectivo
DenizBank
Un adelanto de efectivo (nakit avans) es dinero en efectivo retirado con cargo a la tarjeta. Por lo general, genera intereses desde ese mismo día y su límite es solo una parte del límite de la tarjeta. Existe el adelanto de efectivo a plazos, que puede tener otro tipo de interés u otra comisión.
 Preguntas sobre tarjetas
Garanti BBVA
Los gastos en el extranjero se convierten a USD al tipo de la red de tarjetas y después a liras al tipo del banco, con una comisión añadida de hasta el 3 %. Un extracto en divisas debe pagarse por completo. Consulta también los tipos de cambio.
Yapı Kredi
Evalúa las solicitudes según sus políticas de crédito y concesión y sus puntuaciones de riesgo. Como ingresos, incluye el salario, los ingresos por trabajo por cuenta propia y los ingresos periódicos por alquileres, inmuebles y valores.
 Preguntas sobre tarjetas
Ziraat
Se puede solicitar un cambio de límite en una sucursal, en la web, en un cajero, por SMS, por teléfono o en la aplicación. La deuda de la tarjeta se puede pagar en Ziraat Mobil, Bankkart Mobil, la banca por internet, el centro de atención telefónica, un cajero, mediante una orden automática o por EFT. Más sobre el banco: guía de Ziraat Bank.
El límite: qué fija lo máximo que puedes deber
El límite es lo máximo que puedes deber en la tarjeta en un momento dado. Lo fija el banco, dentro del tope que el Estado establece para todas tus tarjetas juntas.
- Qué es
- Lo máximo que puedes deber en la tarjeta en un momento dado. Lo que gastas o retiras consume ese límite hasta que lo devuelves.
- Quién lo fija
- El banco. La norma estatal establece que el límite total de todas las tarjetas de una persona en todos los bancos se fija únicamente a partir de sus ingresos medios documentados. El banco comunica esos ingresos al Centro de Riesgos de la Asociación de Bancos de Turquía (TBB) el día que fija el límite. Decisión 11367 de BDDK, 29.01.2026
- Cuánto
- Garanti BBVA lo expresa así: todas tus tarjetas juntas, hasta 2 veces tus ingresos netos mensuales medios durante el primer año y hasta 4 veces después. Un límite alto en otro banco puede impedir un aumento. Sus preguntas frecuentes sobre tarjetas, comprobado el 25.10.2026
- Cuándo cambia
- Puedes pedir un aumento con documentos adicionales de ingresos. Los bancos deben ajustar todos los límites al tope a más tardar el 01.01.2027.
- Por qué importa
- El límite también determina el pago mínimo: el 20 % de la deuda del extracto hasta un límite de 100.000 TL y el 40 % por encima. Decisión 11581 de BDDK, 01.10.2026
Ejemplo, no es una oferta · comprobado el 25.10.2026
Tus ingresos y el límite de una tarjeta
Introduce unos ingresos mensuales. El indicador muestra el resultado de la regla de 2× y 4× de las preguntas frecuentes sobre tarjetas de Garanti BBVA para todas tus tarjetas juntas, y el límite en el que cambia el porcentaje del pago mínimo.
| Ingresos netos mensuales | Primer año (2 ×) | Años posteriores (4 ×) | Pago mínimo con ese límite |
|---|---|---|---|
| 15.000 TL | 30.000 TL | 60.000 TL | 20 % el primer año, 20 % después |
| 30.000 TL | 60.000 TL | 120.000 TL | 20 % el primer año, 40 % después |
| 60.000 TL | 120.000 TL | 240.000 TL | 40 % el primer año, 40 % después |
Taksit: pagar una compra a plazos
Taksit divide el precio de una compra en cuotas mensuales que aparecen en los próximos extractos. El Estado fija el tope de meses según lo que compres: 12 en general, 18 para viajes dentro de Turquía, menos para algunos bienes y ninguno para otros.
Tabla de pago a plazos de BDDK · comprobado el 25.10.2026
Cuántos meses, según lo que compres
Cada persiana se levanta hasta la altura que representa el máximo de meses que el Estado permite para ese tipo de compra. Una persiana cerrada significa que no se admite el pago a plazos. Toca una para leer la norma.
- 18mesesAerolínea, agencia, hotel del país
Los gastos en aerolíneas, agencias de viajes y hoteles dentro de Turquía pueden repartirse en hasta 18 meses.
- 12mesesNorma general, teléfonos reacondicionados
El tope general es de 12 meses, tanto para compras como para retiradas de efectivo. Un teléfono reacondicionado comprado en un centro de reacondicionamiento o a un vendedor autorizado también admite 12 meses, sin límite de precio.
- 9mesesMuebles, electrodomésticos, salud, TV hasta 5000 TL
Muebles, electrodomésticos y productos de salud: 9 meses. Un televisor de hasta 5000 TL: 9 meses.
- 6mesesTabletas, clubes, asociaciones
Tabletas y pagos a clubes y asociaciones: 6 meses.
- 4mesesElectrónica
Electrónica: 4 meses, incluidos los televisores de 5000 TL o más.
- 3mesesJoyería, viajes a Chipre del Norte
Joyería, salvo oro acuñado (basılı, por ejemplo monedas de oro) y lingotes de oro (külçe): 3 meses. Gastos en aerolíneas, agencias de viajes y hoteles de Chipre del Norte: 3 meses.
- Sin taksitOro acuñado, lingotes, telecomunicaciones, marketing directo
Sin pago a plazos para oro acuñado (basılı, por ejemplo monedas de oro), lingotes de oro (külçe), telecomunicaciones o marketing directo.
- Sin taksitCualquier gasto en el extranjero
Sin pago a plazos para ningún gasto en el extranjero, incluidos los gastos en aerolíneas, agencias de viajes y hoteles en el extranjero. Chipre del Norte es la excepción (3 meses).
- Sin taksitAlimentos, combustible, cosméticos, material de oficina, tarjetas regalo
Sin pago a plazos para comidas y alimentos, combustible, cosméticos y material de oficina, ni para tarjetas regalo, cheques regalo y productos similares que no incluyan un bien o servicio concreto.
Son topes: un banco puede ofrecer menos meses. Las tarjetas de empresa permiten repartir compras y retiradas de efectivo en hasta 18 meses.
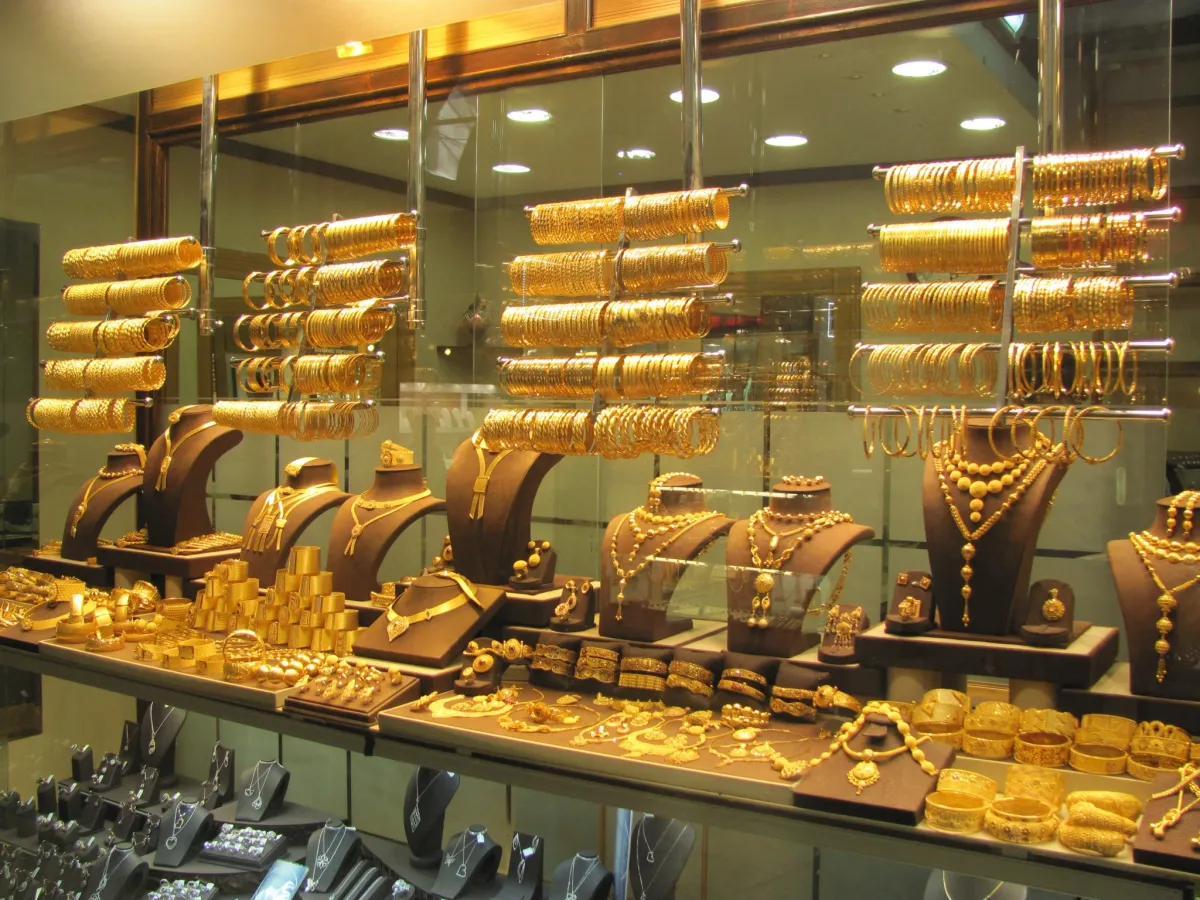
La joyería y el oro tienen los plazos más cortos
- 3 meses para joyería, salvo oro acuñado (basılı, por ejemplo monedas de oro) y lingotes de oro (külçe).
- Sin pago a plazos para oro acuñado o lingotes de oro.
- Cada cuota se suma a la deuda del extracto de ese mes en la herramienta de arriba.
Tabla de pago a plazos de BDDK · comprobado el 25.10.2026
- Qué es
- El precio se divide en cuotas mensuales. Cada cuota se añade a un extracto, por lo que forma parte de la deuda de ese extracto.
- Efectivo
- El tope general de 12 meses también cubre las retiradas de efectivo. DenizBank indica que un adelanto de efectivo a plazos puede tener otro tipo de interés u otra comisión.
- Extranjero
- Sin pago a plazos para ningún gasto en el extranjero.
- Un importe mayor
- Un préstamo bancario es otro producto con sus propias normas: consulta Préstamos en Turquía.
El ciclo mensual: extracto, vencimiento, mínimo
Cada mes, el banco suma tus gastos y emite un extracto. El ciclo se basa en cinco términos: extracto, fecha de corte, fecha de vencimiento, deuda del extracto y pago mínimo.
De la tienda al extracto
- Pagas con tarjeta en una tienda. La compra se suma a la deuda del período.
- La fecha de corte cierra el período. El banco suma los gastos.
- Después llega el extracto. Pagas a más tardar en la fecha de vencimiento.
¿Qué término?
- Qué es
- El extracto (ekstre, también hesap özeti) es el documento que envía el banco después de cada fecha de corte. Detalla los gastos, el límite, la deuda y los pagos entre la fecha de corte anterior y la actual.
- Para qué
- En él consultas cuánto debes y para cuándo tienes que pagar.
- Quién
- Lo emite el banco. Garanti BBVA lo publica el día después de la fecha de corte y también puede enviarlo por correo electrónico o SMS.
- Cuánto
- Muestra la deuda del extracto y el pago mínimo. El banco no puede cobrar por enviarlo (instrucción de TCMB sobre comisiones, 13.01.2026).
- Qué es
- La fecha de corte (hesap kesim tarihi) es el día de cada mes en el que el banco cierra el período y suma tus gastos.
- Ejemplo
- El ejemplo de Garanti BBVA: con fecha de corte el día 3, los gastos del 3 de marzo al 3 de abril forman la deuda de un período.
- Quién
- La fija el banco. Garanti BBVA permite cambiarla una vez por año natural llamando al banco.
- Por qué importa
- La parte no pagada genera intereses desde la fecha de corte (Garanti BBVA).
- Qué es
- La fecha de vencimiento (son ödeme tarihi) es el último día para pagar el extracto.
- Hasta cuándo
- Garanti BBVA: en sucursal, hasta las 17:00 de la fecha de vencimiento; por aplicación móvil, centro de atención telefónica o banca por internet, hasta las 00:00.
- Canales
- Garanti BBVA enumera su aplicación, el centro de atención telefónica, la banca por internet, los cajeros, las sucursales, el pago automático, las transferencias EFT desde otros bancos, las sucursales en línea de PTT y los puntos de pago.
- Comisiones
- Puntos de pago y sucursales en línea de PTT: 19,17 TL, que se cobran en el siguiente período del extracto; en puntos de pago, hasta 20.000 TL al mes (Garanti BBVA). Pagar por los canales del propio emisor no conlleva comisiones (TCMB).
- Pago automático
- El saldo debe estar en la cuenta la mañana de la fecha de vencimiento (Garanti BBVA).
- Qué es
- La deuda del extracto (dönem borcu) es lo que debes por el período que figura en el extracto.
- Por qué importa
- El pago mínimo es una parte de esa deuda y el tope de interés de TCMB depende de su importe.
- Pagar todo
- Si pagas toda la deuda de las compras en la fecha de vencimiento, no se aplican intereses (Garanti BBVA). Un adelanto de efectivo genera intereses diarios.
- Extranjero
- Un extracto en divisas debe pagarse por completo (Garanti BBVA).
- Qué es
- El pago mínimo (asgari ödeme) es el importe más bajo que hay que pagar a más tardar en la fecha de vencimiento.
- Cuánto
- El 20 % de la deuda del extracto en una tarjeta con un límite de hasta 100.000 TL; el 40 % por encima. Decisión 11581 de BDDK, 01.10.2026
- Si lo pagas
- Si pagas el mínimo o más, el resto genera interés contractual (akdi faiz) (Garanti BBVA).
- Si pagas menos
- La parte no pagada del mínimo genera interés de demora (gecikme faizi). En Ziraat, si no se paga el mínimo o se paga menos, la tarjeta queda bloqueada para adelantos de efectivo; si ocurre dos veces seguidas, también queda bloqueada para compras. Pagar el mínimo restablece su funcionamiento normal.
- Findeks
- Pagar después de la fecha de vencimiento es una de las principales causas de que baje la puntuación (KKB).
Pago mínimo · decisión 11581 de BDDK, 01.10.2026
El 20 % de la deuda, el 40 % con un límite superior a 100.000 TL.
La misma deuda de 20.000 TL, con el pago mínimo cada mes, un 3,25 % mensual, ningún gasto nuevo y ambos impuestos en 0. Con un límite de 60.000 TL, el pago mínimo es del 20 %: tras 12 extractos se han cobrado 2687,05 TL de intereses y aún se deben 2017,40 TL. Con un límite de 120.000 TL, el pago mínimo es del 40 %: 1021,70 TL de intereses y 63,91 TL aún pendientes.
Cada pago mínimo es una parte de lo que queda, por lo que la deuda baja despacio. Es un ejemplo, no una oferta; el tipo de tu banco figura en tu contrato.
Intereses: quién fija el tope
Una tarjeta no cobra intereses por las compras que pagas por completo a más tardar en la fecha de vencimiento. Por el resto cobra intereses y TCMB fija el tope del tipo mensual.
Topes de TCMB · válidos desde el 01.11.2026
3,25 %, 3,75 % o 4,25 % al mes como máximo.
El tope del interés contractual en una tarjeta en liras depende de la deuda del extracto: por debajo de 30.000 TL, el 3,25 %; de 30.000 a 180.000 TL, el 3,75 %; por encima de 180.000 TL, el 4,25 %, que también se aplica a las tarjetas de empresa. La tabla válida desde el 01.10.2026 es igual.
Los bancos fijan libremente su tipo sin superar el tope. TCMB fija estos topes cada mes; su tabla muestra los vigentes.
| Tipo de deuda | Interés contractual, máximo mensual | Interés de demora, máximo mensual |
|---|---|---|
| Tarjeta en liras, deuda del extracto inferior a 30.000 TL | 3,25 % | 3,55 % |
| Tarjeta en liras, deuda del extracto de 30.000 a 180.000 TL | 3,75 % | 4,05 % |
| Tarjeta en liras, deuda del extracto superior a 180.000 TL, y tarjetas de empresa | 4,25 % | 4,55 % |
| Retirada o uso de efectivo, también cuentas con descubierto | 4,25 % | 4,55 % |
| Deuda de tarjeta en divisas | 2,98 % | 3,28 % |
Tabla de TCMB, válida desde el 01.11.2026 · comprobado el 25.10.2026 · TCMB: tipos de interés máximos en operaciones con tarjetas.
Quién fija el tope
- TCMB (Türkiye Cumhuriyet Merkez Bankası, el banco central) calcula los topes con un método establecido y publica la tabla el quinto día hábil contando desde el final de cada mes.
- Tu banco puede cobrar menos. El tipo que cuenta es el de tu contrato.
¿Qué interés?
- Qué es
- El interés contractual (akdi faiz) es el coste de la parte no pagada de la deuda del extracto, expresado como un tipo mensual.
- Quién lo paga
- Tú, cuando pagas el mínimo o más, pero no toda la deuda.
- Cuánto
- Hasta el tope indicado arriba. Tu contrato recoge el tipo de tu banco.
- Cuándo
- Sobre el resto, hasta la siguiente fecha de pago o, si no hay pago, hasta la siguiente fecha de corte (Garanti BBVA).
- Qué es
- El interés de demora (gecikme faizi) es el tipo mensual sobre la parte no pagada del pago mínimo, cuando pagas menos del mínimo.
- Cuánto
- Topes del 3,55 %, 4,05 % y 4,55 % al mes para los mismos tres tramos de deuda.
- Exceso de límite
- Garanti BBVA también menciona el interés por exceso de límite (limit aşım faizi), que se cobra cuando los gastos y las retiradas de efectivo superan el límite de la tarjeta.
- Qué es
- Un adelanto de efectivo (nakit avans) es dinero en efectivo retirado con cargo al límite de la tarjeta.
- Inicio de los intereses
- DenizBank: por lo general, el mismo día. Garanti BBVA: intereses diarios.
- Cuánto
- El tope es del 4,25 % de interés contractual y del 4,55 % de interés de demora al mes, sea cual sea la deuda del extracto. La comisión es como máximo del 1 % del adelanto y no se cobra por un adelanto de efectivo a plazos (instrucción de TCMB sobre comisiones).
- Límite
- El límite del adelanto de efectivo es solo una parte del límite de la tarjeta (DenizBank).
- Conversión
- Los gastos en el extranjero se convierten a USD al tipo de la red de tarjetas y después a liras al tipo del banco, con una comisión añadida de hasta el 3 % (Garanti BBVA).
- Extracto
- Un extracto en divisas debe pagarse por completo; el pago mínimo de un extracto en liras varía según el límite (Garanti BBVA).
- Tope
- TCMB: 2,98 % de interés contractual y 3,28 % de interés de demora al mes para la deuda de tarjetas en divisas.
- Pago a plazos
- No se admite para ningún gasto en el extranjero.
Dos impuestos: pregunta al banco
BSMV (Banka ve Sigorta Muameleleri Vergisi) es un impuesto sobre operaciones bancarias y de seguros; KKDF (Kaynak Kullanımı Destekleme Fonu) es un gravamen que los bancos recaudan sobre algunos préstamos. En un préstamo bancario, ambos son del 15 % de los intereses, como muestra Préstamos en Turquía. Tu banco es quien indica qué impuestos se aplican a los intereses de la tarjeta y a qué tipo. El extracto de arriba empieza con ambos en 0: introduce lo que indique tu banco.
Comisiones y tus derechos: qué puede cobrar un banco
Una comisión es independiente de los intereses. La instrucción de TCMB sobre comisiones del 13.01.2026 indica por qué conceptos se puede cobrar en una tarjeta y cuáles deben ser gratuitos.
Debe ofrecerse una tarjeta sin comisión anual
El banco debe ofrecer un tipo de tarjeta sin comisión anual, evaluada con las mismas reglas de límite que una tarjeta con comisión. Quien tenga una tarjeta con comisión puede cambiarla por esa tarjeta con el mismo límite. La comisión solo se puede cobrar después del primer uso que genere una deuda.
Sin comisión mientras la tarjeta no se usa
Una tarjeta sin movimientos durante 180 días seguidos no tiene comisión anual. Las comisiones de inactividad no pagadas se mantienen durante un máximo de 12 meses y después se cancelan, sin generar intereses.
Tener deuda no permite rechazar la cancelación
El banco no puede negarse a cancelar una tarjeta porque quede deuda pendiente. Una tarjeta cancelada así no tiene comisión anual durante el período de devolución de la deuda.
Varios servicios siguen siendo gratuitos
El envío del extracto, la creación y el uso de una tarjeta virtual, hasta dos tarjetas de reemplazo al año por pérdida o robo (a precio de coste a partir de la tercera), el pago de la deuda de la tarjeta por los canales del propio emisor y el aplazamiento, la división o la adición de cuotas a un saldo o la ampliación de la fecha de vencimiento.
Como máximo, la mitad de la comisión de la principal
La comisión anual de una tarjeta adicional es como máximo el 50 % de la de la tarjeta principal. Garanti BBVA: gratuita el primer año y después la mitad de la comisión; comparte el límite con la tarjeta principal.
Como máximo, el 1 % del adelanto
La comisión por un adelanto de efectivo es como máximo del 1 % del importe; no se cobra por un adelanto de efectivo a plazos. En el cajero de otro banco puede aplicarse una comisión adicional de cajero.
- Primero, el emisorUna disputa por una comisión de tarjeta se plantea primero al banco que emitió la tarjeta.
- Importe pequeño: junta de arbitrajeSi el banco no la resuelve y el importe está por debajo del límite monetario fijado por la ley de consumo, se ocupa de ella la junta de arbitraje de consumo (Tüketici Hakem Heyeti, un órgano que resuelve disputas de consumo).
- Importe mayor: mediación y después juzgadoPor encima de ese límite, la disputa pasa a un juzgado de consumo. Antes de presentar la demanda hay que solicitar la mediación (arabuluculuk: una reunión con un mediador neutral para llegar a un acuerdo); la ley la exige como requisito para el proceso.
Pasos según el comunicado del Ministerio de Comercio del 21.11.2020 · comprobado el 25.10.2026 · Comunicado del Ministerio de Comercio.
Una tarjeta respaldada por un depósito: qué dicen dos bancos
Una tarjeta con garantía se emite a cambio de una garantía que dejas en el banco. El banco decide quién la obtiene y con qué condiciones.
Garanti BBVAAnahtar Kart
El programa parte de una garantía de 700 TL que se mantiene en tu cuenta. El importe queda bloqueado y la solicitud de la tarjeta se aprueba con esa garantía. Los pagos se revisan cada 6 meses y, si el banco los considera adecuados, se levanta el bloqueo y usas la tarjeta sin garantía.
Teminatlı Kredi Kartı
Una tarjeta respaldada por una garantía fija. La página de consejos del banco indica que puede mejorar las posibilidades de aprobación y aumenta la puntuación crediticia.
- GarantíaDepositas dinero en el banco y queda bloqueado. En Garanti BBVA, el programa parte de 700 TL.
- La tarjetaEl banco emite una tarjeta y fija su límite en función de la garantía.
- RevisiónGaranti BBVA revisa los pagos cada 6 meses.
- El bloqueoSi los pagos han sido adecuados, se levanta el bloqueo.
Pregunta primero al banco
Pregunta qué límite permite la garantía, si el dinero bloqueado genera algún rendimiento y qué ocurre con él si queda deuda de la tarjeta sin pagar. Una tarjeta con garantía tiene extracto, pago mínimo y fecha de vencimiento como cualquier otra.
Fuentes y límites
Ver las páginas comprobadas
- Decisión 11581 de BDDK, 01.10.2026: pago mínimo de las tarjetas de crédito — BDDK, comprobado el 25.10.2026
- Decisión 11367 de BDDK, 29.01.2026: límite total de las tarjetas de una persona — BDDK, comprobado el 25.10.2026
- Kredi Kartı Taksit Sınırları ve Yasakları (tabla de pago a plazos, última nota al pie 24.08.2023) — BDDK, comprobado el 25.10.2026
- Banka Kartları ve Kredi Kartları Kanununa İlişkin Düzenlemeler (lista de la ley, el reglamento y las tablas) — BDDK, comprobado el 25.10.2026
- Kredi Kartı İşlemlerinde Uygulanacak Azami Faiz Oranları (tabla válida desde 01.11.2026) — TCMB, comprobado el 25.10.2026
- Finansal Tüketicilerden Alınacak Ücretlere İlişkin Tebliğe (2020/7) İlişkin Uygulama Talimatı, 13.01.2026 — TCMB, comprobado el 25.10.2026
- Kredi Kartı Aidatlarının İadesine İlişkin Basın Açıklaması, 21.11.2020 — Ministerio de Comercio, comprobado el 25.10.2026
- Troy — BKM (Centro Interbancario de Tarjetas), comprobado el 25.10.2026
- Findeks Kredi Notu — Oficina de Registro de Crédito (KKB), comprobado el 25.10.2026
- Yabancılar ve Uluslararası Koruma Kanunu (Ley 6458) — Mevzuat Bilgi Sistemi, comprobado el 23.10.2026
- Kredi kartları: sıkça sorulan sorular — Garanti BBVA, comprobado el 25.10.2026
- Kartlar: sıkça sorulan sorular — Ziraat Bankası, comprobado el 25.10.2026
- Bankkart — Ziraat Bankası, comprobado el 25.10.2026
- Nakit avans — DenizBank, comprobado el 25.10.2026
- Kredi kartı ipuçları — Yapı Kredi, comprobado el 25.10.2026
La portada es una ilustración. Las fotos proceden de Wikimedia Commons; sus autores, fechas y páginas de archivo figuran en los pies de foto. La imagen de los años 1940 procede del archivo Turkey in Photographs y se comparte sin restricciones de derechos de autor conocidas. Los tres logotipos son archivos SVG sin modificar de Wikimedia Commons (dominio público, protegidos como marcas); cada uno enlaza a su página de archivo en la ficha correspondiente. Un logotipo solo identifica al banco, no significa que el banco haya participado en esta guía.
Esta guía ofrece información general, no asesoramiento financiero. No recomienda ningún banco ni tarjeta. Pregunta a tu banco por las condiciones vigentes y lee el contrato antes de firmar.