Cartes de crédit en Turquie : limites, taksit et taux d’intérêt
La carte de crédit en Turquie : accès, limite, paiement échelonné (taksit), plafonds d’intérêt et frais. Testez un exemple de relevé.
Table des matières
Une carte de crédit en Turquie vous prête l’argent de la banque jusqu’à une limite. Un relevé mensuel indique le montant à payer et la date d’échéance. La somme impayée produit des intérêts, que la banque centrale plafonne, et l’État fixe le nombre de mois sur lesquels un achat peut être échelonné. Le relevé ci-dessous couvre douze mois.
En bref · vérifié le 25.10.2026
La banque prête, l’État fixe les limites.
- Une carte de crédit utilise l’argent de la banque jusqu’à une limite. Vous remboursez sur la base d’un relevé mensuel. Si vous réglez toute la dette liée aux achats à la date d’échéance, elle ne produit aucun intérêt.
- La somme impayée produit des intérêts. Pour une carte en livres turques, la TCMB, la banque centrale, les plafonne à 3,25 %, 3,75 % ou 4,25 % par mois selon la dette du relevé (barème valable à partir du 01.11.2026). Les banques fixent leur taux dans la limite du plafond ; des taxes peuvent s’y ajouter.
- Le paiement minimum est une part de la dette du relevé : 20 % pour une carte dont la limite ne dépasse pas 100 000 TL, 40 % au-delà. La somme impayée continue de produire des intérêts.
- Le taksit, ou paiement échelonné, est plafonné selon l’achat : 12 mois en général, 18 pour les vols, les agences de voyages et les hôtels en Turquie, moins pour l’électronique ou les bijoux, aucun pour l’alimentation, le carburant ou les dépenses à l’étranger.
- Pour un étranger, chaque banque fixe ses justificatifs. La FAQ d’une banque permet aux ressortissants étrangers d’utiliser leur passeport comme pièce d’identité et indique qu’ils font leur demande avec un garant. Il existe aussi une carte garantie par un dépôt.
Exemple, pas une offre · vérifié le 25.10.2026
Une carte, douze relevés
Saisissez une limite et une dette, choisissez votre paiement mensuel et touchez une bande pour lire un relevé. La feuille conserve les termes turcs imprimés par la banque ; leur sens figure sous chacun.
EKSTRE1 / 12
- Dönem borcudette du relevé
- 20 000,00 TL
- Asgari ödemepaiement minimum
- 4 000,00 TL
- Ödenenmontant payé
- 4 000,00 TL
- Kalan borçdette après paiement
- 16 000,00 TL
- Akdi faizintérêt contractuel
- 520,00 TL
- Gecikme faiziintérêt de retard
- 0,00 TL
- BSMV + KKDFtaxes sur les intérêts
- 0,00 TL
- Yeni harcama, taksitnouveaux achats, échéances dues
- 0,00 TL
- Sonraki dönem borcudette du relevé suivant
- 16 520,00 TL
ASGARİ : le minimum ou plus a été payé. L’intérêt contractuel court sur le solde.
Relevé 1 : la dette est de 20 000,00 TL et le minimum de 4 000,00 TL (20 % de celle-ci). Il reste 16 000,00 TL, qui produisent 520,00 TL d’intérêts. Le relevé suivant : 16 520,00 TL.
Les douze relevés en tableau (exemple : minimum payé chaque mois)
| Relevé | Dette (TL) | Minimum payé (TL) | Intérêts (TL) | Dette le mois suivant (TL) |
|---|---|---|---|---|
| 1 | 20 000,00 | 4 000,00 | 520,00 | 16 520,00 |
| 2 | 16 520,00 | 3 304,00 | 429,52 | 13 645,52 |
| 3 | 13 645,52 | 2 729,10 | 354,78 | 11 271,20 |
| 4 | 11 271,20 | 2 254,24 | 293,05 | 9 310,01 |
| 5 | 9 310,01 | 1 862,00 | 242,06 | 7 690,07 |
| 6 | 7 690,07 | 1 538,01 | 199,94 | 6 352,00 |
| 7 | 6 352,00 | 1 270,40 | 165,15 | 5 246,75 |
| 8 | 5 246,75 | 1 049,35 | 136,42 | 4 333,82 |
| 9 | 4 333,82 | 866,76 | 112,68 | 3 579,74 |
| 10 | 3 579,74 | 715,95 | 93,07 | 2 956,86 |
| 11 | 2 956,86 | 591,37 | 76,88 | 2 442,37 |
| 12 | 2 442,37 | 488,47 | 63,50 | 2 017,40 |
L’exemple : une limite de 60 000 TL, une dette de 20 000 TL, un taux mensuel de 3,25 % (plafond de la TCMB pour une dette du relevé inférieure à 30 000 TL, valable à partir du 01.11.2026), le minimum payé chaque mois et aucun nouvel achat. Exemple, pas une offre ; le taux de votre banque figure dans votre contrat. La TCMB fixe ces plafonds chaque mois ; son barème indique les plafonds en vigueur.
Cartes de crédit, de débit et virtuelles : quel argent utilisent-elles ?
Une carte de crédit utilise l’argent de la banque ; une carte de débit utilise le vôtre. Cette différence détermine si vous pouvez avoir une dette : c’est donc le premier point à comprendre.
Kredi kartı : l’argent de la banque, jusqu’à une limite
Elle permet d’acheter maintenant et de payer sur la base du relevé mensuel. La banque l’accorde à un client qu’elle accepte et en fixe la limite. Si vous réglez toute la dette liée aux achats à la date d’échéance, aucun intérêt ne s’applique ; si vous payez moins, le solde produit des intérêts.
Banka kartı : l’argent de votre propre compte
Elle utilise l’argent du compte auquel elle est liée, dans une limite quotidienne d’opérations. Elle ne crée donc ni dette de carte ni intérêts. Une banque ne peut pas prélever de cotisation annuelle sur une carte de débit.
Sanal kart : un numéro pour les achats en ligne
C’est un numéro de carte sans support plastique, conçu pour les achats en ligne. Chez Garanti BBVA, vous le créez dans la banque en ligne et il est lié à une carte que vous détenez. La création et l’utilisation d’une carte virtuelle sont sans frais, et une carte de crédit virtuelle n’a pas de cotisation annuelle.
Bankkart Jest : un côté crédit et un côté débit
La page de Ziraat décrit une carte avec un côté crédit, un côté débit et deux numéros au dos. Au terminal ou au distributeur, vous choisissez le côté qui paie. Le paiement échelonné fonctionne chez les commerçants partenaires, et l’avance d’espèces est disponible à toute heure.
Le logo sur une carte
- Le logo d’un réseau international, comme Visa ou Mastercard, permet à une carte de fonctionner à l’étranger.
- Troy est le réseau turc de cartes, créé en 2016 au sein de BKM (Bankalararası Kart Merkezi, le Centre interbancaire des cartes). Une carte Troy fonctionne à tous les distributeurs et terminaux de magasin en Turquie.
- Une carte portant uniquement le logo Troy doit aussi porter un logo international pour fonctionner à l’étranger.
BKM, Troy · vérifié le 25.10.2026
Qui peut obtenir une carte : quatre vérifications
La banque décide pour chaque demandeur. Elle examine votre identité, vos revenus, votre historique de crédit et, pour certains demandeurs, la personne qui se porte garante.
L’identité et le numéro d’identité des étrangers
Selon la FAQ de Garanti BBVA, les ressortissants étrangers peuvent utiliser leur passeport comme pièce d’identité. Le numéro d’identité des étrangers (yabancı kimlik numarası) est celui que le registre de la population attribue aux étrangers, à la place du numéro d’identité d’un citoyen. Le guide des prêts l’explique.
Les revenus justifiés
La limite totale des cartes d’une personne, toutes banques confondues, est fixée uniquement à partir de ses revenus moyens justifiés (décision 11367 de la BDDK, le régulateur bancaire de la Turquie, 29.01.2026). Yapı Kredi compte les salaires, les revenus d’activité indépendante et les revenus réguliers des loyers, des biens immobiliers et des titres financiers.
Findeks, le score de crédit
Findeks est un score de crédit du Bureau d’enregistrement du crédit (KKB, Kredi Kayıt Bürosu). Il résume votre historique de remboursement : 45 % pour les habitudes de remboursement, 32 % pour la situation actuelle des comptes et des dettes, 18 % pour votre utilisation du crédit, 5 % pour les nouveaux crédits. Payer après la date d’échéance est l’une des principales causes de baisse.
Un garant
La FAQ de Garanti BBVA indique que seules les personnes sans emploi et les ressortissants étrangers font leur demande avec un garant (garantör). La carte d’identité du garant est jointe au dossier ; son nom, son adresse et son téléphone figurent sur le formulaire. Une personne de référence est seulement appelée pour vérifier les renseignements et ne supporte pas le risque du demandeur.
- Faire la demandeZiraat propose les agences, le mobile, la banque en ligne, les distributeurs, les SMS et le centre d’appels pour faire une demande. Garanti BBVA reçoit en agence un formulaire signé et les justificatifs.
- La banque vérifieElle évalue la demande selon ses politiques de crédit et d’octroi et les scores de risque (Yapı Kredi). Garanti BBVA indique qu’elle évalue une demande sous 20 jours.
- Limite et carteLa banque fixe la limite, le maximum que vous pouvez devoir à un instant donné, et émet la carte.
- Premier usageUne cotisation annuelle ne peut être prélevée qu’après la première utilisation créant une dette (instruction de la TCMB sur les frais).
Demandez d’abord à la banque
Demandez quels justificatifs elle accepte d’un étranger, si un passeport suffit, si elle exige un garant et le délai de décision. Si elle demande de légaliser ou de faire notarier vos documents étrangers, ces guides expliquent ce que cela signifie : légalisation et notarisation.
Demander une limite plus élevée
- Les demandes de limite se font auprès de la banque en agence, sur le Web, dans la banque en ligne, sur mobile, au centre d’appels, au distributeur ou par SMS (Ziraat).
- Des justificatifs de revenus supplémentaires peuvent permettre de relever une limite : Garanti BBVA cite un titre de propriété, un bail, un certificat d’immatriculation et le livret de compte d’une autre banque.
Les pages de quatre banques : un fait daté pour chacune
Chaque fiche présente un fait tiré de la page d’une banque, vérifié à la date indiquée. Les fiches suivent l’ordre alphabétique et ne constituent pas un classement.
Comment lire les fiches
- Un fait par banque, tiré de sa propre page et accompagné de sa date.
- Ordre alphabétique. Aucune banque n’est placée au-dessus d’une autre.
 Page avance d’espèces
DenizBank
Une avance d’espèces (nakit avans) est un retrait d’argent sur la carte. Les intérêts commencent généralement le jour même, et la limite d’avance d’espèces n’est qu’une partie de la limite de la carte. Il existe une avance d’espèces échelonnée, avec éventuellement un autre taux ou d’autres frais.
 FAQ cartes
Garanti BBVA
Les dépenses à l’étranger sont converties en USD au taux du réseau de cartes, puis en livres turques au taux de la banque, avec une majoration pouvant atteindre 3 %. Un relevé en devises doit être payé intégralement. Voir aussi les taux de change.
Yapı Kredi
Elle évalue les demandes selon ses politiques de crédit et d’octroi et les scores de risque. Pour les revenus, elle compte les salaires, les revenus d’activité indépendante et les revenus réguliers des loyers, des biens immobiliers et des titres financiers.
 FAQ cartes
Ziraat
Une modification de limite peut être demandée en agence, sur le Web, au distributeur, par SMS, par téléphone ou dans l’application. La dette de la carte peut être réglée dans Ziraat Mobil, Bankkart Mobil, la banque en ligne, au centre d’appels, au distributeur, par ordre automatique ou par EFT. Plus d’informations sur la banque : guide de Ziraat Bank.
La limite : ce qui fixe le maximum de votre dette
La limite est le maximum que vous pouvez devoir sur la carte à un instant donné. La banque la fixe dans le cadre d’un plafond établi par l’État pour l’ensemble de vos cartes.
- Définition
- Le maximum que vous pouvez devoir sur la carte à un instant donné. Vos achats et retraits l’utilisent jusqu’à leur remboursement.
- Qui la fixe
- La banque. Selon la règle de l’État, la limite totale des cartes d’une personne, toutes banques confondues, est fixée uniquement à partir de ses revenus moyens justifiés. La banque déclare ces revenus au Centre des risques de l’Association des banques de Turquie (TBB) le jour où elle fixe la limite. Décision 11367 de la BDDK, 29.01.2026
- Montant
- Garanti BBVA le formule ainsi : l’ensemble de vos cartes peut atteindre 2 fois votre revenu net mensuel moyen la première année, puis 4 fois les années suivantes. Une limite élevée dans une autre banque peut bloquer une hausse. Sa FAQ cartes, vérifié le 25.10.2026
- Quand elle change
- Vous pouvez demander une hausse avec des justificatifs de revenus supplémentaires. Les banques doivent ramener chaque limite sous le plafond d’ici au 01.01.2027.
- Son importance
- La limite détermine aussi le paiement minimum : 20 % de la dette du relevé pour une limite allant jusqu’à 100 000 TL, 40 % au-delà. Décision 11581 de la BDDK, 01.10.2026
Exemple, pas une offre · vérifié le 25.10.2026
Votre revenu et une limite de carte
Saisissez un revenu mensuel. La jauge montre ce que donne la règle des 2× et 4× de la FAQ cartes de Garanti BBVA pour l’ensemble de vos cartes, ainsi que la limite où la part du paiement minimum change.
| Revenu net mensuel | Première année (2 ×) | Années suivantes (4 ×) | Paiement minimum à cette limite |
|---|---|---|---|
| 15 000 TL | 30 000 TL | 60 000 TL | 20 % la première année, 20 % ensuite |
| 30 000 TL | 60 000 TL | 120 000 TL | 20 % la première année, 40 % ensuite |
| 60 000 TL | 120 000 TL | 240 000 TL | 40 % la première année, 40 % ensuite |
Taksit : payer un achat en plusieurs échéances
Le taksit divise le prix d’un achat en échéances mensuelles qui figurent sur vos relevés suivants. L’État plafonne la durée selon l’achat : 12 mois en général, 18 pour les voyages en Turquie, moins pour certains biens, aucun pour d’autres.
Barème BDDK du paiement échelonné · vérifié le 25.10.2026
Combien de mois, selon l’achat
Chaque rideau est levé à hauteur du nombre maximum de mois autorisé par l’État pour ce type d’achat. Un rideau fermé signifie qu’aucun paiement échelonné n’est possible. Touchez-en un pour lire la règle.
- 18moisCompagnie aérienne, agence, hôtel en Turquie
Les dépenses auprès de compagnies aériennes, d’agences de voyages et d’hôtels en Turquie peuvent être échelonnées sur 18 mois au maximum.
- 12moisRègle générale, téléphones reconditionnés
Le plafond général est de 12 mois, pour les achats comme pour les retraits d’espèces. Un téléphone reconditionné acheté auprès d’un centre de reconditionnement ou d’un vendeur agréé bénéficie aussi de 12 mois, sans limite de prix.
- 9moisMeubles, électroménager, santé, TV jusqu’à 5 000 TL
Meubles, appareils électroménagers et produits de santé : 9 mois. Un téléviseur jusqu’à 5 000 TL : 9 mois.
- 6moisTablettes, clubs, associations
Tablettes et paiements à des clubs et associations : 6 mois.
- 4moisÉlectronique
Électronique : 4 mois, y compris un téléviseur à 5 000 TL ou plus.
- 3moisBijoux, voyages à Chypre du Nord
Bijoux autres que l’or frappé (basılı, comme les pièces d’or) et les lingots d’or (külçe) : 3 mois. Dépenses auprès de compagnies aériennes, d’agences de voyages et d’hôtels à Chypre du Nord : 3 mois.
- Sans taksitOr frappé, lingots, télécoms, marketing direct
Aucun paiement échelonné pour l’or frappé (basılı, comme les pièces d’or), les lingots d’or (külçe), les télécommunications ou le marketing direct.
- Sans taksitDépenses à l’étranger
Aucun paiement échelonné pour les dépenses à l’étranger, y compris auprès des compagnies aériennes, des agences de voyages et des hôtels à l’étranger. Chypre du Nord fait exception (3 mois).
- Sans taksitAlimentation, carburant, cosmétiques, fournitures, cartes-cadeaux
Aucun paiement échelonné pour les repas et l’alimentation, le carburant, les cosmétiques et les fournitures de bureau, ni pour les cartes-cadeaux, les chèques-cadeaux et les produits similaires sans bien ou service concret.
Ce sont des plafonds : une banque peut proposer moins de mois. Les cartes d’entreprise peuvent échelonner les achats et les retraits d’espèces sur 18 mois au maximum.
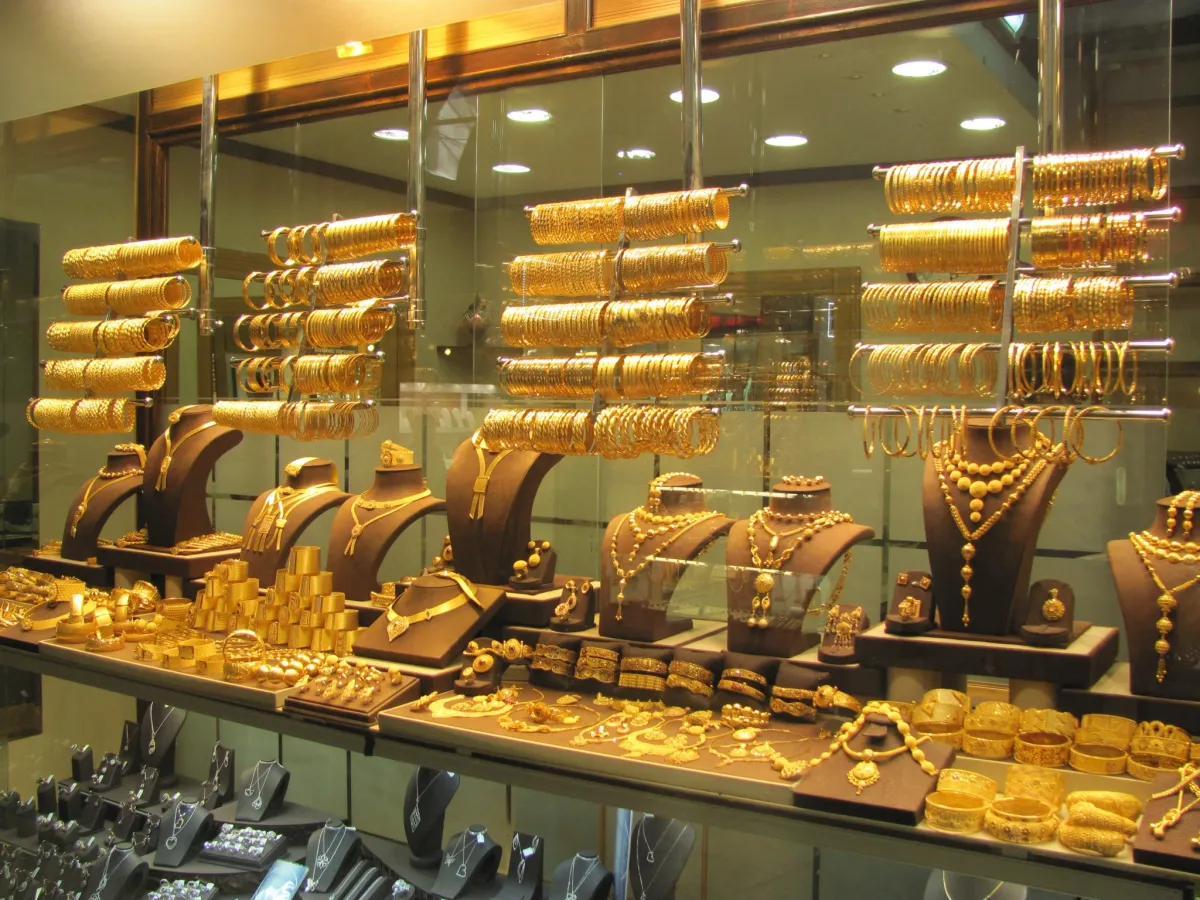
Bijoux et or : les durées les plus courtes
- 3 mois pour les bijoux autres que l’or frappé (basılı, comme les pièces d’or) et les lingots d’or (külçe).
- Aucun paiement échelonné pour l’or frappé ou les lingots d’or.
- Chaque échéance s’ajoute à la dette du relevé du mois dans l’outil ci-dessus.
Barème BDDK du paiement échelonné · vérifié le 25.10.2026
- Définition
- Le prix est divisé en échéances mensuelles. Chacune s’ajoute à un relevé et entre donc dans la dette de ce relevé.
- Espèces
- Le plafond général de 12 mois couvre aussi les retraits d’espèces. DenizBank indique qu’une avance d’espèces échelonnée peut avoir un autre taux ou d’autres frais.
- Étranger
- Aucun paiement échelonné pour les dépenses à l’étranger.
- Une somme plus importante
- Un prêt bancaire est un autre produit, avec ses propres règles : voir Prêts en Turquie.
Le cycle mensuel : relevé, échéance, minimum
Chaque mois, la banque totalise vos dépenses et met un relevé à votre disposition. Cinq termes rythment ce cycle : le relevé, la date d’arrêté, la date d’échéance, la dette du relevé et le paiement minimum.
Du magasin au relevé
- Vous payez par carte en magasin. L’achat rejoint la dette de la période.
- La date d’arrêté clôt la période. La banque totalise les dépenses.
- Le relevé suit. Vous payez à la date d’échéance au plus tard.
Quel terme ?
- Définition
- Le relevé (ekstre, aussi hesap özeti) est le document que la banque envoie après chaque date d’arrêté. Il présente les dépenses, la limite, la dette et les paiements entre la date d’arrêté précédente et la nouvelle.
- Rôle
- Il indique ce que vous devez et la date limite de paiement.
- Qui
- La banque l’émet. Garanti BBVA le met à disposition le lendemain de la date d’arrêté et peut aussi l’envoyer par courriel ou SMS.
- Montant
- Il indique la dette du relevé et le paiement minimum. Une banque ne peut pas facturer son envoi (instruction de la TCMB sur les frais, 13.01.2026).
- Définition
- La date d’arrêté (hesap kesim tarihi) est le jour du mois où la banque clôt la période et totalise vos dépenses.
- Exemple
- Exemple de Garanti BBVA : avec une date d’arrêté le 3, les dépenses du 3 mars au 3 avril constituent la dette d’une période.
- Qui
- La banque la fixe. Garanti BBVA permet de la modifier une fois par année civile en appelant la banque.
- Son importance
- Les intérêts sur la part impayée courent à partir de la date d’arrêté (Garanti BBVA).
- Définition
- La date d’échéance (son ödeme tarihi) est le dernier jour pour payer le relevé.
- Jusqu’à quand
- Garanti BBVA : en agence jusqu’à 17:00 le jour de la date d’échéance ; dans l’application mobile, au centre d’appels ou dans la banque en ligne jusqu’à 00:00.
- Canaux
- Garanti BBVA cite son application, son centre d’appels, la banque en ligne, les distributeurs, les agences, le paiement automatique, l’EFT depuis d’autres banques, les agences PTT en ligne et les points de paiement.
- Frais
- Points de paiement et agences PTT en ligne : 19,17 TL, prélevés sur le relevé de la période suivante ; points de paiement jusqu’à 20 000 TL par mois (Garanti BBVA). Le paiement par les canaux de l’émetteur est sans frais (TCMB).
- Paiement automatique
- Le solde doit être sur le compte dès le matin de la date d’échéance (Garanti BBVA).
- Définition
- La dette du relevé (dönem borcu) est ce que vous devez pour la période figurant sur le relevé.
- Son importance
- Le paiement minimum en est une part, et le plafond d’intérêt de la TCMB dépend de son montant.
- Tout payer
- Payez toute la dette liée aux achats à la date d’échéance et aucun intérêt ne s’applique (Garanti BBVA). Une avance d’espèces produit des intérêts quotidiens.
- Étranger
- Un relevé en devises doit être payé intégralement (Garanti BBVA).
- Définition
- Le paiement minimum (asgari ödeme) est le plus petit montant à payer à la date d’échéance au plus tard.
- Montant
- 20 % de la dette du relevé pour une carte dont la limite ne dépasse pas 100 000 TL ; 40 % au-delà. Décision 11581 de la BDDK, 01.10.2026
- Si vous le payez
- Payez le minimum ou plus et l’intérêt contractuel (akdi faiz) s’applique au solde (Garanti BBVA).
- Si vous payez moins
- L’intérêt de retard (gecikme faizi) court sur la part impayée du minimum. Chez Ziraat, une carte dont le minimum est impayé ou partiellement payé est bloquée pour les avances d’espèces ; si cela arrive deux fois de suite, elle est aussi bloquée pour les achats ; le paiement du minimum rétablit son fonctionnement normal.
- Findeks
- Payer après la date d’échéance est l’une des principales causes de baisse du score (KKB).
Paiement minimum · décision 11581 de la BDDK, 01.10.2026
20 % de la dette, 40 % au-delà d’une limite de 100 000 TL.
La même dette de 20 000 TL, le minimum payé chaque mois, un taux mensuel de 3,25 %, aucun nouvel achat et les deux taxes laissées à 0. Avec une limite de 60 000 TL, le minimum est de 20 % : après 12 relevés, 2 687,05 TL d’intérêts ont été prélevés et il reste 2 017,40 TL à payer. Avec une limite de 120 000 TL, le minimum est de 40 % : 1 021,70 TL d’intérêts et 63,91 TL restant à payer.
Chaque minimum est une part du solde restant : la dette diminue donc lentement. Exemple, pas une offre ; le taux de votre banque figure dans votre contrat.
Les intérêts : qui fixe le plafond
Une carte ne prélève aucun intérêt sur les achats remboursés intégralement à la date d’échéance au plus tard. Elle prélève des intérêts sur le reste, et la TCMB plafonne le taux mensuel.
Plafonds de la TCMB · valables à partir du 01.11.2026
3,25 %, 3,75 % ou 4,25 % par mois au maximum.
Le plafond de l’intérêt contractuel d’une carte en livres turques dépend de la dette du relevé : en dessous de 30 000 TL, 3,25 % ; de 30 000 à 180 000 TL, 3,75 % ; au-dessus de 180 000 TL, 4,25 %, taux qui s’applique aussi aux cartes d’entreprise. Le barème valable à partir du 01.10.2026 est identique.
Les banques fixent librement leur taux dans la limite du plafond. La TCMB fixe ces plafonds chaque mois ; son barème indique les plafonds en vigueur.
| Type de dette | Intérêt contractuel, maximum mensuel | Intérêt de retard, maximum mensuel |
|---|---|---|
| Carte en livres turques, dette du relevé inférieure à 30 000 TL | 3,25 % | 3,55 % |
| Carte en livres turques, dette du relevé de 30 000 à 180 000 TL | 3,75 % | 4,05 % |
| Carte en livres turques, dette du relevé supérieure à 180 000 TL, et cartes d’entreprise | 4,25 % | 4,55 % |
| Retrait ou utilisation d’espèces, comptes à découvert inclus | 4,25 % | 4,55 % |
| Dette de carte en devises | 2,98 % | 3,28 % |
Barème de la TCMB, valable à partir du 01.11.2026 · vérifié le 25.10.2026 · TCMB : taux d’intérêt maximums sur les opérations par carte.
Qui fixe le plafond
- La TCMB (Türkiye Cumhuriyet Merkez Bankası, la banque centrale) calcule les plafonds selon une méthode définie et publie le barème le cinquième jour ouvré en partant de la fin du mois.
- Votre banque peut prélever moins. Le taux de votre contrat est celui qui compte.
Quel intérêt ?
- Définition
- L’intérêt contractuel (akdi faiz) est le coût de la part impayée de la dette de votre relevé, exprimé en taux mensuel.
- Qui paie
- Vous, lorsque vous payez le minimum ou plus, mais pas toute la dette.
- Montant
- Jusqu’au plafond ci-dessus. Votre contrat indique le taux de votre banque.
- Quand
- Sur le solde, jusqu’à la date de paiement suivante ou, sans paiement, jusqu’à la date d’arrêté suivante (Garanti BBVA).
- Définition
- L’intérêt de retard (gecikme faizi) est le taux mensuel appliqué à la part impayée du paiement minimum lorsque vous payez moins que le minimum.
- Montant
- Des plafonds mensuels de 3,55 %, 4,05 % et 4,55 % pour les trois mêmes tranches de dette.
- Limite dépassée
- Garanti BBVA mentionne aussi un intérêt de dépassement de limite (limit aşım faizi), prélevé lorsque les achats et les retraits d’espèces dépassent la limite de la carte.
- Définition
- Une avance d’espèces (nakit avans) est un retrait d’argent sur la limite de la carte.
- Début des intérêts
- DenizBank : généralement le jour même. Garanti BBVA : intérêts quotidiens.
- Montant
- Le plafond mensuel est de 4,25 % pour l’intérêt contractuel et de 4,55 % pour l’intérêt de retard, quelle que soit la dette du relevé. Les frais sont au maximum de 1 % de l’avance, et nuls pour une avance d’espèces échelonnée (instruction de la TCMB sur les frais).
- Limite
- La limite d’avance d’espèces n’est qu’une partie de la limite de la carte (DenizBank).
- Conversion
- Les dépenses à l’étranger sont converties en USD au taux du réseau de cartes, puis en livres turques au taux de la banque, avec une majoration pouvant atteindre 3 % (Garanti BBVA).
- Relevé
- Un relevé en devises doit être payé intégralement ; le minimum d’un relevé en livres turques varie selon la limite (Garanti BBVA).
- Plafond
- TCMB : plafonds mensuels de 2,98 % pour l’intérêt contractuel et de 3,28 % pour l’intérêt de retard sur les dettes de carte en devises.
- Paiement échelonné
- Aucun pour les dépenses à l’étranger.
Deux taxes : demandez à la banque
La BSMV (Banka ve Sigorta Muameleleri Vergisi) est une taxe sur les opérations bancaires et d’assurance ; le KKDF (Kaynak Kullanımı Destekleme Fonu) est un prélèvement perçu par les banques sur certains prêts. Sur un prêt bancaire, chacun représente 15 % des intérêts, comme l’indique Prêts en Turquie. C’est à votre banque de préciser quelles taxes s’appliquent aux intérêts de votre carte et à quel taux. Le relevé ci-dessus commence avec les deux à 0 : saisissez ce qu’indique votre banque.
Frais et droits : ce qu’une banque peut prélever
Les frais sont distincts des intérêts. L’instruction de la TCMB sur les frais du 13.01.2026 indique ce qui peut être facturé pour une carte et ce qui doit rester gratuit.
Une carte sans cotisation doit être proposée
Une banque doit proposer un type de carte sans cotisation annuelle, soumis aux mêmes règles de limite qu’une carte avec cotisation. Le titulaire d’une carte avec cotisation peut passer à cette carte avec la même limite. La cotisation ne peut être prélevée qu’après la première utilisation créant une dette.
Pas de cotisation tant que la carte reste inutilisée
Une carte sans mouvement pendant 180 jours consécutifs n’a pas de cotisation annuelle. Les cotisations impayées d’une carte inactive sont conservées pendant 12 mois au maximum, puis annulées, sans intérêts.
Une dette ne justifie pas un refus
Une banque ne peut pas refuser de résilier une carte parce qu’une dette reste due. Une carte ainsi résiliée n’a pas de cotisation annuelle pendant la période de remboursement.
Plusieurs services restent gratuits
L’envoi du relevé, la création et l’utilisation d’une carte virtuelle, jusqu’à deux cartes de remplacement par an après une perte ou un vol (au coût de revient après deux), le paiement de la dette de la carte par les canaux de l’émetteur et le report, le fractionnement ou l’ajout d’échéances à un solde, ou le report de la date d’échéance.
Au plus la moitié de la cotisation principale
La cotisation annuelle d’une carte supplémentaire ne dépasse pas 50 % de celle de la carte principale. Garanti BBVA : gratuite la première année, puis la moitié de la cotisation ; la limite est partagée avec la carte principale.
Au maximum 1 % de l’avance
Les frais d’avance d’espèces ne dépassent pas 1 % du montant ; ils sont nuls pour une avance d’espèces échelonnée. Au distributeur d’une autre banque, des frais de distributeur peuvent s’ajouter.
- D’abord l’émetteurUn litige sur les frais d’une carte est d’abord adressé à la banque qui l’a émise.
- Petit montant : commission d’arbitrageSi la banque ne règle pas le litige et que le montant est inférieur à un seuil fixé par le droit de la consommation, la commission d’arbitrage des consommateurs (Tüketici Hakem Heyeti, une instance qui tranche les litiges de consommation) s’en saisit.
- Montant plus élevé : médiation, puis tribunalAu-dessus de ce seuil, le litige relève d’un tribunal de la consommation. Avant le procès, vous devez d’abord demander une médiation (arabuluculuk : une rencontre avec un médiateur neutre pour parvenir à un accord) ; la loi en fait une condition de l’action en justice.
Étapes selon le communiqué du ministère du Commerce du 21.11.2020 · vérifié le 25.10.2026 · Communiqué du ministère du Commerce.
Une carte garantie par un dépôt : ce que disent deux banques
Une carte garantie par un dépôt est émise en contrepartie d’une garantie laissée à la banque. La banque décide qui peut en obtenir une et à quelles conditions.
Garanti BBVAAnahtar Kart
Le programme commence avec une garantie de 700 TL conservée sur votre compte. Le montant est bloqué et la demande de carte est approuvée en contrepartie. Les paiements sont examinés tous les 6 mois ; si la banque les juge satisfaisants, le blocage est levé et vous utilisez la carte sans garantie.
Teminatlı Kredi Kartı
Une carte garantie par un dépôt d’un montant fixe. La page de conseils de la banque indique qu’elle peut améliorer les chances d’approbation et qu’elle augmente le score de crédit.
- GarantieVous déposez de l’argent à la banque et il est bloqué. Chez Garanti BBVA, le programme commence à 700 TL.
- La carteLa banque émet une carte et fixe sa limite en contrepartie de la garantie.
- Un examenGaranti BBVA examine les paiements tous les 6 mois.
- Le blocageSi les paiements ont été satisfaisants, le blocage est levé.
Demandez d’abord à la banque
Demandez quelle limite la garantie permet d’obtenir, si l’argent bloqué rapporte quelque chose et ce qu’il devient si une dette de carte reste impayée. Une carte garantie par un dépôt a un relevé, un paiement minimum et une date d’échéance comme toute autre carte.
Sources et limites
Afficher les pages vérifiées
- Décision 11581 de la BDDK, 01.10.2026 : paiement minimum des cartes de crédit — BDDK, vérifié le 25.10.2026
- Décision 11367 de la BDDK, 29.01.2026 : limite totale des cartes d’une personne — BDDK, vérifié le 25.10.2026
- Kredi Kartı Taksit Sınırları ve Yasakları (barème du paiement échelonné, dernière note de bas de page du 24.08.2023) — BDDK, vérifié le 25.10.2026
- Banka Kartları ve Kredi Kartları Kanununa İlişkin Düzenlemeler (liste de la loi, du règlement et des barèmes) — BDDK, vérifié le 25.10.2026
- Kredi Kartı İşlemlerinde Uygulanacak Azami Faiz Oranları (barème valable à partir du 01.11.2026) — TCMB, vérifié le 25.10.2026
- Finansal Tüketicilerden Alınacak Ücretlere İlişkin Tebliğe (2020/7) İlişkin Uygulama Talimatı, 13.01.2026 — TCMB, vérifié le 25.10.2026
- Kredi Kartı Aidatlarının İadesine İlişkin Basın Açıklaması, 21.11.2020 — Ministère du Commerce, vérifié le 25.10.2026
- Troy — BKM (Centre interbancaire des cartes), vérifié le 25.10.2026
- Findeks Kredi Notu — Bureau d’enregistrement du crédit (KKB), vérifié le 25.10.2026
- Yabancılar ve Uluslararası Koruma Kanunu (loi 6458) — Mevzuat Bilgi Sistemi, vérifié le 23.10.2026
- Kredi kartları: sıkça sorulan sorular — Garanti BBVA, vérifié le 25.10.2026
- Kartlar: sıkça sorulan sorular — Ziraat Bankası, vérifié le 25.10.2026
- Bankkart — Ziraat Bankası, vérifié le 25.10.2026
- Nakit avans — DenizBank, vérifié le 25.10.2026
- Kredi kartı ipuçları — Yapı Kredi, vérifié le 25.10.2026
La couverture est une illustration. Les photos proviennent de Wikimedia Commons ; leurs auteurs, dates et pages de fichier figurent dans les légendes. L’image des années 1940 vient des archives Turkey in Photographs, partagée sans restriction de droits d’auteur connue. Les trois logos sont des fichiers SVG non modifiés de Wikimedia Commons (domaine public, marques déposées) ; chacun est lié à sa page de fichier sur la fiche de la banque. Un logo sert uniquement à nommer la banque et ne signifie pas qu’elle a participé à ce guide.
Ce guide fournit des informations générales, pas des conseils financiers. Il ne recommande ni banque ni carte. Demandez à votre banque ses conditions en vigueur et lisez le contrat avant de signer.