بطاقات الائتمان في تركيا: حدود البطاقة والتقسيط والفائدة
كيف تعمل بطاقة الائتمان في تركيا: من يمكنه الحصول عليها، وحد البطاقة، والتقسيط، وسقوف الفائدة والرسوم. يمكنك تجربة مثال لكشف الحساب.
الفهرس
تتيح بطاقة الائتمان في تركيا اقتراض أموال البنك حتى حد البطاقة، ويبيّن كشف الحساب الشهري المبلغ المطلوب سداده وموعده. وتترتب على المبلغ غير المسدّد فائدة يضع البنك المركزي سقفًا لها، وتحدد الدولة عدد الأشهر التي يمكن توزيع ثمن المشتريات عليها. يمتد كشف الحساب أدناه على اثني عشر شهرًا.
باختصار · تم التحقق في 25.10.2026
البنك يُقرض، والدولة تضع الحدود.
- تُنفق بطاقة الائتمان من أموال البنك حتى حد البطاقة. ويكون السداد وفق كشف حساب شهري. عند سداد دين المشتريات كاملًا بحلول تاريخ الاستحقاق، لا تُحتسب عليه فائدة.
- تترتب على المبلغ غير المسدّد فائدة. يضع TCMB، البنك المركزي، سقفًا لها على البطاقة بالليرة عند 3.25% أو 3.75% أو 4.25% شهريًا، بحسب حجم دين الكشف (الجدول سارٍ من 01.11.2026). تحدد البنوك معدلاتها ضمن هذا السقف، وقد تُضاف إليها ضرائب.
- الحد الأدنى للسداد نسبة من دين الكشف: 20% لبطاقة لا يتجاوز حدها 100,000 TL، و40% لما فوق ذلك. وتستمر الفائدة على المبلغ غير المسدّد.
- للتقسيط حد أقصى بحسب المشتريات: 12 شهرًا عمومًا، و18 شهرًا للرحلات الجوية ووكالات السفر والفنادق داخل تركيا، وأقل للإلكترونيات أو المجوهرات، ولا تقسيط للطعام أو الوقود أو أي إنفاق في الخارج.
- يحدد كل بنك المستندات التي يطلبها من الأجانب. تسمح الأسئلة الشائعة لأحد البنوك باستخدام جواز السفر لإثبات هوية الأجنبي، وتذكر أن الأجانب يتقدمون مع كفيل. وتوجد أيضًا بطاقة مضمونة بوديعة.
مثال، وليس عرضًا · تم التحقق في 25.10.2026
بطاقة واحدة، واثنا عشر كشف حساب
يمكنك إدخال حد البطاقة والدين، واختيار طريقة السداد الشهرية، والضغط على شريط لقراءة أي كشف حساب. تحتفظ الورقة بالكلمات التركية التي يطبعها البنك، ويظهر معناها تحت كل منها.
EKSTRE1 / 12
- Dönem borcuدين الكشف
- 20,000.00 TL
- Asgari ödemeالحد الأدنى للسداد
- 4,000.00 TL
- Ödenenالمبلغ المسدّد
- 4,000.00 TL
- Kalan borçالدين المتبقي بعد السداد
- 16,000.00 TL
- Akdi faizالفائدة التعاقدية
- 520.00 TL
- Gecikme faiziفائدة التأخير
- 0.00 TL
- BSMV + KKDFالضرائب على الفائدة
- 0.00 TL
- Yeni harcama, taksitإنفاق جديد، وأقساط مستحقة
- 0.00 TL
- Sonraki dönem borcuدين الكشف التالي
- 16,520.00 TL
ASGARİ: سُدّد الحد الأدنى أو أكثر. تسري الفائدة التعاقدية على المبلغ المتبقي.
كشف الحساب 1: الدين 20,000.00 TL والحد الأدنى للسداد 4,000.00 TL (20% منه). يتبقى 16,000.00 TL وتترتب عليه فائدة قدرها 520.00 TL. كشف الحساب التالي: 16,520.00 TL.
الكشوف الاثنا عشر في جدول (مثال: سداد الحد الأدنى شهريًا)
| كشف الحساب | الدين (TL) | الحد الأدنى المسدّد (TL) | الفائدة (TL) | دين الشهر التالي (TL) |
|---|---|---|---|---|
| 1 | 20,000.00 | 4,000.00 | 520.00 | 16,520.00 |
| 2 | 16,520.00 | 3,304.00 | 429.52 | 13,645.52 |
| 3 | 13,645.52 | 2,729.10 | 354.78 | 11,271.20 |
| 4 | 11,271.20 | 2,254.24 | 293.05 | 9,310.01 |
| 5 | 9,310.01 | 1,862.00 | 242.06 | 7,690.07 |
| 6 | 7,690.07 | 1,538.01 | 199.94 | 6,352.00 |
| 7 | 6,352.00 | 1,270.40 | 165.15 | 5,246.75 |
| 8 | 5,246.75 | 1,049.35 | 136.42 | 4,333.82 |
| 9 | 4,333.82 | 866.76 | 112.68 | 3,579.74 |
| 10 | 3,579.74 | 715.95 | 93.07 | 2,956.86 |
| 11 | 2,956.86 | 591.37 | 76.88 | 2,442.37 |
| 12 | 2,442.37 | 488.47 | 63.50 | 2,017.40 |
المثال: حد البطاقة 60,000 TL، والدين 20,000 TL، والفائدة 3.25% شهريًا (سقف TCMB لدين كشف يقل عن 30,000 TL، سارٍ من 01.11.2026)، مع سداد الحد الأدنى كل شهر ودون إنفاق جديد. هذا مثال، وليس عرضًا؛ يرد معدل البنك في العقد. يحدد TCMB هذه السقوف كل شهر، ويعرض جدوله السقوف الحالية.
بطاقات الائتمان وبطاقات الخصم والبطاقات الافتراضية: من أي أموال تُنفق؟
تُنفق بطاقة الائتمان من أموال البنك، وبطاقة الخصم من أموالك. ويحدد هذا الفرق ما إذا كان يمكن أن يترتب عليك دين، لذا يأتي أولًا.
Kredi kartı: أموال البنك، حتى حد البطاقة
تتيح الشراء الآن والسداد وفق كشف الحساب الشهري. يحصل عليها العميل الذي يقبله البنك، ويحدد البنك حد البطاقة. عند سداد دين المشتريات كاملًا بحلول تاريخ الاستحقاق لا تُحتسب فائدة، وعند سداد أقل تسري الفائدة على الباقي.
Banka kartı: أموال من حسابك الخاص
تُنفق من رصيد الحساب المرتبطة به، ضمن حد يومي للمعاملات، فلا ينشأ عنها دين بطاقة أو فائدة. ولا يجوز للبنك فرض رسوم سنوية على بطاقة خصم.
Sanal kart: رقم للتسوّق عبر الإنترنت
هي رقم بطاقة بلا بطاقة بلاستيكية، مخصص للمشتريات عبر الإنترنت. في Garanti BBVA يمكن إنشاؤها عبر الخدمات المصرفية على الإنترنت، وتكون مرتبطة ببطاقة لديك. لا تُفرض رسوم على إنشاء البطاقة الافتراضية واستخدامها، ولا رسوم سنوية على بطاقة الائتمان الافتراضية.
Bankkart Jest: جانب ائتمان وجانب خصم
تصف صفحة Ziraat بطاقة واحدة بجانب ائتمان وجانب خصم ورقمين على ظهرها. يمكنك اختيار الجانب الذي يدفع عند جهاز الدفع أو الصراف الآلي. يتاح التقسيط لدى المتاجر المتعاقدة، والسحب النقدي في أي ساعة.
الشعار على البطاقة
- شعار شبكة دولية، مثل Visa أو Mastercard، هو ما يتيح استخدام البطاقة في الخارج.
- Troy هي شبكة البطاقات التركية، تأسست عام 2016 ضمن BKM (Bankalararası Kart Merkezi، مركز البطاقات بين البنوك). تعمل بطاقة Troy في كل صراف آلي وجهاز دفع في متجر داخل تركيا.
- البطاقة التي تحمل شعار Troy وحده تحتاج أيضًا إلى شعار دولي لتعمل في الخارج.
BKM، Troy · تم التحقق في 25.10.2026
من يمكنه الحصول على بطاقة: أربعة جوانب يتحقق منها البنك
يقرر البنك لكل متقدم على حدة. ينظر في الهوية والدخل والسجل الائتماني، ولدى بعض المتقدمين، فيمن يكفلهم.
الهوية ورقم هوية الأجانب
تذكر الأسئلة الشائعة لدى Garanti BBVA أن الأجانب يمكنهم استخدام جواز السفر وثيقةً للهوية. ورقم هوية الأجانب (yabancı kimlik numarası) هو الرقم الذي يمنحه سجل النفوس للأجانب بدلًا من رقم هوية المواطن. يوضحه دليل القروض.
الدخل الموثّق
يُحدد مجموع حدود بطاقات الشخص لدى جميع البنوك بناءً على متوسط الدخل الموثّق فقط (قرار رقم 11367 الصادر عن BDDK، منظّم القطاع المصرفي في تركيا، بتاريخ 29.01.2026). يحتسب Yapı Kredi الراتب ودخل العمل الحر، والدخل المنتظم من الإيجار والعقارات والأوراق المالية.
Findeks، التقييم الائتماني
Findeks تقييم ائتماني من مكتب التسجيل الائتماني (KKB، Kredi Kayıt Bürosu). يلخّص سجل السداد: 45% لعادات السداد، و32% لوضع الحسابات والديون الحالي، و18% لمقدار الائتمان المستخدم، و5% للائتمان الجديد. ويُعد السداد بعد تاريخ الاستحقاق من الأسباب الرئيسية لانخفاضه.
كفيل
تذكر الأسئلة الشائعة لدى Garanti BBVA أن غير العاملين والأجانب وحدهم يتقدمون مع كفيل (garantör). تُرفق بطاقة هوية الكفيل، ويُدوّن اسمه وعنوان منزله ورقم هاتفه في النموذج. أما الشخص المرجعي فيُتصل به فقط للتحقق من البيانات، ولا يتحمل مخاطر المتقدم.
- التقديميذكر Ziraat الفروع والهاتف المحمول وفرع الإنترنت والصرافات الآلية والرسائل النصية ومركز الاتصال وسائلَ للتقديم. ويتلقى Garanti BBVA نموذجًا موقّعًا مع المستندات في أحد الفروع.
- تحقّق البنكيقيّم البنك الطلب وفق سياسات الائتمان والتخصيص ودرجات المخاطر لديه (Yapı Kredi). ويذكر Garanti BBVA أنه يقيّم الطلب خلال 20 يومًا.
- الحد والبطاقةيحدد البنك حد البطاقة، أي أقصى دين يمكن أن يترتب عليها في وقت واحد، ثم يصدر البطاقة.
- أول استخداملا يجوز فرض رسوم سنوية إلا بعد أول استخدام ينشأ عنه دين (تعليمات رسوم TCMB).
سؤال البنك أولًا
يمكنك سؤال البنك عن المستندات التي يقبلها من الأجنبي، وما إذا كان جواز السفر يكفي، وما إذا كان يطلب كفيلًا، والمدة التي يستغرقها القرار. إذا طلب تصديق المستندات الأجنبية أو توثيقها لدى الكاتب بالعدل، يوضح هذان الدليلان المقصود: التصديق والتوثيق لدى الكاتب بالعدل.
طلب رفع حد البطاقة
- طلبات حد البطاقة تُقدّم إلى البنك عبر الفرع أو الموقع أو فرع الإنترنت أو الهاتف المحمول أو مركز الاتصال أو الصراف الآلي أو الرسائل النصية (Ziraat).
- مستندات دخل إضافية قد ترفع حد البطاقة: يذكر Garanti BBVA سند الملكية وعقد الإيجار ورخصة السيارة ودفتر حساب لدى بنك آخر.
صفحات أربعة بنوك: حقيقة مؤرّخة من كل منها
تضم كل بطاقة حقيقة واحدة من صفحة البنك نفسه، تم التحقق منها في التاريخ الظاهر. تَرِد البطاقات بالترتيب الأبجدي، وهي ليست تصنيفًا للبنوك.
كيف تُقرأ البطاقات
- حقيقة واحدة لكل بنك، من صفحته نفسها ومع تاريخها.
- ترتيب أبجدي. لا يُقدَّم بنك على آخر.
 صفحة السحب النقدي
DenizBank
السحب النقدي (nakit avans) هو سحب نقود من البطاقة. تبدأ فائدته عمومًا في اليوم نفسه، وحد السحب النقدي جزء فقط من حد البطاقة. ويتاح سحب نقدي بالتقسيط، قد تكون له فائدة أو رسوم مختلفة.
 أسئلة البطاقات الشائعة
Garanti BBVA
يُحوّل الإنفاق في الخارج إلى الدولار الأمريكي بسعر شبكة البطاقة، ثم إلى الليرة بسعر البنك، مع إضافة عمولة تصل إلى 3%. ويجب سداد كشف الحساب بالعملة الأجنبية كاملًا. انظر أيضًا أسعار الصرف.
Yapı Kredi
يقيّم الطلبات وفق سياسات الائتمان والتخصيص ودرجات المخاطر لديه. ويحتسب ضمن الدخل الراتب ودخل العمل الحر، والدخل المنتظم من الإيجار والعقارات والأوراق المالية.
 أسئلة البطاقات الشائعة
Ziraat
يمكن طلب تغيير حد البطاقة في الفرع أو عبر الموقع أو الصراف الآلي أو الرسائل النصية أو الهاتف أو التطبيق. ويمكن سداد دين البطاقة عبر Ziraat Mobil وBankkart Mobil وفرع الإنترنت ومركز الاتصال والصراف الآلي، أو بأمر تلقائي أو بتحويل EFT. للمزيد عن البنك: دليل بنك Ziraat.
حد البطاقة: ما الذي يحدد أقصى دين يمكن أن يترتب عليها؟
حد البطاقة هو أقصى دين يمكن أن يترتب عليها في وقت واحد. يحدده البنك ضمن حد أقصى تضعه الدولة لجميع بطاقاتك مجتمعة.
- ما هو؟
- أقصى دين يمكن أن يترتب على البطاقة في وقت واحد. يستهلك الإنفاق أو السحب النقدي منه إلى أن يُسدّد المبلغ.
- من يحدده؟
- البنك. وتنص قاعدة الدولة على أن مجموع حدود بطاقات الشخص لدى جميع البنوك يُحدد بناءً على متوسط الدخل الموثّق فقط، وأن يُبلّغ البنك مركز المخاطر التابع لاتحاد بنوك تركيا (TBB) بهذا الدخل في يوم تحديد حد البطاقة. قرار BDDK رقم 11367، 29.01.2026
- كم يبلغ؟
- يصوغ Garanti BBVA القاعدة هكذا: لجميع البطاقات مجتمعة، حتى 2× متوسط صافي الدخل الشهري في السنة الأولى، وحتى 4× منه بعد ذلك. وقد يمنع حد مرتفع لدى بنك آخر رفع الحد. الأسئلة الشائعة عن بطاقاته، تم التحقق في 25.10.2026
- متى يتغير؟
- يمكن طلب رفعه بمستندات دخل إضافية. ويجب على البنوك جعل كل حد بطاقة ضمن الحد الأقصى بحلول 01.01.2027.
- لماذا يهم؟
- يحدد حد البطاقة أيضًا الحد الأدنى للسداد: 20% من دين الكشف إذا كان حد البطاقة لا يتجاوز 100,000 TL، و40% لما فوق ذلك. قرار BDDK رقم 11581، 01.10.2026
مثال، وليس عرضًا · تم التحقق في 25.10.2026
دخلك وحد البطاقة
يمكنك إدخال دخل شهري. يوضح المؤشر ما تنتجه قاعدة 2× و4× الواردة في الأسئلة الشائعة عن بطاقات Garanti BBVA لجميع بطاقاتك مجتمعة، والحد الذي تتغير عنده نسبة الحد الأدنى للسداد.
| صافي الدخل الشهري | السنة الأولى (2 ×) | السنوات التالية (4 ×) | الحد الأدنى للسداد عند هذا الحد |
|---|---|---|---|
| 15,000 TL | 30,000 TL | 60,000 TL | 20% في السنة الأولى، و20% لاحقًا |
| 30,000 TL | 60,000 TL | 120,000 TL | 20% في السنة الأولى، و40% لاحقًا |
| 60,000 TL | 120,000 TL | 240,000 TL | 40% في السنة الأولى، و40% لاحقًا |
التقسيط: سداد المشتريات على أقساط
يقسّم التقسيط سعر المشتريات إلى أقساط شهرية تظهر في كشوف الحساب التالية. وتحدد الدولة الحد الأقصى بالأشهر بحسب المشتريات: 12 شهرًا عمومًا، و18 شهرًا للسفر داخل تركيا، وأقل لبعض السلع، ولا تقسيط لسلع أخرى.
جدول التقسيط لدى BDDK · تم التحقق في 25.10.2026
عدد الأشهر بحسب المشتريات
ترتفع كل ستارة بقدر الحد الأقصى للأشهر الذي تسمح به الدولة لذلك النوع من المشتريات. والستارة المغلقة تعني عدم إتاحة التقسيط إطلاقًا. يمكنك الضغط على إحداها لقراءة القاعدة.
- 18شهرًاطيران ووكالات وفنادق محلية
يمكن تقسيط الإنفاق على شركات الطيران ووكالات السفر والفنادق داخل تركيا لمدة تصل إلى 18 شهرًا.
- 12شهرًاالقاعدة العامة، والهواتف المجدّدة
السقف العام 12 شهرًا للمشتريات وللسحب النقدي. ويُتاح أيضًا تقسيط الهاتف المجدّد المشترى من مركز تجديد أو بائع معتمد على 12 شهرًا، دون حد للسعر.
- 9أشهرأثاث وأجهزة وصحة وتلفزيون حتى 5,000 TL
الأثاث والأجهزة الكهربائية والمنتجات الصحية: 9 أشهر. تلفزيون بسعر لا يتجاوز 5,000 TL: 9 أشهر.
- 6أشهرأجهزة لوحية وأندية وجمعيات
الأجهزة اللوحية، والمدفوعات للأندية والجمعيات: 6 أشهر.
- 4أشهرإلكترونيات
الإلكترونيات: 4 أشهر، بما فيها تلفزيون بسعر 5,000 TL أو أكثر.
- 3أشهرمجوهرات وسفر لشمال قبرص
المجوهرات غير الذهب المسكوك (basılı، مثل العملات الذهبية) وسبائك الذهب (külçe): 3 أشهر. الإنفاق على شركات الطيران ووكالات السفر والفنادق في شمال قبرص: 3 أشهر.
- لا تقسيطذهب مسكوك وسبائك واتصالات وتسويق مباشر
لا تقسيط للذهب المسكوك (basılı، مثل العملات الذهبية) أو سبائك الذهب (külçe)، أو للاتصالات، أو للتسويق المباشر.
- لا تقسيطأي إنفاق في الخارج
لا تقسيط لأي إنفاق في الخارج، ولا للإنفاق على شركات الطيران ووكالات السفر والفنادق في الخارج. يُستثنى شمال قبرص (3 أشهر).
- لا تقسيططعام ووقود وتجميل ولوازم مكتبية وبطاقات هدايا
لا تقسيط للوجبات والطعام والوقود ومستحضرات التجميل واللوازم المكتبية، ولا لبطاقات الهدايا وشيكات الهدايا والمنتجات المشابهة التي لا تتضمن سلعة أو خدمة محددة.
هذه سقوف: قد يتيح البنك عددًا أقل من الأشهر. ويمكن لبطاقات الشركات تقسيط المشتريات والسحب النقدي على مدة تصل إلى 18 شهرًا.
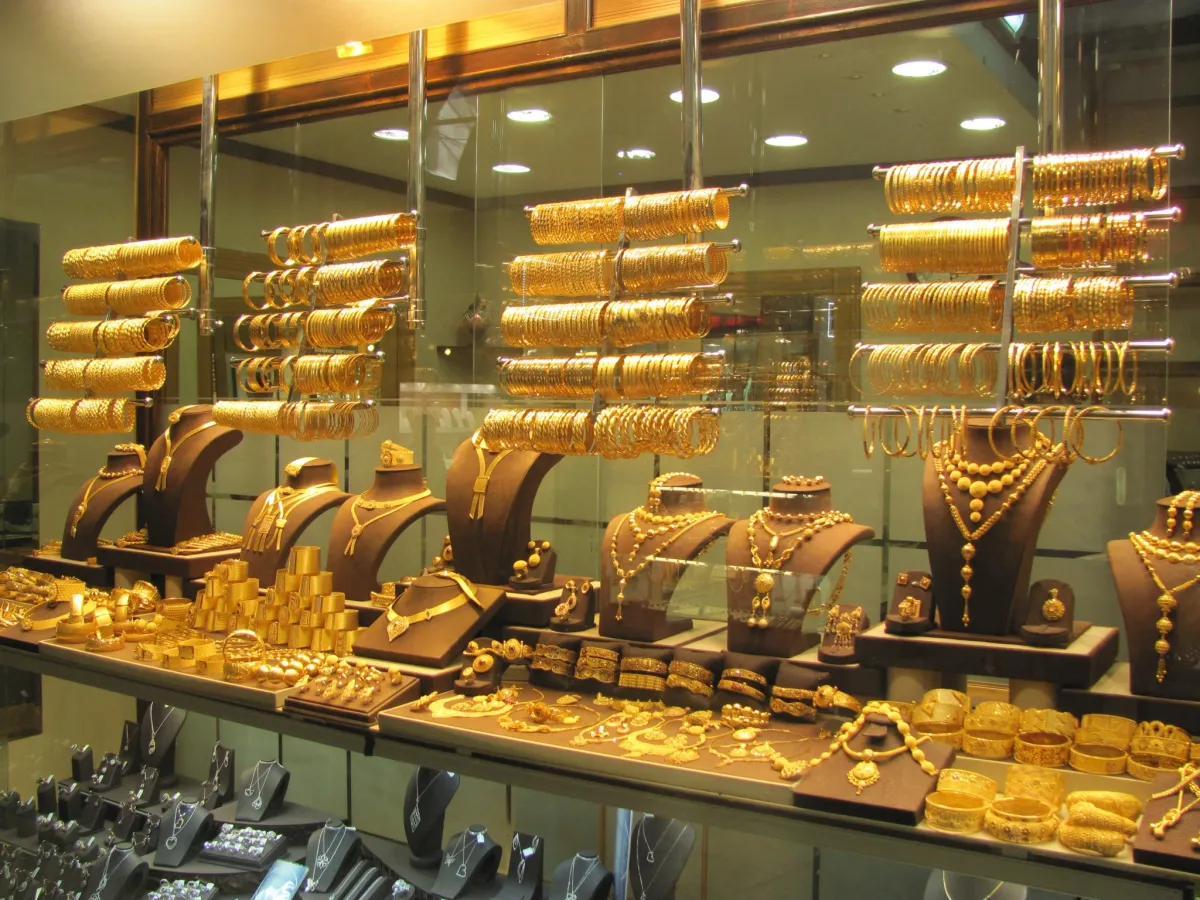
المجوهرات والذهب لهما أقصر مدد التقسيط
- 3 أشهر للمجوهرات غير الذهب المسكوك (basılı، مثل العملات الذهبية) وسبائك الذهب (külçe).
- لا تقسيط للذهب المسكوك أو سبائك الذهب.
- كل قسط يُضاف إلى دين الكشف لذلك الشهر في الأداة أعلاه.
جدول التقسيط لدى BDDK · تم التحقق في 25.10.2026
- ما هو؟
- يُقسّم السعر إلى أقساط شهرية. يُضاف كل قسط إلى كشف حساب، فيشمله دين ذلك الكشف.
- النقد
- يشمل السقف العام البالغ 12 شهرًا السحب النقدي أيضًا. ويذكر DenizBank أن السحب النقدي بالتقسيط قد تكون له فائدة أو رسوم مختلفة.
- الخارج
- لا تقسيط لأي إنفاق في الخارج.
- مبلغ أكبر
- القرض المصرفي منتج آخر له قواعده الخاصة: انظر القروض في تركيا.
الدورة الشهرية: كشف الحساب وتاريخ الاستحقاق والحد الأدنى للسداد
يجمع البنك الإنفاق كل شهر ويتيح كشف حساب. تدور الدورة حول خمسة مصطلحات: كشف الحساب، وتاريخ إغلاق الكشف، وتاريخ الاستحقاق، ودين الكشف، والحد الأدنى للسداد.
من المتجر إلى كشف الحساب
- الدفع بالبطاقة في متجر. تُضاف المشتريات إلى دين الفترة.
- ينهي تاريخ إغلاق الكشف الفترة. يجمع البنك الإنفاق.
- يأتي كشف الحساب بعد ذلك. يكون السداد بحلول تاريخ الاستحقاق.
أي مصطلح؟
- ما هو؟
- كشف الحساب (ekstre، ويُسمّى أيضًا hesap özeti) هو المستند الذي يرسله البنك بعد كل تاريخ إغلاق كشف. يورد الإنفاق وحد البطاقة والدين والمدفوعات بين تاريخ إغلاق الكشف السابق والحالي.
- لماذا؟
- يبيّن المبلغ المستحق عليك والموعد المحدد لسداده.
- من؟
- يصدره البنك. ويتيح Garanti BBVA الكشف في اليوم التالي لتاريخ إغلاق الكشف، ويمكنه أيضًا إرساله بالبريد الإلكتروني أو الرسائل النصية.
- كم يبلغ؟
- يُظهر دين الكشف والحد الأدنى للسداد. ولا يجوز للبنك فرض رسوم على إرساله (تعليمات رسوم TCMB، 13.01.2026).
- ما هو؟
- تاريخ إغلاق الكشف (hesap kesim tarihi) هو اليوم من كل شهر الذي ينهي فيه البنك الفترة ويجمع إنفاقك.
- مثال
- مثال Garanti BBVA: إذا كان تاريخ إغلاق الكشف في اليوم 3، فإن الإنفاق من 3 مارس إلى 3 أبريل يشكّل دين فترة واحدة.
- من؟
- يحدده البنك. ويتيح Garanti BBVA تغييره مرة واحدة في السنة التقويمية بالاتصال بالبنك.
- لماذا يهم؟
- تسري الفائدة على الجزء غير المسدّد بدءًا من تاريخ إغلاق الكشف (Garanti BBVA).
- ما هو؟
- تاريخ الاستحقاق (son ödeme tarihi) هو آخر يوم لسداد كشف الحساب.
- حتى متى؟
- Garanti BBVA: في الفرع حتى الساعة 17:00 من تاريخ الاستحقاق؛ وعبر تطبيق الهاتف أو مركز الاتصال أو الخدمات المصرفية على الإنترنت حتى الساعة 00:00.
- القنوات
- يذكر Garanti BBVA التطبيق ومركز الاتصال والخدمات المصرفية على الإنترنت والصرافات الآلية والفروع والسداد التلقائي وتحويل EFT من بنوك أخرى وفروع PTT عبر الإنترنت ونقاط الدفع.
- الرسوم
- نقاط الدفع وفروع PTT عبر الإنترنت: 19.17 TL، تُحتسب في فترة الكشف التالية؛ وحد نقاط الدفع 20,000 TL شهريًا (Garanti BBVA). لا رسوم على السداد عبر قنوات البنك مُصدر البطاقة نفسه (TCMB).
- السداد التلقائي
- يجب أن يتوفر الرصيد في الحساب بحلول صباح تاريخ الاستحقاق (Garanti BBVA).
- ما هو؟
- دين الكشف (dönem borcu) هو المبلغ المستحق عن الفترة الواردة في كشف الحساب.
- لماذا يهم؟
- الحد الأدنى للسداد نسبة منه، ويتحدد سقف الفائدة لدى TCMB بحسب حجمه.
- سداد كامل
- عند سداد دين المشتريات كاملًا في تاريخ الاستحقاق لا تُحتسب فائدة (Garanti BBVA). وتترتب على السحب النقدي فائدة يومية.
- الخارج
- يجب سداد كشف الحساب بالعملة الأجنبية كاملًا (Garanti BBVA).
- ما هو؟
- الحد الأدنى للسداد (asgari ödeme) هو أصغر مبلغ يجب سداده بحلول تاريخ الاستحقاق.
- كم يبلغ؟
- 20% من دين الكشف لبطاقة لا يتجاوز حدها 100,000 TL؛ و40% لما فوق ذلك. قرار BDDK رقم 11581، 01.10.2026
- عند سداده
- عند سداد الحد الأدنى أو أكثر، تسري الفائدة التعاقدية (akdi faiz) على المتبقي (Garanti BBVA).
- عند سداد أقل
- تسري فائدة التأخير (gecikme faizi) على الجزء غير المسدّد من الحد الأدنى. لدى Ziraat، يتوقف السحب النقدي بالبطاقة عند عدم سداد الحد الأدنى أو سداده ناقصًا؛ وإذا حدث ذلك مرتين متتاليتين، تتوقف المشتريات أيضًا؛ ويعيد سداد الحد الأدنى البطاقة إلى وضعها الطبيعي.
- Findeks
- السداد بعد تاريخ الاستحقاق من الأسباب الرئيسية لانخفاض التقييم (KKB).
الحد الأدنى للسداد · قرار BDDK رقم 11581، 01.10.2026
20% من الدين، و40% إذا تجاوز حد البطاقة 100,000 TL.
الدين نفسه، 20,000 TL، مع سداد الحد الأدنى كل شهر، وفائدة 3.25% شهريًا، ودون إنفاق جديد، وترك كلتا الضريبتين عند 0. إذا كان حد البطاقة 60,000 TL فالحد الأدنى للسداد 20%: بعد 12 كشف حساب، يبلغ مجموع الفائدة المحتسبة 2,687.05 TL، ويبقى دين قدره 2,017.40 TL. وإذا كان حد البطاقة 120,000 TL فالحد الأدنى للسداد 40%: الفائدة 1,021.70 TL، والدين المتبقي 63.91 TL.
كل حد أدنى للسداد نسبة من المتبقي، لذا يتناقص الدين ببطء. هذا مثال، وليس عرضًا؛ يرد معدل البنك في العقد.
الفائدة: من يحدد السقف؟
لا تُحتسب فائدة على مشتريات البطاقة إذا سُدّدت كاملًا بحلول تاريخ الاستحقاق. وتُحتسب فائدة على الباقي، ويضع TCMB سقفًا لمعدلها الشهري.
سقوف TCMB · سارية من 01.11.2026
3.25% أو 3.75% أو 4.25% شهريًا بحد أقصى.
يتحدد سقف الفائدة التعاقدية على بطاقة بالليرة بحسب دين الكشف: أقل من 30,000 TL، يكون 3.25%؛ ومن 30,000 إلى 180,000 TL، يكون 3.75%؛ وفوق 180,000 TL، يكون 4.25%، وينطبق ذلك أيضًا على بطاقات الشركات. والجدول الساري من 01.10.2026 يحمل المعدلات نفسها.
تحدد البنوك معدلاتها بحرية ضمن السقف. ويحدد TCMB هذه السقوف كل شهر، ويعرض جدوله السقوف الحالية.
| نوع الدين | سقف الفائدة التعاقدية شهريًا | سقف فائدة التأخير شهريًا |
|---|---|---|
| بطاقة بالليرة، دين الكشف أقل من 30,000 TL | 3.25% | 3.55% |
| بطاقة بالليرة، دين الكشف من 30,000 إلى 180,000 TL | 3.75% | 4.05% |
| بطاقة بالليرة، دين الكشف فوق 180,000 TL، وبطاقات الشركات | 4.25% | 4.55% |
| السحب النقدي أو الاستخدام النقدي، وحسابات السحب على المكشوف أيضًا | 4.25% | 4.55% |
| دين بطاقة بعملة أجنبية | 2.98% | 3.28% |
جدول TCMB، سارٍ من 01.11.2026 · تم التحقق في 25.10.2026 · TCMB: سقوف الفائدة على معاملات البطاقات.
من يحدد السقف؟
- TCMB (Türkiye Cumhuriyet Merkez Bankası، البنك المركزي) يحسب السقوف وفق طريقة محددة، ويتيح الجدول في خامس يوم عمل محسوب من نهاية كل شهر.
- البنك قد يحتسب فائدة أقل. والمعدل الوارد في العقد هو المعتمد.
أي فائدة؟
- ما هو؟
- الفائدة التعاقدية (akdi faiz) هي تكلفة الجزء غير المسدّد من دين الكشف، ويُعبَّر عنها بمعدل شهري.
- من يدفع؟
- تُحتسب عليك عند سداد الحد الأدنى أو أكثر دون سداد الدين كاملًا.
- كم يبلغ؟
- حتى السقف المبين أعلاه. يحدد العقد معدل البنك.
- متى؟
- على المتبقي حتى تاريخ السداد التالي، أو حتى تاريخ إغلاق الكشف التالي إذا لم يحدث سداد (Garanti BBVA).
- ما هو؟
- فائدة التأخير (gecikme faizi) هي المعدل الشهري على الجزء غير المسدّد من الحد الأدنى للسداد، عند سداد أقل من الحد الأدنى.
- كم يبلغ؟
- السقوف 3.55% و4.05% و4.55% شهريًا لفئات الدين الثلاث نفسها.
- تجاوز الحد
- يذكر Garanti BBVA أيضًا فائدة تجاوز الحد (limit aşım faizi)، وتُحتسب عندما يتجاوز الإنفاق والسحب النقدي حد البطاقة.
- ما هو؟
- السحب النقدي (nakit avans) هو سحب نقود من حد البطاقة.
- بداية الفائدة
- DenizBank: في اليوم نفسه عمومًا. Garanti BBVA: فائدة يومية.
- كم يبلغ؟
- السقف الشهري 4.25% للفائدة التعاقدية و4.55% لفائدة التأخير، مهما بلغ دين الكشف. والرسوم لا تتجاوز 1% من مبلغ السحب النقدي، ولا رسوم على السحب النقدي بالتقسيط (تعليمات رسوم TCMB).
- الحد
- حد السحب النقدي جزء فقط من حد البطاقة (DenizBank).
- التحويل
- يُحوّل الإنفاق في الخارج إلى الدولار الأمريكي بسعر شبكة البطاقة، ثم إلى الليرة بسعر البنك، مع إضافة عمولة تصل إلى 3% (Garanti BBVA).
- كشف الحساب
- يجب سداد كشف الحساب بالعملة الأجنبية كاملًا؛ ويختلف الحد الأدنى للسداد في كشف الحساب بالليرة بحسب حد البطاقة (Garanti BBVA).
- السقف
- TCMB: 2.98% للفائدة التعاقدية و3.28% لفائدة التأخير شهريًا على دين البطاقة بالعملة الأجنبية.
- التقسيط
- لا تقسيط لأي إنفاق في الخارج.
ضريبتان: سؤال البنك
BSMV (Banka ve Sigorta Muameleleri Vergisi) ضريبة على المعاملات المصرفية والتأمينية؛ وKKDF (Kaynak Kullanımı Destekleme Fonu) رسم تحصّله البنوك على بعض القروض. في القرض المصرفي تبلغ كل منهما 15% من الفائدة، كما يوضح دليل القروض في تركيا. ويحدد البنك الضرائب المطبقة على فائدة البطاقة ومعدلاتها. يبدأ كشف الحساب أعلاه كلتيهما عند 0: يمكنك إدخال ما يحدده البنك.
الرسوم وحقوقك: ما يجوز للبنك تقاضيه
الرسوم منفصلة عن الفائدة. وتحدد تعليمات رسوم TCMB المؤرخة في 13.01.2026 ما يجوز فرض رسوم عليه في البطاقة وما يجب أن يبقى مجانيًا.
يجب إتاحة بطاقة بلا رسوم سنوية
يجب أن يتيح البنك نوع بطاقة بلا رسوم سنوية، يخضع لقواعد حد البطاقة نفسها المطبقة على بطاقة برسوم. ويمكن لحامل بطاقة برسوم التحويل إليه بالحد نفسه. ولا يجوز فرض الرسوم إلا بعد أول استخدام ينشأ عنه دين.
لا رسوم ما دامت البطاقة غير مستخدمة
البطاقة التي لا تشهد حركة طوال 180 يومًا متتاليًا لا تُفرض عليها رسوم سنوية. وتُعلّق الرسوم غير المسدّدة للبطاقة الخاملة لمدة أقصاها 12 شهرًا، ثم تُلغى دون احتساب فائدة عليها.
وجود دين ليس سببًا للرفض
لا يجوز للبنك رفض إلغاء البطاقة بسبب وجود دين مستحق. والبطاقة الملغاة بهذه الطريقة لا تُفرض عليها رسوم سنوية خلال فترة السداد.
خدمات عدة تبقى مجانية
إرسال كشف الحساب، وإنشاء البطاقة الافتراضية واستخدامها، وإصدار بطاقتين بديلتين كحد أقصى سنويًا بعد الفقدان أو السرقة (بالتكلفة بعد البطاقة الثانية)، وسداد دين البطاقة عبر قنوات البنك مُصدرها نفسه، وتأجيل الدين أو تقسيمه أو إضافة أقساط إليه أو تمديد تاريخ الاستحقاق.
نصف رسوم البطاقة الأساسية بحد أقصى
الرسوم السنوية للبطاقة الإضافية لا تتجاوز 50% من رسوم البطاقة الأساسية. Garanti BBVA: مجانية في السنة الأولى، ثم بنصف الرسوم؛ وحد البطاقة مشترك مع البطاقة الأساسية.
1% من مبلغ السحب بحد أقصى
رسوم السحب النقدي لا تتجاوز 1% من المبلغ؛ ولا رسوم على السحب النقدي بالتقسيط. وقد تُضاف رسوم صراف آلي عند استخدام صراف لبنك آخر.
- مُصدر البطاقة أولًايُرفع النزاع بشأن رسوم البطاقة أولًا إلى البنك الذي أصدرها.
- مبلغ صغير: لجنة التحكيمإذا لم يحل البنك النزاع وكان المبلغ أقل من حد مالي محدد بموجب قانون المستهلك، تتولى لجنة تحكيم المستهلك (Tüketici Hakem Heyeti، هيئة تفصل في نزاعات المستهلكين) النظر فيه.
- مبلغ أكبر: الوساطة ثم المحكمةإذا تجاوز المبلغ ذلك الحد، يُرفع النزاع إلى محكمة المستهلك. وقبل رفع الدعوى يجب التقدم أولًا إلى الوساطة (arabuluculuk: لقاء مع وسيط محايد للتوصل إلى اتفاق)؛ إذ يجعلها القانون شرطًا لرفع الدعوى.
الخطوات كما وردت في بيان وزارة التجارة بتاريخ 21.11.2020 · تم التحقق في 25.10.2026 · بيان وزارة التجارة.
بطاقة مضمونة بوديعة: ما يقوله بنكان
البطاقة المضمونة بوديعة بطاقة تصدر مقابل ضمان تتركه لدى البنك. ويحدد البنك من يحصل عليها وبأي شروط.
Garanti BBVAAnahtar Kart
يبدأ البرنامج بضمان قدره 700 TL يُحتفظ به في حسابك. يُحجز المبلغ، ويُقبل طلب البطاقة بضمانه. تُراجع المدفوعات كل 6 أشهر، وإذا وجدها البنك مناسبة يُرفع الحجز وتُستخدم البطاقة بلا ضمان.
Teminatlı Kredi Kartı
بطاقة مقابل ضمان ثابت. تذكر صفحة إرشادات البنك أنها قد تحسّن فرص القبول وترفع التقييم الائتماني.
- الضمانتُودع أموال لدى البنك وتُحجز. يبدأ البرنامج لدى Garanti BBVA من 700 TL.
- البطاقةيصدر البنك بطاقة ويحدد حدها مقابل الضمان.
- المراجعةيراجع Garanti BBVA المدفوعات كل 6 أشهر.
- الحجزإذا كانت المدفوعات مناسبة، يُرفع الحجز.
سؤال البنك أولًا
يمكنك السؤال عن حد البطاقة الذي يتيحه الضمان، وما إذا كانت الأموال المحجوزة تدر عائدًا، وما يحدث لها إذا بقي دين البطاقة دون سداد. للبطاقة المضمونة بوديعة كشف حساب وحد أدنى للسداد وتاريخ استحقاق مثل أي بطاقة أخرى.
المصادر وحدود المعلومات
عرض الصفحات التي تم التحقق منها
- قرار BDDK رقم 11581، 01.10.2026: الحد الأدنى للسداد لبطاقات الائتمان — BDDK، تم التحقق في 25.10.2026
- قرار BDDK رقم 11367، 29.01.2026: مجموع حدود بطاقات الشخص — BDDK، تم التحقق في 25.10.2026
- Kredi Kartı Taksit Sınırları ve Yasakları (جدول التقسيط، آخر حاشية 24.08.2023) — BDDK، تم التحقق في 25.10.2026
- Banka Kartları ve Kredi Kartları Kanununa İlişkin Düzenlemeler (قائمة القانون واللائحة والجداول) — BDDK، تم التحقق في 25.10.2026
- Kredi Kartı İşlemlerinde Uygulanacak Azami Faiz Oranları (جدول سارٍ من 01.11.2026) — TCMB، تم التحقق في 25.10.2026
- Finansal Tüketicilerden Alınacak Ücretlere İlişkin Tebliğe (2020/7) İlişkin Uygulama Talimatı, 13.01.2026 — TCMB، تم التحقق في 25.10.2026
- Kredi Kartı Aidatlarının İadesine İlişkin Basın Açıklaması, 21.11.2020 — وزارة التجارة، تم التحقق في 25.10.2026
- Troy — BKM (مركز البطاقات بين البنوك)، تم التحقق في 25.10.2026
- Findeks Kredi Notu — مكتب التسجيل الائتماني (KKB)، تم التحقق في 25.10.2026
- Yabancılar ve Uluslararası Koruma Kanunu (القانون 6458) — Mevzuat Bilgi Sistemi، تم التحقق في 23.10.2026
- Kredi kartları: sıkça sorulan sorular — Garanti BBVA، تم التحقق في 25.10.2026
- Kartlar: sıkça sorulan sorular — Ziraat Bankası، تم التحقق في 25.10.2026
- Bankkart — Ziraat Bankası، تم التحقق في 25.10.2026
- Nakit avans — DenizBank، تم التحقق في 25.10.2026
- Kredi kartı ipuçları — Yapı Kredi، تم التحقق في 25.10.2026
الغلاف رسم توضيحي. الصور من Wikimedia Commons، وتَرِد أسماء مصوّريها وتواريخها وصفحات ملفاتها في التعليقات؛ وصورة أربعينيات القرن العشرين من أرشيف Turkey in Photographs، وهي متاحة دون قيود معروفة على حقوق النشر. الشعارات الثلاثة ملفات SVG غير معدّلة من Wikimedia Commons (ضمن الملك العام، وعليها حقوق علامات تجارية)؛ يرتبط كل منها بصفحة ملفه في بطاقته، والشعار يعرّف بالبنك فقط، ولا يعني أن البنك شارك في هذا الدليل.
هذا الدليل معلومات عامة، وليس نصيحة مالية. ولا يوصي ببنك أو بطاقة. يمكنك سؤال البنك عن شروطه الحالية، وقراءة العقد قبل توقيعه.