Cartões de crédito na Turquia: limites, taksit e juros
Cartão de crédito na Turquia: quem pode ter, definição do limite, taksit (pagamento parcelado), tetos de juros e tarifas. Teste um exemplo de fatura.
Índice
Um cartão de crédito na Turquia empresta a você o dinheiro do banco até um limite, e uma fatura mensal informa quanto pagar e até quando. O valor que fica sem pagar gera juros, cujo teto é definido pelo banco central, e o Estado determina em quantos meses uma compra pode ser parcelada. A fatura abaixo acompanha doze meses.
Em resumo · verificado em 25.10.2026
O banco empresta, o Estado define os limites.
- Um cartão de crédito usa o dinheiro do banco até um limite. Você paga com base em uma fatura mensal. Pague toda a dívida das compras até a data de vencimento e não haverá juros sobre ela.
- O valor que fica sem pagar gera juros. Em um cartão em liras, a TCMB, o banco central, fixa o teto em 3,25%, 3,75% ou 4,25% ao mês, conforme o valor da dívida da fatura (tabela válida a partir de 01.11.2026). Os bancos definem sua própria taxa até o teto; pode haver impostos além dos juros.
- O pagamento mínimo é uma parte da dívida da fatura: 20% em um cartão com limite de até 100.000 TL, e 40% acima disso. O valor que fica sem pagar continua gerando juros.
- Taksit, o pagamento parcelado, tem um teto conforme a compra: 12 meses em geral, 18 para voos, agências de viagem e hotéis na Turquia, menos para eletrônicos ou joias, e nenhum para alimentos, combustível ou qualquer gasto no exterior.
- Para estrangeiros, cada banco define os documentos exigidos. As perguntas frequentes de um banco permitem que estrangeiros usem o passaporte como documento de identidade e informam que eles solicitam o cartão com um fiador. Também existe cartão com garantia de depósito.
Exemplo, não é uma oferta · verificado em 25.10.2026
Um cartão, doze faturas
Digite um limite e uma dívida, escolha como pagar a cada mês e toque em uma tira para ler qualquer fatura. A folha mantém as palavras em turco impressas pelo banco; o significado aparece abaixo de cada uma.
EKSTRE1 / 12
- Dönem borcudívida da fatura
- 20.000,00 TL
- Asgari ödemepagamento mínimo
- 4.000,00 TL
- Ödenenvalor pago
- 4.000,00 TL
- Kalan borçdívida após o pagamento
- 16.000,00 TL
- Akdi faizjuros contratuais
- 520,00 TL
- Gecikme faizijuros de mora
- 0,00 TL
- BSMV + KKDFimpostos sobre os juros
- 0,00 TL
- Yeni harcama, taksitnovos gastos, parcelas a pagar
- 0,00 TL
- Sonraki dönem borcudívida da próxima fatura
- 16.520,00 TL
ASGARİ: foi pago o mínimo ou mais. Incidem juros contratuais sobre o saldo restante.
Fatura 1: a dívida é de 20.000,00 TL e o pagamento mínimo é de 4.000,00 TL (20% dela). Restam 16.000,00 TL, que geram 520,00 TL de juros. A próxima fatura: 16.520,00 TL.
As doze faturas em tabela (exemplo: mínimo pago todo mês)
| Fatura | Dívida (TL) | Mínimo pago (TL) | Juros (TL) | Dívida no mês seguinte (TL) |
|---|---|---|---|---|
| 1 | 20.000,00 | 4.000,00 | 520,00 | 16.520,00 |
| 2 | 16.520,00 | 3.304,00 | 429,52 | 13.645,52 |
| 3 | 13.645,52 | 2.729,10 | 354,78 | 11.271,20 |
| 4 | 11.271,20 | 2.254,24 | 293,05 | 9.310,01 |
| 5 | 9.310,01 | 1.862,00 | 242,06 | 7.690,07 |
| 6 | 7.690,07 | 1.538,01 | 199,94 | 6.352,00 |
| 7 | 6.352,00 | 1.270,40 | 165,15 | 5.246,75 |
| 8 | 5.246,75 | 1.049,35 | 136,42 | 4.333,82 |
| 9 | 4.333,82 | 866,76 | 112,68 | 3.579,74 |
| 10 | 3.579,74 | 715,95 | 93,07 | 2.956,86 |
| 11 | 2.956,86 | 591,37 | 76,88 | 2.442,37 |
| 12 | 2.442,37 | 488,47 | 63,50 | 2.017,40 |
O exemplo: limite de 60.000 TL, dívida de 20.000 TL, 3,25% ao mês (teto da TCMB para dívida da fatura abaixo de 30.000 TL, válido a partir de 01.11.2026), pagamento mínimo todo mês e nenhum novo gasto. É um exemplo, não uma oferta; a taxa do seu banco está no contrato. A TCMB define esses tetos todo mês; sua tabela mostra os atuais.
Cartões de crédito, de débito e virtuais: que dinheiro cada um usa
Um cartão de crédito usa o dinheiro do banco; um cartão de débito usa o seu. Essa diferença determina se você pode ficar devendo, por isso vem primeiro.
Kredi kartı: dinheiro do banco, até um limite
Ele permite comprar agora e pagar pela fatura mensal. É concedido a um cliente aprovado pelo banco, que define o limite. Pague toda a dívida das compras até a data de vencimento e não haverá juros; pague menos e os juros incidirão sobre o restante.
Banka kartı: dinheiro da sua própria conta
Ele usa o dinheiro da conta à qual está vinculado, dentro de um limite diário de transações, por isso não gera dívida no cartão nem juros. O banco não pode cobrar anuidade de um cartão de débito.
Sanal kart: um número para compras on-line
É um número de cartão sem versão física, criado para compras on-line. No Garanti BBVA, você o cria pelo internet banking, vinculado a um cartão que já tem. A criação e o uso de um cartão virtual não têm tarifa, e um cartão de crédito virtual não tem anuidade.
Bankkart Jest: função crédito e função débito
A página do Ziraat descreve um cartão com função crédito, função débito e dois números no verso. Você escolhe na maquininha ou no caixa eletrônico qual função usar para pagar. O pagamento parcelado funciona em estabelecimentos conveniados, e o adiantamento em dinheiro está disponível a qualquer hora.
O logotipo no cartão
- O logotipo de uma bandeira internacional, como Visa ou Mastercard, permite que o cartão funcione no exterior.
- Troy é a bandeira turca de cartões, criada em 2016 no âmbito da BKM (Bankalararası Kart Merkezi, o Centro Interbancário de Cartões). Um cartão Troy funciona em todos os caixas eletrônicos e maquininhas de lojas na Turquia.
- Um cartão apenas com o logotipo Troy também precisa de um logotipo internacional para funcionar no exterior.
BKM, Troy · verificado em 25.10.2026
Quem pode ter um cartão: quatro verificações
O banco decide caso a caso. Ele analisa sua identidade, sua renda, seu histórico de crédito e, para alguns solicitantes, quem garante o pagamento.
Identidade e número de identificação de estrangeiros
Estrangeiros podem usar o passaporte como documento de identidade, segundo as perguntas frequentes do Garanti BBVA. O número de identificação de estrangeiros (yabancı kimlik numarası) é o número atribuído a estrangeiros pelo registro da população, no lugar do número de identidade de um cidadão. O guia de empréstimos explica esse número.
Renda comprovada
O limite total de todos os cartões de uma pessoa em todos os bancos é definido apenas com base na renda média comprovada (decisão 11367 da BDDK, o órgão regulador bancário da Turquia, 29.01.2026). O Yapı Kredi considera salário, renda de trabalho autônomo e rendimentos regulares de aluguéis, imóveis e títulos e valores mobiliários.
Findeks, a pontuação de crédito
Findeks é uma pontuação de crédito do Departamento de Registro de Crédito (KKB, Kredi Kayıt Bürosu). Ela resume seu histórico de pagamentos: 45% de hábitos de pagamento, 32% de situação atual das contas e dívidas, 18% de uso do crédito, 5% de novos créditos. Pagar após a data de vencimento é um dos principais motivos de queda da pontuação.
Um fiador
As perguntas frequentes do Garanti BBVA informam que apenas pessoas que não trabalham e estrangeiros solicitam o cartão com um fiador (garantör). O documento de identidade do fiador é anexado, e seu nome, endereço residencial e telefone vão no formulário. Uma pessoa de referência só recebe uma ligação para confirmar os dados e não assume o risco do solicitante.
- SolicitaçãoO Ziraat lista agências, aplicativo, agência on-line, caixas eletrônicos, SMS e central de atendimento como meios de solicitar. O Garanti BBVA recebe um formulário assinado com os documentos em uma agência.
- Análise do bancoO banco avalia a solicitação conforme suas políticas de crédito e concessão e pontuações de risco (Yapı Kredi). O Garanti BBVA informa que avalia uma solicitação em até 20 dias.
- Limite e cartãoO banco define o limite, o máximo que você pode dever de uma vez, e emite o cartão.
- Primeiro usoA anuidade só pode ser cobrada após o primeiro uso que gere uma dívida (instrução da TCMB sobre tarifas).
Pergunte antes ao banco
Pergunte quais documentos o banco aceita de estrangeiros, se basta o passaporte, se exige fiador e quanto tempo leva a decisão. Se ele exigir a legalização ou autenticação de documentos estrangeiros, estes guias explicam o que isso significa: legalização e autenticação em cartório.
Pedido de aumento do limite
- Pedidos de alteração do limite podem ser feitos ao banco na agência, no site, na agência on-line, no aplicativo, na central de atendimento, no caixa eletrônico ou por SMS (Ziraat).
- Documentos de renda adicionais podem aumentar o limite: o Garanti BBVA lista escritura de imóvel, contrato de aluguel, documento de veículo e caderneta bancária de outro banco.
As páginas de quatro bancos: um fato datado de cada um
Cada quadro traz um fato da página do próprio banco, verificado na data indicada. Os quadros estão em ordem alfabética e não são um ranking.
Como ler os quadros
- Um fato por banco, retirado da página do próprio banco e com sua data.
- Ordem alfabética. Nenhum banco é colocado acima de outro.
 Adiantamento em dinheiro
DenizBank
Um adiantamento em dinheiro (nakit avans) é dinheiro sacado no cartão. Em geral, os juros começam no mesmo dia, e o limite de adiantamento em dinheiro é apenas parte do limite do cartão. Existe adiantamento em dinheiro parcelado, possivelmente com outra taxa ou tarifa.
 FAQ cartões
Garanti BBVA
Os gastos no exterior são convertidos em USD pela taxa da bandeira do cartão e depois em liras pela taxa do banco, com um acréscimo de até 3%. Uma fatura em moeda estrangeira deve ser paga integralmente. Veja também as taxas de câmbio.
Yapı Kredi
O banco avalia as solicitações conforme suas políticas de crédito e concessão e pontuações de risco. Para a renda, considera salário, renda de trabalho autônomo e rendimentos regulares de aluguéis, imóveis e títulos e valores mobiliários.
 FAQ cartões
Ziraat
É possível solicitar uma alteração de limite na agência, no site, no caixa eletrônico, por SMS, por telefone ou no aplicativo. A dívida do cartão pode ser paga pelo Ziraat Mobil, Bankkart Mobil, agência on-line, central de atendimento, caixa eletrônico, débito automático ou EFT. Mais sobre o banco: guia do Ziraat Bank.
O limite: o que define o máximo que você pode dever
O limite é o máximo que você pode dever no cartão de uma vez. O banco o define dentro de um teto que o Estado estabelece para todos os seus cartões juntos.
- O que é
- O máximo que você pode dever no cartão de uma vez. O que você gasta ou saca consome o limite até o pagamento.
- Quem define
- O banco. A regra do Estado é que o limite total de todos os cartões de uma pessoa em todos os bancos seja definido apenas com base na renda média comprovada, e o banco informa essa renda ao Centro de Risco da Associação de Bancos da Turquia (TBB) no dia em que define o limite. Decisão 11367 da BDDK, 29.01.2026
- Quanto
- O Garanti BBVA descreve assim: todos os seus cartões juntos podem ter limite de até 2 vezes sua renda líquida média mensal no primeiro ano e de até 4 vezes nos anos seguintes. Um limite alto em outro banco pode impedir o aumento. Perguntas frequentes sobre cartões do banco, verificado em 25.10.2026
- Quando muda
- Você pode pedir um aumento com documentos de renda adicionais. Os bancos devem enquadrar todos os limites no teto até 01.01.2027.
- Por que importa
- O limite também define o pagamento mínimo: 20% da dívida da fatura para limite de até 100.000 TL, e 40% acima disso. Decisão 11581 da BDDK, 01.10.2026
Exemplo, não é uma oferta · verificado em 25.10.2026
Sua renda e o limite do cartão
Digite uma renda mensal. O indicador mostra o resultado da regra de 2× e 4× das perguntas frequentes sobre cartões do Garanti BBVA para todos os seus cartões juntos e o limite em que muda a proporção do pagamento mínimo.
| Renda líquida mensal | Primeiro ano (2 ×) | Anos seguintes (4 ×) | Pagamento mínimo nesse limite |
|---|---|---|---|
| 15.000 TL | 30.000 TL | 60.000 TL | 20% no primeiro ano, 20% depois |
| 30.000 TL | 60.000 TL | 120.000 TL | 20% no primeiro ano, 40% depois |
| 60.000 TL | 120.000 TL | 240.000 TL | 40% no primeiro ano, 40% depois |
Taksit: pagamento de uma compra em parcelas
Taksit divide o preço de uma compra em parcelas mensais que entram nas próximas faturas. O Estado limita o número de meses conforme a compra: 12 em geral, 18 para viagens na Turquia, menos para alguns produtos e nenhum para outros.
Tabela de pagamento parcelado da BDDK · verificado em 25.10.2026
Quantos meses, conforme a compra
Cada persiana sobe até a altura que representa o máximo de meses permitido pelo Estado para aquele tipo de compra. Uma persiana fechada significa que não há pagamento parcelado. Toque em uma para ler a regra.
- 18mesesCompanhia aérea, agência, hotel na Turquia
Gastos com companhias aéreas, agências de viagem e hotéis na Turquia podem ser parcelados em até 18 meses.
- 12mesesRegra geral, celulares recondicionados
O teto geral é de 12 meses, para compras e saques em dinheiro. Um celular recondicionado comprado de um centro de recondicionamento ou de um vendedor autorizado também pode ser parcelado em 12 meses, sem limite de preço.
- 9mesesMóveis, eletrodomésticos, saúde, TV até 5.000 TL
Móveis, eletrodomésticos e produtos de saúde: 9 meses. TV com preço de até 5.000 TL: 9 meses.
- 6mesesTablets, clubes, associações
Tablets e pagamentos a clubes e associações: 6 meses.
- 4mesesEletrônicos
Eletrônicos: 4 meses, incluindo TV de 5.000 TL ou mais.
- 3mesesJoias, viagens ao Chipre do Norte
Joias, exceto ouro cunhado (basılı, como moedas de ouro) e barras de ouro (külçe): 3 meses. Gastos com companhias aéreas, agências de viagem e hotéis no Chipre do Norte: 3 meses.
- Sem taksitOuro cunhado, barras de ouro, telecomunicações, marketing direto
Não há pagamento parcelado para ouro cunhado (basılı, como moedas de ouro) ou barras de ouro (külçe), telecomunicações ou marketing direto.
- Sem taksitQualquer gasto no exterior
Não há pagamento parcelado para qualquer gasto no exterior, nem para gastos com companhias aéreas, agências de viagem e hotéis no exterior. O Chipre do Norte é a exceção (3 meses).
- Sem taksitAlimentos, combustível, cosméticos, material de escritório, cartões-presente
Não há pagamento parcelado para refeições e alimentos, combustível, cosméticos e material de escritório, nem para cartões-presente, cheques-presente e produtos semelhantes que não incluam um bem ou serviço concreto.
Esses são tetos: o banco pode oferecer menos meses. Cartões corporativos podem parcelar compras e saques em dinheiro em até 18 meses.
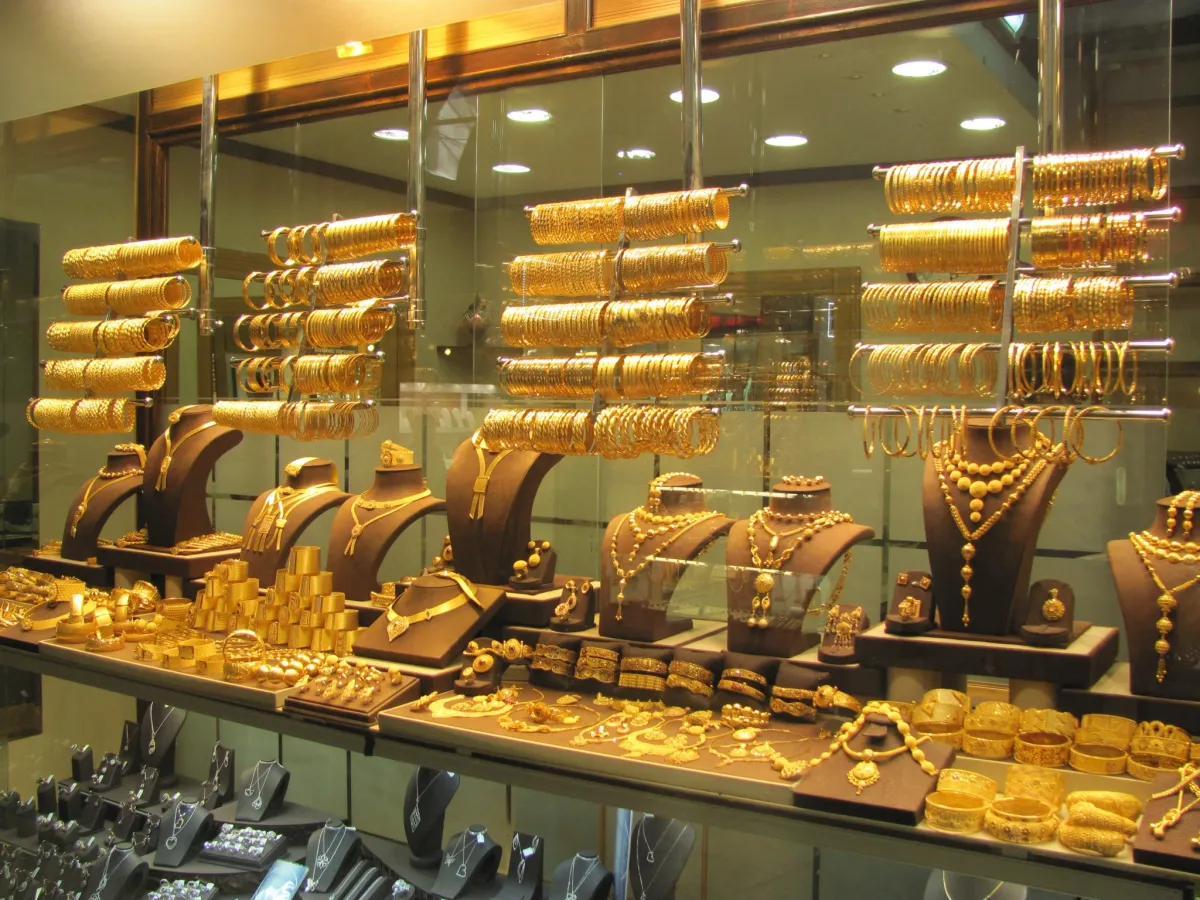
Joias e ouro têm os prazos mais curtos
- 3 meses para joias, exceto ouro cunhado (basılı, como moedas de ouro) e barras de ouro (külçe).
- Sem pagamento parcelado para ouro cunhado ou barras de ouro.
- Cada parcela é somada à dívida da fatura daquele mês na ferramenta acima.
Tabela de pagamento parcelado da BDDK · verificado em 25.10.2026
- O que é
- O preço é dividido em parcelas mensais. Cada parcela entra em uma fatura, por isso a dívida daquela fatura inclui esse valor.
- Dinheiro
- O teto geral de 12 meses também vale para saques em dinheiro. O DenizBank informa que um adiantamento em dinheiro parcelado pode ter outra taxa ou tarifa.
- Exterior
- Não há pagamento parcelado para qualquer gasto no exterior.
- Valor maior
- Um empréstimo bancário é outro produto, com regras próprias: veja Empréstimos na Turquia.
O ciclo mensal: fatura, vencimento, mínimo
Todo mês, o banco soma seus gastos e disponibiliza uma fatura. Cinco termos regem o ciclo: fatura, data de fechamento, data de vencimento, dívida da fatura e pagamento mínimo.
Da loja à fatura
- Você paga com cartão em uma loja. A compra entra na dívida do período.
- A data de fechamento encerra o período. O banco soma os gastos.
- Em seguida vem a fatura. Você paga até a data de vencimento.
Qual termo?
- O que é
- A fatura (ekstre, também hesap özeti) é o documento que o banco envia após cada data de fechamento. Ela lista os gastos, o limite, a dívida e os pagamentos entre a data de fechamento anterior e a atual.
- Por quê
- É nela que você vê quanto deve e até quando pagar.
- Quem
- O banco a emite. O Garanti BBVA a disponibiliza no dia seguinte à data de fechamento e também pode enviá-la por e-mail ou SMS.
- Quanto
- Ela mostra a dívida da fatura e o pagamento mínimo. O banco não pode cobrar pelo envio (instrução da TCMB sobre tarifas, 13.01.2026).
- O que é
- A data de fechamento (hesap kesim tarihi) é o dia de cada mês em que o banco encerra o período e soma seus gastos.
- Exemplo
- Exemplo do Garanti BBVA: com data de fechamento no dia 3, os gastos de 3 de março a 3 de abril formam a dívida de um período.
- Quem
- O banco a define. O Garanti BBVA permite alterá-la uma vez por ano civil, por telefone.
- Por que importa
- Os juros sobre a parte não paga incidem a partir da data de fechamento (Garanti BBVA).
- O que é
- A data de vencimento (son ödeme tarihi) é o último dia para pagar a fatura.
- Até quando
- Garanti BBVA: na agência, até as 17:00 da data de vencimento; pelo aplicativo, central de atendimento ou internet banking, até as 00:00.
- Canais
- O Garanti BBVA lista aplicativo, central de atendimento, internet banking, caixas eletrônicos, agências, pagamento automático, EFT de outros bancos, agências on-line dos PTT e pontos de pagamento.
- Tarifas
- Pontos de pagamento e agências on-line dos PTT: 19,17 TL, cobrados no próximo período da fatura; pontos de pagamento até 20.000 TL por mês (Garanti BBVA). Pagar pelos canais do próprio emissor não tem tarifa (TCMB).
- Pagamento automático
- O saldo deve estar na conta até a manhã da data de vencimento (Garanti BBVA).
- O que é
- A dívida da fatura (dönem borcu) é o valor que você deve pelo período indicado na fatura.
- Por que importa
- O pagamento mínimo é uma parte dela, e o teto de juros da TCMB depende do seu valor.
- Pagar tudo
- Pague toda a dívida das compras na data de vencimento e não haverá juros (Garanti BBVA). Um adiantamento em dinheiro gera juros diários.
- Exterior
- Uma fatura em moeda estrangeira deve ser paga integralmente (Garanti BBVA).
- O que é
- O pagamento mínimo (asgari ödeme) é o menor valor a pagar até a data de vencimento.
- Quanto
- 20% da dívida da fatura em um cartão com limite de até 100.000 TL; 40% acima disso. Decisão 11581 da BDDK, 01.10.2026
- Se pagar o mínimo
- Pague o mínimo ou mais e os juros contratuais (akdi faiz) incidirão sobre o restante (Garanti BBVA).
- Se pagar menos
- Os juros de mora (gecikme faizi) incidem sobre a parte não paga do mínimo. No Ziraat, um cartão cujo mínimo não foi pago ou foi pago parcialmente fica bloqueado para adiantamento em dinheiro; após duas ocorrências consecutivas, fica bloqueado também para compras; pagar o mínimo restabelece a situação normal.
- Findeks
- Pagar após a data de vencimento é um dos principais motivos de queda da pontuação (KKB).
Pagamento mínimo · decisão 11581 da BDDK, 01.10.2026
20% da dívida, 40% acima de um limite de 100.000 TL.
A mesma dívida de 20.000 TL, pagamento mínimo todo mês, 3,25% ao mês, nenhum novo gasto e ambos os impostos mantidos em 0. Com limite de 60.000 TL, o mínimo é de 20%: após 12 faturas, foram cobrados 2.687,05 TL de juros e ainda restam 2.017,40 TL de dívida. Com limite de 120.000 TL, o mínimo é de 40%: 1.021,70 TL de juros e 63,91 TL ainda devidos.
Cada pagamento mínimo é uma parte do saldo restante, por isso a dívida diminui lentamente. É um exemplo, não uma oferta; a taxa do seu banco está no contrato.
Juros: quem define o teto
O cartão não cobra juros sobre compras pagas integralmente até a data de vencimento. Sobre o restante, cobra juros, e a TCMB limita a taxa mensal.
Tetos da TCMB · válidos a partir de 01.11.2026
No máximo 3,25%, 3,75% ou 4,25% ao mês.
O teto dos juros contratuais em um cartão em liras depende da dívida da fatura: abaixo de 30.000 TL, 3,25%; de 30.000 a 180.000 TL, 3,75%; acima de 180.000 TL, 4,25%, taxa que também vale para cartões corporativos. A tabela válida a partir de 01.10.2026 é igual.
Os bancos definem sua taxa livremente até o teto. A TCMB define esses tetos todo mês; sua tabela mostra os atuais.
| Tipo de dívida | Juros contratuais, teto mensal | Juros de mora, teto mensal |
|---|---|---|
| Cartão em liras, dívida da fatura abaixo de 30.000 TL | 3,25% | 3,55% |
| Cartão em liras, dívida da fatura de 30.000 a 180.000 TL | 3,75% | 4,05% |
| Cartão em liras, dívida da fatura acima de 180.000 TL, e cartões corporativos | 4,25% | 4,55% |
| Saque ou uso de dinheiro, também contas com cheque especial | 4,25% | 4,55% |
| Dívida de cartão em moeda estrangeira | 2,98% | 3,28% |
Tabela da TCMB, válida a partir de 01.11.2026 · verificado em 25.10.2026 · TCMB: taxas máximas de juros em transações com cartões.
Quem define o teto
- A TCMB (Türkiye Cumhuriyet Merkez Bankası, o banco central) calcula os tetos por um método definido e publica a tabela no quinto dia útil a contar do fim de cada mês.
- Seu banco pode cobrar menos. A taxa que vale é a do contrato.
Qual tipo de juros?
- O que é
- Os juros contratuais (akdi faiz) são o custo da parte não paga da dívida da fatura, expresso como taxa mensal.
- Quem paga
- Você, quando paga o mínimo ou mais, mas não a dívida inteira.
- Quanto
- Até o teto acima. Seu contrato informa a taxa do banco.
- Quando
- Sobre o restante, até a próxima data de pagamento ou, sem pagamento, até a próxima data de fechamento (Garanti BBVA).
- O que é
- Os juros de mora (gecikme faizi) são a taxa mensal sobre a parte não paga do pagamento mínimo, quando você paga menos que o mínimo.
- Quanto
- Tetos de 3,55%, 4,05% e 4,55% ao mês para as mesmas três faixas de dívida.
- Acima do limite
- O Garanti BBVA também menciona juros por excesso de limite (limit aşım faizi), cobrados quando os gastos e saques em dinheiro ultrapassam o limite do cartão.
- O que é
- Um adiantamento em dinheiro (nakit avans) é dinheiro sacado do limite do cartão.
- Início dos juros
- DenizBank: em geral, no mesmo dia. Garanti BBVA: juros diários.
- Quanto
- O teto mensal é de 4,25% para juros contratuais e 4,55% para juros de mora, qualquer que seja a dívida da fatura. A tarifa é de no máximo 1% do adiantamento, e não há tarifa para adiantamento em dinheiro parcelado (instrução da TCMB sobre tarifas).
- Limite
- O limite de adiantamento em dinheiro é apenas parte do limite do cartão (DenizBank).
- Conversão
- Os gastos no exterior são convertidos em USD pela taxa da bandeira do cartão e depois em liras pela taxa do banco, com um acréscimo de até 3% (Garanti BBVA).
- Fatura
- Uma fatura em moeda estrangeira deve ser paga integralmente; o pagamento mínimo de uma fatura em liras varia conforme o limite (Garanti BBVA).
- Teto
- TCMB: 2,98% de juros contratuais e 3,28% de juros de mora ao mês sobre a dívida de cartão em moeda estrangeira.
- Parcelas
- Nenhuma para gastos no exterior.
Dois impostos: pergunte ao banco
BSMV (Banka ve Sigorta Muameleleri Vergisi) é um imposto sobre transações bancárias e de seguros; KKDF (Kaynak Kullanımı Destekleme Fonu) é uma contribuição que os bancos recolhem sobre alguns empréstimos. Em um empréstimo bancário, ambos são de 15% sobre os juros, como mostra Empréstimos na Turquia. Cabe ao seu banco informar quais impostos incidem sobre os juros do cartão e a que taxa. A fatura acima começa com ambos em 0: digite o que seu banco informar.
Tarifas e seus direitos: o que o banco pode cobrar
Uma tarifa é separada dos juros. A instrução da TCMB sobre tarifas de 13.01.2026 informa o que pode ser cobrado em um cartão e o que deve continuar gratuito.
O banco deve oferecer cartão sem anuidade
O banco deve oferecer um tipo de cartão sem anuidade, avaliado pelas mesmas regras de limite de um cartão com anuidade. Quem tem um cartão com anuidade pode migrar para ele mantendo o limite. A anuidade só pode ser cobrada após o primeiro uso que gere uma dívida.
Sem anuidade enquanto o cartão estiver sem uso
Um cartão sem movimentação por 180 dias consecutivos não tem anuidade. Anuidades não pagas de cartão inativo ficam pendentes por no máximo 12 meses e depois são canceladas, sem incidência de juros.
Uma dívida não justifica recusar o cancelamento
O banco não pode recusar o cancelamento de um cartão por haver dívida pendente. Um cartão cancelado nessas condições não tem anuidade durante o período de pagamento da dívida.
Vários serviços continuam gratuitos
Envio da fatura, criação e uso de cartão virtual, até dois cartões de reposição por ano após perda ou roubo (a preço de custo após dois), pagamento da dívida do cartão pelos canais do próprio emissor e adiamento, divisão ou acréscimo de parcelas de um saldo ou prorrogação da data de vencimento.
No máximo metade da anuidade principal
A anuidade de um cartão adicional é de no máximo 50% da anuidade do cartão principal. Garanti BBVA: gratuito no primeiro ano, depois metade da anuidade; o limite é compartilhado com o cartão principal.
No máximo 1% do adiantamento
A tarifa de adiantamento em dinheiro é de no máximo 1% do valor; não há tarifa para adiantamento em dinheiro parcelado. No caixa eletrônico de outro banco, pode haver uma tarifa adicional pelo uso do terminal.
- Primeiro, o emissorUma contestação sobre tarifa de cartão vai primeiro ao banco que emitiu o cartão.
- Valor pequeno: comissão de arbitragemSe o banco não resolver e o valor estiver abaixo de um limite monetário estabelecido pela legislação do consumidor, a comissão de arbitragem do consumidor (Tüketici Hakem Heyeti, um colegiado que decide conflitos de consumo) analisa o caso.
- Valor maior: mediação, depois tribunalAcima desse limite, o conflito vai para um tribunal do consumidor. Antes da ação, é preciso solicitar mediação (arabuluculuk: uma reunião com um mediador neutro para chegar a um acordo); a lei a estabelece como condição para a ação.
Etapas conforme o comunicado do Ministério do Comércio de 21.11.2020 · verificado em 25.10.2026 · Comunicado do Ministério do Comércio.
Um cartão com garantia de depósito: o que dizem dois bancos
Um cartão com garantia é emitido mediante uma garantia que você deixa no banco. O banco decide quem pode ter um e em quais condições.
Garanti BBVAAnahtar Kart
O programa começa com uma garantia de 700 TL mantida na sua conta. O valor é bloqueado, e a solicitação do cartão é aprovada com essa garantia. Os pagamentos são revistos a cada 6 meses e, se o banco os considerar adequados, o bloqueio é retirado e você passa a usar o cartão sem garantia.
Teminatlı Kredi Kartı
Um cartão com garantia de valor fixo. A página de dicas do banco informa que ele pode melhorar as chances de aprovação e aumenta a pontuação de crédito.
- GarantiaVocê deposita dinheiro no banco e ele fica bloqueado. No Garanti BBVA, o programa começa em 700 TL.
- O cartãoO banco emite um cartão e define seu limite com base na garantia.
- RevisãoO Garanti BBVA analisa os pagamentos a cada 6 meses.
- O bloqueioSe os pagamentos foram adequados, o bloqueio é retirado.
Pergunte antes ao banco
Pergunte qual limite a garantia permite, se o dinheiro bloqueado tem algum rendimento e o que acontece com ele se uma dívida do cartão não for paga. Um cartão com garantia tem fatura, pagamento mínimo e data de vencimento como qualquer outro.
Fontes e limites
Mostrar páginas verificadas
- Decisão 11581 da BDDK, 01.10.2026: pagamento mínimo dos cartões de crédito — BDDK, verificado em 25.10.2026
- Decisão 11367 da BDDK, 29.01.2026: limite total dos cartões de uma pessoa — BDDK, verificado em 25.10.2026
- Kredi Kartı Taksit Sınırları ve Yasakları (tabela de pagamento parcelado, última nota de rodapé de 24.08.2023) — BDDK, verificado em 25.10.2026
- Banka Kartları ve Kredi Kartları Kanununa İlişkin Düzenlemeler (lista da lei, do regulamento e das tabelas) — BDDK, verificado em 25.10.2026
- Kredi Kartı İşlemlerinde Uygulanacak Azami Faiz Oranları (tabela válida a partir de 01.11.2026) — TCMB, verificado em 25.10.2026
- Finansal Tüketicilerden Alınacak Ücretlere İlişkin Tebliğe (2020/7) İlişkin Uygulama Talimatı, 13.01.2026 — TCMB, verificado em 25.10.2026
- Kredi Kartı Aidatlarının İadesine İlişkin Basın Açıklaması, 21.11.2020 — Ministério do Comércio, verificado em 25.10.2026
- Troy — BKM (Centro Interbancário de Cartões), verificado em 25.10.2026
- Findeks Kredi Notu — Departamento de Registro de Crédito (KKB), verificado em 25.10.2026
- Yabancılar ve Uluslararası Koruma Kanunu (Lei 6458) — Mevzuat Bilgi Sistemi, verificado em 23.10.2026
- Kredi kartları: sıkça sorulan sorular — Garanti BBVA, verificado em 25.10.2026
- Kartlar: sıkça sorulan sorular — Ziraat Bankası, verificado em 25.10.2026
- Bankkart — Ziraat Bankası, verificado em 25.10.2026
- Nakit avans — DenizBank, verificado em 25.10.2026
- Kredi kartı ipuçları — Yapı Kredi, verificado em 25.10.2026
A capa é uma ilustração. As fotos são da Wikimedia Commons, com autores, datas e páginas dos arquivos nas legendas; a imagem da década de 1940 vem do arquivo Turkey in Photographs e é compartilhada sem restrições de direitos autorais conhecidas. Os três logotipos são arquivos SVG inalterados da Wikimedia Commons (domínio público, com proteção de marca); cada um tem um link para a página do arquivo no quadro do banco, e um logotipo apenas identifica o banco, sem indicar que ele participou deste guia.
Este guia traz informações gerais, não aconselhamento financeiro. Ele não recomenda um banco ou cartão. Pergunte ao seu banco quais são as condições atuais e leia o contrato antes de assinar.