Carte di credito in Turchia: limiti, taksit e interessi
Come funziona una carta di credito in Turchia: requisiti, limite, taksit, tetti degli interessi e commissioni. Prova un estratto conto di esempio.
Sommario
Una carta di credito in Turchia ti presta il denaro della banca fino a un limite. Un estratto conto mensile ti indica quanto pagare ed entro quando. Sul debito non saldato maturano interessi, con un tetto fissato dalla banca centrale. Lo Stato stabilisce in quanti mesi si può suddividere un acquisto. L’estratto conto qui sotto copre dodici mesi.
In breve · verificato il 25.10.2026
La banca presta, lo Stato fissa i limiti.
- Una carta di credito spende il denaro della banca fino a un limite. Lo restituisci in base a un estratto conto mensile. Se saldi tutto il debito per gli acquisti entro la data di scadenza, non maturano interessi.
- Sul debito non saldato maturano interessi. Per una carta in lire la TCMB, la banca centrale, fissa un tetto del 3,25%, 3,75% o 4,25% al mese, in base al debito dell’estratto conto (tabella valida dal 01.11.2026). Le banche stabiliscono il proprio tasso entro il tetto; possono aggiungersi imposte.
- Il pagamento minimo è una quota del debito dell’estratto conto: il 20% su una carta con un limite fino a 100.000 TL, il 40% oltre questa soglia. Sul debito non saldato continuano a maturare interessi.
- Il taksit, il pagamento a rate, ha un tetto in base a ciò che compri: 12 mesi in generale, 18 per voli, agenzie di viaggio e alberghi in Turchia, meno per elettronica o gioielli, nessuna rata per alimentari, carburante o qualsiasi spesa all’estero.
- Per uno straniero, ogni banca stabilisce i documenti richiesti. Le FAQ di una banca consentono ai cittadini stranieri di usare il passaporto come documento e indicano che devono fare domanda con un garante. Esiste anche una carta con garanzia su un deposito.
Esempio, non un’offerta · verificato il 25.10.2026
Una carta, dodici estratti conto
Inserisci un limite e un debito, scegli come pagare ogni mese e tocca una linguetta per leggere un estratto conto. Il foglio conserva le parole turche stampate dalla banca; sotto ciascuna trovi il significato.
EKSTRE1 / 12
- Dönem borcudebito dell’estratto conto
- 20.000,00 TL
- Asgari ödemepagamento minimo
- 4000,00 TL
- Ödenenquanto hai pagato
- 4000,00 TL
- Kalan borçdebito residuo dopo il pagamento
- 16.000,00 TL
- Akdi faizinteresse contrattuale
- 520,00 TL
- Gecikme faiziinteresse di mora
- 0,00 TL
- BSMV + KKDFimposte sugli interessi
- 0,00 TL
- Yeni harcama, taksitnuove spese, rate in scadenza
- 0,00 TL
- Sonraki dönem borcudebito del prossimo estratto conto
- 16.520,00 TL
ASGARİ: è stato pagato almeno il minimo. Sul debito residuo matura l’interesse contrattuale.
Estratto conto 1: il debito è di 20.000,00 TL e il minimo è di 4000,00 TL (il 20%). Restano 16.000,00 TL, su cui maturano 520,00 TL di interessi. Il prossimo estratto conto: 16.520,00 TL.
I dodici estratti conto in tabella (esempio: minimo pagato ogni mese)
| Estratto conto | Debito (TL) | Minimo pagato (TL) | Interessi (TL) | Debito mese dopo (TL) |
|---|---|---|---|---|
| 1 | 20.000,00 | 4000,00 | 520,00 | 16.520,00 |
| 2 | 16.520,00 | 3304,00 | 429,52 | 13.645,52 |
| 3 | 13.645,52 | 2729,10 | 354,78 | 11.271,20 |
| 4 | 11.271,20 | 2254,24 | 293,05 | 9310,01 |
| 5 | 9310,01 | 1862,00 | 242,06 | 7690,07 |
| 6 | 7690,07 | 1538,01 | 199,94 | 6352,00 |
| 7 | 6352,00 | 1270,40 | 165,15 | 5246,75 |
| 8 | 5246,75 | 1049,35 | 136,42 | 4333,82 |
| 9 | 4333,82 | 866,76 | 112,68 | 3579,74 |
| 10 | 3579,74 | 715,95 | 93,07 | 2956,86 |
| 11 | 2956,86 | 591,37 | 76,88 | 2442,37 |
| 12 | 2442,37 | 488,47 | 63,50 | 2017,40 |
L’esempio: un limite di 60.000 TL, un debito di 20.000 TL, il 3,25% al mese (il tetto della TCMB per un debito dell’estratto conto inferiore a 30.000 TL, valido dal 01.11.2026), il minimo pagato ogni mese e nessuna nuova spesa. È un esempio, non un’offerta; il tasso della tua banca è nel contratto. La TCMB fissa questi tetti ogni mese; la sua tabella riporta quelli attuali.
Carte di credito, di debito e virtuali: quale denaro spendono
Una carta di credito spende il denaro della banca; una carta di debito spende il tuo. Questa differenza determina se puoi avere un debito, ed è quindi il punto di partenza.
Kredi kartı: il denaro della banca, fino a un limite
Ti permette di comprare ora e pagare in base all’estratto conto mensile. La ottiene un cliente accettato dalla banca, che ne fissa il limite. Se saldi tutto il debito per gli acquisti entro la data di scadenza, non si applicano interessi; se paghi meno, maturano sul resto.
Banka kartı: denaro dal tuo conto
Spende il denaro presente nel conto a cui è collegata, entro un limite giornaliero di operazioni. Non genera quindi debiti sulla carta né interessi. Una banca non può addebitare un canone annuo su una carta di debito.
Sanal kart: un numero per gli acquisti online
È un numero di carta senza supporto in plastica, pensato per gli acquisti online. Da Garanti BBVA lo crei nell’internet banking ed è collegato a una carta che possiedi. Creare e usare una carta virtuale non comporta commissioni; una carta di credito virtuale non prevede un canone annuo.
Bankkart Jest: una funzione di credito e una di debito
La pagina di Ziraat descrive una carta con una funzione di credito e una di debito e due numeri sul retro. Al terminale o al bancomat scegli con quale funzione pagare. Il pagamento a rate è disponibile presso gli esercenti convenzionati e l’anticipo di contante è disponibile a qualsiasi ora.
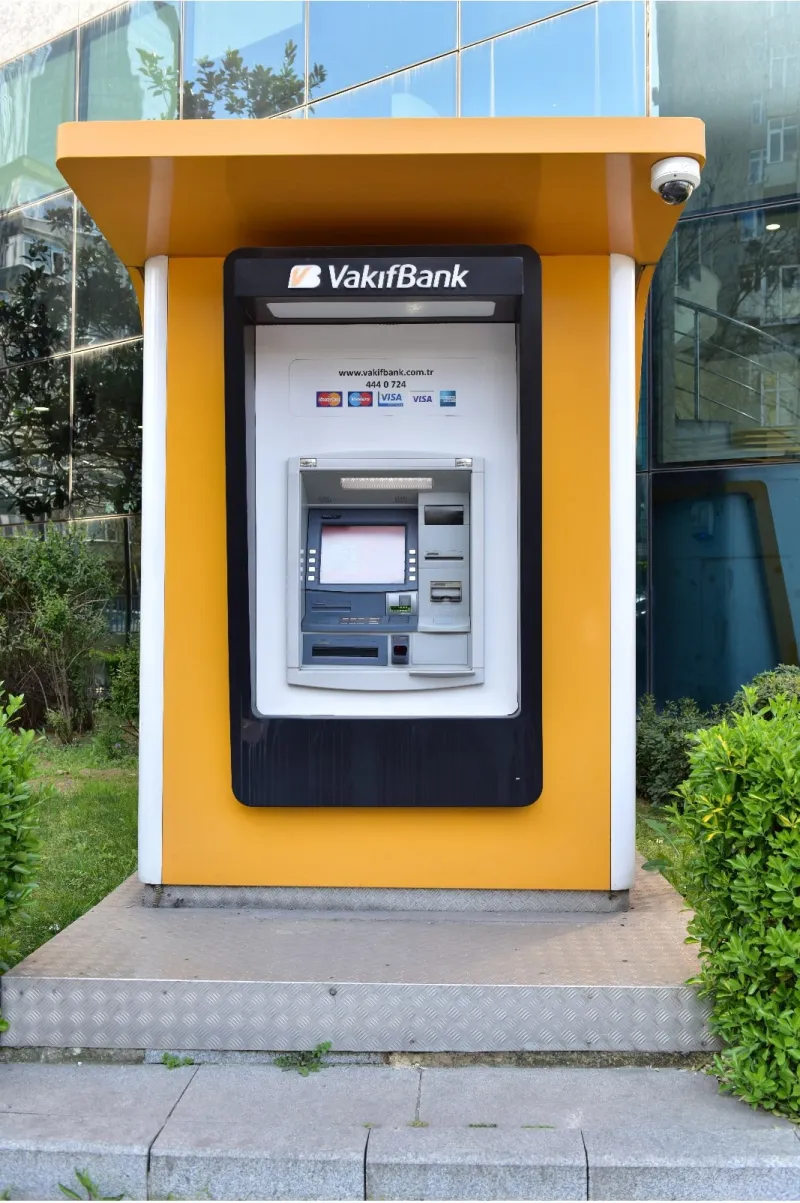
Il logo sulla carta
- Il logo di un circuito internazionale, come Visa o Mastercard, permette alla carta di funzionare all’estero.
- Troy è il circuito di carte turco, creato nel 2016 all’interno di BKM (Bankalararası Kart Merkezi, il centro interbancario delle carte). Una carta Troy funziona in ogni bancomat e terminale dei negozi in Turchia.
- Una carta con il solo logo Troy ha bisogno anche di un logo internazionale per funzionare all’estero.
BKM, Troy · verificato il 25.10.2026
Chi può ottenere una carta: quattro verifiche
La banca decide per ogni singolo richiedente. Esamina la tua identità, il tuo reddito, la tua storia creditizia e, per alcuni richiedenti, chi fa da garante.
Identità e numero identificativo per stranieri
Secondo le FAQ di Garanti BBVA, i cittadini stranieri possono usare il passaporto come documento d’identità. Il numero identificativo per stranieri (yabancı kimlik numarası) è il numero assegnato dall’anagrafe agli stranieri, al posto del numero identificativo dei cittadini. La guida ai prestiti lo spiega.
Reddito documentato
Il limite totale di tutte le carte di una persona presso tutte le banche si basa esclusivamente sul reddito medio documentato (decisione 11367 della BDDK, l’autorità di vigilanza bancaria della Turchia, 29.01.2026). Yapı Kredi considera lo stipendio, il reddito da lavoro autonomo e i redditi regolari da affitti, immobili e titoli.
Findeks, il punteggio creditizio
Findeks è un punteggio creditizio del centro di registrazione del credito (KKB, Kredi Kayıt Bürosu). Riassume la tua storia dei rimborsi: abitudini di rimborso per il 45%, situazione attuale di conti e debiti per il 32%, credito utilizzato per il 18%, nuovo credito per il 5%. Pagare dopo la data di scadenza è uno dei motivi principali per cui scende.
Un garante
Le FAQ di Garanti BBVA indicano che solo chi non lavora e i cittadini stranieri fanno domanda con un garante (garantör). Si allega la carta d’identità del garante e si riportano sul modulo nome, domicilio e telefono. Una persona di referenza viene solo contattata telefonicamente per verificare i dati e non si assume il rischio del richiedente.
- DomandaZiraat elenca filiali, app mobile, internet banking, bancomat, SMS e call center come canali per fare domanda. Garanti BBVA accetta in filiale un modulo firmato insieme ai documenti.
- La banca verificaValuta la domanda in base alle proprie politiche di credito e di concessione e ai punteggi di rischio (Yapı Kredi). Garanti BBVA dichiara di valutare una domanda entro 20 giorni.
- Limite e cartaLa banca fissa il limite, il debito massimo che puoi avere in un dato momento, ed emette la carta.
- Primo utilizzoIl canone annuo può essere addebitato solo dopo il primo utilizzo che genera un debito (istruzioni TCMB sulle commissioni).
Chiedi prima alla banca
Chiedi quali documenti accetta da uno straniero, se basta il passaporto, se richiede un garante e quanto tempo impiega a decidere. Se chiede la legalizzazione o l’autentica notarile di documenti esteri, queste guide ne spiegano il significato: legalizzazione e autentica notarile.
Chiedere un limite più alto
- Le richieste di modifica del limite si presentano alla banca in filiale, sul sito, tramite internet banking, app mobile, call center, bancomat o SMS (Ziraat).
- Altri documenti sul reddito possono far aumentare il limite: Garanti BBVA elenca un atto di proprietà, un contratto d’affitto, un libretto di circolazione e il libretto di conto di un’altra banca.
Le pagine di quattro banche: un fatto datato per ciascuna
Ogni scheda riporta un fatto tratto dalla pagina della banca, verificato nella data indicata. Le schede sono in ordine alfabetico e non costituiscono una classifica.
Come leggere le schede
- Un fatto per banca, tratto dalla sua pagina e con la relativa data.
- Ordine alfabetico. Nessuna banca è collocata al di sopra di un’altra.
 Pagina anticipo di contante
DenizBank
Un anticipo di contante (nakit avans) è denaro contante prelevato sulla carta. Gli interessi iniziano generalmente a maturare lo stesso giorno e il limite dell’anticipo di contante è solo una parte del limite della carta. Esiste un anticipo di contante a rate, che può avere un tasso o una commissione diversi.
 FAQ sulle carte
Garanti BBVA
Le spese all’estero vengono convertite in USD al tasso del circuito della carta, poi in lire al tasso della banca, con l’aggiunta di una commissione fino al 3%. Un estratto conto in valuta estera va saldato per intero. Vedi anche i tassi di cambio.
Yapı Kredi
Valuta le domande in base alle proprie politiche di credito e di concessione e ai punteggi di rischio. Per il reddito considera lo stipendio, il reddito da lavoro autonomo e i redditi regolari da affitti, immobili e titoli.
 FAQ sulle carte
Ziraat
Puoi chiedere una modifica del limite in filiale, sul sito, al bancomat, via SMS, per telefono o nell’app. Il debito della carta si può pagare con Ziraat Mobil, Bankkart Mobil, internet banking, call center, bancomat, ordine automatico o EFT. Per saperne di più sulla banca: guida a Ziraat Bank.
Il limite: cosa determina il debito massimo
Il limite è il debito massimo che puoi avere sulla carta in un dato momento. Lo fissa la banca, entro un tetto che lo Stato stabilisce per tutte le tue carte insieme.
- Cos’è
- Il debito massimo che puoi avere sulla carta in un dato momento. Le spese e i prelievi lo utilizzano fino a quando non li rimborsi.
- Chi lo fissa
- La banca. La norma statale stabilisce che il limite totale di tutte le carte di una persona presso tutte le banche si basi esclusivamente sul reddito medio documentato. La banca comunica tale reddito al Centro rischi dell’Associazione delle banche della Turchia (TBB) il giorno in cui fissa il limite. Decisione BDDK 11367, 29.01.2026
- Quanto
- Garanti BBVA lo formula così: tutte le tue carte insieme fino a 2 volte il reddito netto medio mensile nel primo anno, fino a 4 volte negli anni successivi. Un limite alto presso un’altra banca può impedire un aumento. Le sue FAQ sulle carte, verificato il 25.10.2026
- Quando cambia
- Puoi chiedere un aumento presentando altri documenti sul reddito. Le banche devono ricondurre ogni limite al tetto entro il 01.01.2027.
- Perché conta
- Il limite determina anche il pagamento minimo: il 20% del debito dell’estratto conto fino a un limite di 100.000 TL, il 40% oltre questa soglia. Decisione BDDK 11581, 01.10.2026
Esempio, non un’offerta · verificato il 25.10.2026
Il tuo reddito e il limite della carta
Inserisci un reddito mensile. L’indicatore mostra il risultato della regola del 2× e 4× riportata nelle FAQ sulle carte di Garanti BBVA per tutte le tue carte insieme, e il limite oltre il quale cambia la quota del pagamento minimo.
| Reddito netto mensile | Primo anno (2 ×) | Anni successivi (4 ×) | Pagamento minimo a quel limite |
|---|---|---|---|
| 15.000 TL | 30.000 TL | 60.000 TL | 20% nel primo anno, 20% dopo |
| 30.000 TL | 60.000 TL | 120.000 TL | 20% nel primo anno, 40% dopo |
| 60.000 TL | 120.000 TL | 240.000 TL | 40% nel primo anno, 40% dopo |
Taksit: pagare un acquisto a rate
Il taksit suddivide il prezzo di un acquisto in rate mensili che compaiono nei prossimi estratti conto. Lo Stato fissa un tetto ai mesi in base a ciò che compri: 12 in generale, 18 per viaggi in Turchia, meno per alcuni beni, nessuna rata per altri.
Tabella BDDK del pagamento a rate · verificato il 25.10.2026
Quanti mesi, in base a ciò che compri
Ogni serranda è alzata in proporzione al numero massimo di mesi consentito dallo Stato per quel tipo di acquisto. Una serranda chiusa indica che non è possibile pagare a rate. Toccane una per leggere la regola.
- 18mesiVoli, agenzie, alberghi in Turchia
Le spese presso compagnie aeree, agenzie di viaggio e alberghi in Turchia possono essere suddivise fino a 18 mesi.
- 12mesiRegola generale, telefoni ricondizionati
Il tetto generale è di 12 mesi, per acquisti e prelievi di contante. Anche un telefono ricondizionato acquistato da un centro di ricondizionamento o da un venditore autorizzato può essere pagato in 12 mesi, senza limite di prezzo.
- 9mesiMobili, elettrodomestici, sanità, TV fino a 5000 TL
Mobili, elettrodomestici e prodotti sanitari: 9 mesi. Una TV con un prezzo fino a 5000 TL: 9 mesi.
- 6mesiTablet, circoli, associazioni
Tablet e pagamenti a circoli e associazioni: 6 mesi.
- 4mesiElettronica
Elettronica: 4 mesi, compresa una TV da 5000 TL in su.
- 3mesiGioielli, viaggi a Cipro del Nord
Gioielli diversi da oro coniato (basılı, come le monete d’oro) e lingotti d’oro (külçe): 3 mesi. Spese presso compagnie aeree, agenzie di viaggio e alberghi a Cipro del Nord: 3 mesi.
- Niente taksitOro coniato, lingotti, telecomunicazioni, marketing diretto
Nessun pagamento a rate per oro coniato (basılı, come le monete d’oro) o lingotti d’oro (külçe), telecomunicazioni o marketing diretto.
- Niente taksitQualsiasi spesa all’estero
Nessun pagamento a rate per qualsiasi spesa all’estero, comprese le spese presso compagnie aeree, agenzie di viaggio e alberghi all’estero. Cipro del Nord fa eccezione (3 mesi).
- Niente taksitAlimentari, carburante, cosmetici, cancelleria, carte regalo
Nessun pagamento a rate per pasti e alimentari, carburante, cosmetici e cancelleria, né per carte regalo, buoni regalo e prodotti simili che non comprendono un bene o servizio concreto.
Questi sono tetti: una banca può offrire meno mesi. Le carte aziendali possono suddividere acquisti e prelievi di contante fino a 18 mesi.
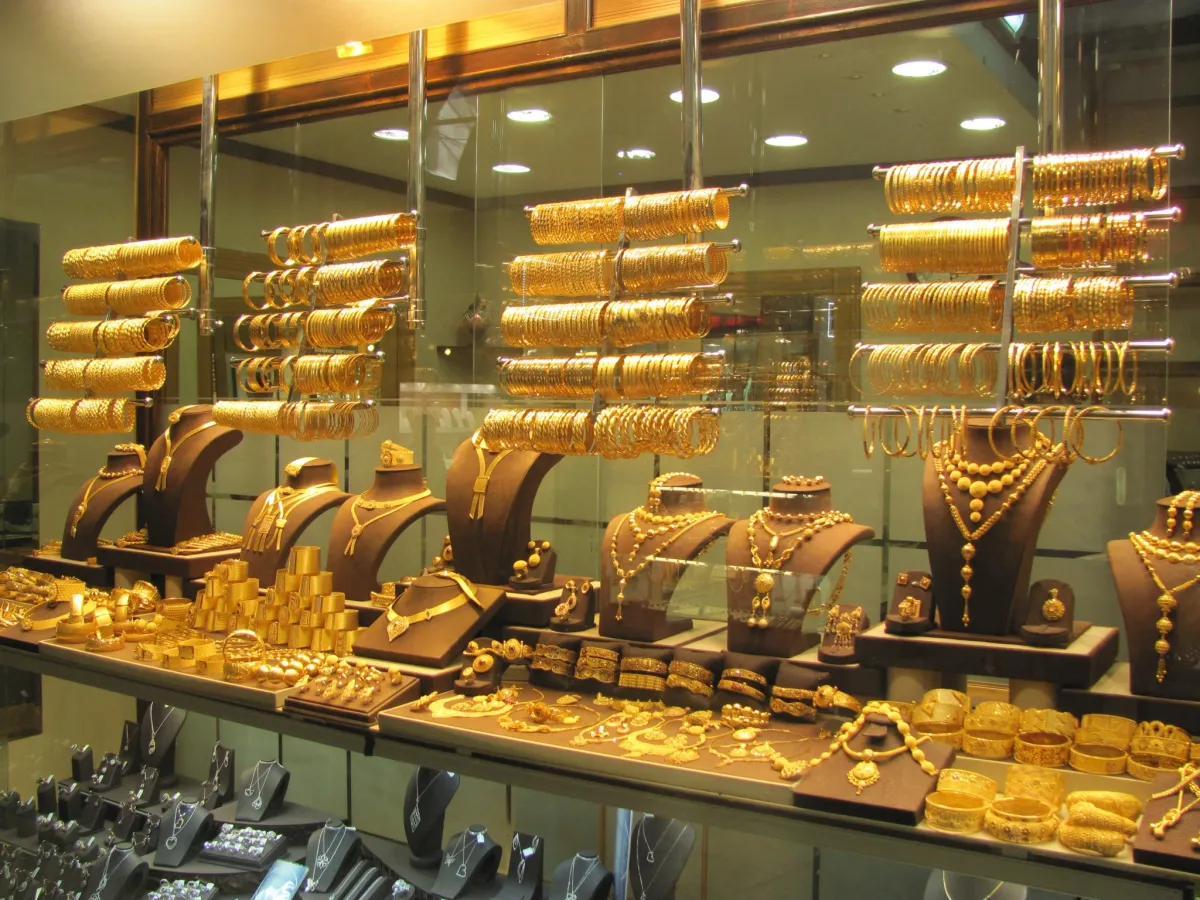
Gioielli e oro hanno le durate più brevi
- 3 mesi per gioielli diversi da oro coniato (basılı, come le monete d’oro) e lingotti d’oro (külçe).
- Nessun pagamento a rate per oro coniato o lingotti d’oro.
- Ogni rata si aggiunge al debito dell’estratto conto di quel mese nello strumento qui sopra.
Tabella BDDK del pagamento a rate · verificato il 25.10.2026
- Cos’è
- Il prezzo si suddivide in rate mensili. Ogni rata si aggiunge a un estratto conto, il cui debito quindi la comprende.
- Contante
- Il tetto generale di 12 mesi riguarda anche i prelievi di contante. DenizBank indica che un anticipo di contante a rate può avere un tasso o una commissione diversi.
- Estero
- Nessun pagamento a rate per qualsiasi spesa all’estero.
- Un importo maggiore
- Un prestito bancario è un altro prodotto con regole proprie: vedi Prestiti in Turchia.
Il ciclo mensile: estratto conto, scadenza, minimo
Ogni mese la banca somma le tue spese e pubblica un estratto conto. Cinque termini scandiscono il ciclo: estratto conto, data di chiusura, data di scadenza, debito dell’estratto conto e pagamento minimo.
Dal negozio all’estratto conto
- Paghi con carta in un negozio. L’acquisto si aggiunge al debito del periodo.
- La data di chiusura conclude il periodo. La banca somma le spese.
- Segue l’estratto conto. Paghi entro la data di scadenza.
Quale termine?
- Cos’è
- L’estratto conto (ekstre, anche hesap özeti) è il documento che la banca invia dopo ogni data di chiusura. Elenca spese, limite, debito e pagamenti tra la data di chiusura precedente e quella attuale.
- Perché
- È il documento in cui leggi quanto devi ed entro quando pagare.
- Chi
- Lo emette la banca. Garanti BBVA lo pubblica il giorno dopo la data di chiusura e può inviarlo anche via e-mail o SMS.
- Quanto
- Mostra il debito dell’estratto conto e il pagamento minimo. Una banca non può addebitare commissioni per l’invio (istruzioni TCMB sulle commissioni, 13.01.2026).
- Cos’è
- La data di chiusura (hesap kesim tarihi) è il giorno di ogni mese in cui la banca chiude il periodo e somma le tue spese.
- Esempio
- L’esempio di Garanti BBVA: con data di chiusura il 3, le spese dal 3 marzo al 3 aprile costituiscono il debito di un periodo.
- Chi
- La fissa la banca. Garanti BBVA permette di cambiarla una volta per anno solare chiamando la banca.
- Perché conta
- Gli interessi sulla parte non pagata decorrono dalla data di chiusura (Garanti BBVA).
- Cos’è
- La data di scadenza (son ödeme tarihi) è l’ultimo giorno per pagare l’estratto conto.
- Entro quando
- Garanti BBVA: in filiale fino alle 17:00 della data di scadenza; tramite app mobile, call center o internet banking fino alle 00:00.
- Canali
- Garanti BBVA elenca la sua app, il call center, l’internet banking, i bancomat, le filiali, il pagamento automatico, l’EFT da altre banche, le filiali online di PTT e i punti di pagamento.
- Commissioni
- Punti di pagamento e filiali online di PTT: 19,17 TL, addebitati nel periodo dell’estratto conto successivo; punti di pagamento fino a 20.000 TL al mese (Garanti BBVA). Pagare tramite i canali della banca emittente non comporta commissioni (TCMB).
- Pagamento automatico
- Il denaro deve essere sul conto entro la mattina della data di scadenza (Garanti BBVA).
- Cos’è
- Il debito dell’estratto conto (dönem borcu) è quanto devi per il periodo riportato nell’estratto conto.
- Perché conta
- Il pagamento minimo ne è una quota e il tetto degli interessi della TCMB dipende dal suo importo.
- Paga tutto
- Se saldi tutto il debito per gli acquisti alla data di scadenza, non si applicano interessi (Garanti BBVA). Un anticipo di contante comporta interessi giornalieri.
- Estero
- Un estratto conto in valuta estera va saldato per intero (Garanti BBVA).
- Cos’è
- Il pagamento minimo (asgari ödeme) è l’importo più basso da pagare entro la data di scadenza.
- Quanto
- Il 20% del debito dell’estratto conto su una carta con un limite fino a 100.000 TL; il 40% oltre questa soglia. Decisione BDDK 11581, 01.10.2026
- Se lo paghi
- Se paghi almeno il minimo, al debito residuo si applica l’interesse contrattuale (akdi faiz) (Garanti BBVA).
- Se paghi meno
- Sulla parte non pagata del minimo matura l’interesse di mora (gecikme faizi). Da Ziraat, una carta con un minimo non pagato o pagato solo in parte viene bloccata per l’anticipo di contante; se accade due volte di seguito, viene bloccata anche per gli acquisti; pagare il minimo ripristina il normale utilizzo.
- Findeks
- Pagare dopo la data di scadenza è uno dei motivi principali per cui il punteggio scende (KKB).
Pagamento minimo · decisione BDDK 11581, 01.10.2026
Il 20% del debito, il 40% oltre un limite di 100.000 TL.
Lo stesso debito di 20.000 TL, il minimo pagato ogni mese, il 3,25% al mese, nessuna nuova spesa ed entrambe le imposte lasciate a 0. Con un limite di 60.000 TL il minimo è il 20%: dopo 12 estratti conto sono stati addebitati 2687,05 TL di interessi e restano da pagare 2017,40 TL. Con un limite di 120.000 TL il minimo è il 40%: 1021,70 TL di interessi e 63,91 TL ancora da pagare.
Ogni minimo è una quota del debito residuo, quindi il debito diminuisce lentamente. È un esempio, non un’offerta; il tasso della tua banca è nel contratto.
Interessi: chi fissa il tetto
Una carta non addebita interessi sugli acquisti che saldi per intero entro la data di scadenza. Sul resto applica interessi e la TCMB fissa il tetto al tasso mensile.
Tetti della TCMB · validi dal 01.11.2026
Al massimo il 3,25%, 3,75% o 4,25% al mese.
Il tetto dell’interesse contrattuale su una carta in lire dipende dal debito dell’estratto conto: sotto 30.000 TL, il 3,25%; da 30.000 a 180.000 TL, il 3,75%; sopra 180.000 TL, il 4,25%, che si applica anche alle carte aziendali. La tabella valida dal 01.10.2026 è identica.
Le banche fissano liberamente il proprio tasso entro il tetto. La TCMB fissa questi tetti ogni mese; la sua tabella riporta quelli attuali.
| Tipo di debito | Interesse contrattuale, massimo mensile | Interesse di mora, massimo mensile |
|---|---|---|
| Carta in lire, debito dell’estratto conto sotto 30.000 TL | 3,25% | 3,55% |
| Carta in lire, debito dell’estratto conto da 30.000 a 180.000 TL | 3,75% | 4,05% |
| Carta in lire, debito dell’estratto conto sopra 180.000 TL, e carte aziendali | 4,25% | 4,55% |
| Prelievo o utilizzo di contante, anche conti con scoperto | 4,25% | 4,55% |
| Debito della carta in valuta estera | 2,98% | 3,28% |
Tabella TCMB, valida dal 01.11.2026 · verificato il 25.10.2026 · TCMB: tassi massimi d’interesse sulle operazioni con carta.
Chi fissa il tetto
- La TCMB (Türkiye Cumhuriyet Merkez Bankası, la banca centrale) calcola i tetti con un metodo prestabilito e pubblica la tabella il quintultimo giorno lavorativo di ogni mese.
- La tua banca può applicare un tasso inferiore. Conta quello indicato nel contratto.
Quale interesse?
- Cos’è
- L’interesse contrattuale (akdi faiz) è il costo della parte non pagata del debito dell’estratto conto, espresso come tasso mensile.
- Chi paga
- Tu, quando paghi almeno il minimo ma non l’intero debito.
- Quanto
- Fino al tetto sopra indicato. Il contratto riporta il tasso della tua banca.
- Quando
- Sul debito residuo, fino alla data del pagamento successivo o, in assenza di pagamento, alla data di chiusura successiva (Garanti BBVA).
- Cos’è
- L’interesse di mora (gecikme faizi) è il tasso mensile sulla parte non pagata del pagamento minimo, quando paghi meno del minimo.
- Quanto
- Tetti del 3,55%, 4,05% e 4,55% al mese per le stesse tre fasce di debito.
- Oltre il limite
- Garanti BBVA cita anche un interesse di sforamento del limite (limit aşım faizi), addebitato quando spese e prelievi di contante superano il limite della carta.
- Cos’è
- Un anticipo di contante (nakit avans) è contante prelevato a valere sul limite della carta.
- Inizio degli interessi
- DenizBank: generalmente dallo stesso giorno. Garanti BBVA: interessi giornalieri.
- Quanto
- Il tetto è del 4,25% per l’interesse contrattuale e del 4,55% per l’interesse di mora al mese, qualunque sia il debito dell’estratto conto. La commissione è al massimo l’1% dell’anticipo ed è nulla per un anticipo di contante a rate (istruzioni TCMB sulle commissioni).
- Limite
- Il limite dell’anticipo di contante è solo una parte del limite della carta (DenizBank).
- Conversione
- Le spese all’estero vengono convertite in USD al tasso del circuito della carta, poi in lire al tasso della banca, con l’aggiunta di una commissione fino al 3% (Garanti BBVA).
- Estratto conto
- Un estratto conto in valuta estera va saldato per intero; il minimo su un estratto conto in lire varia in base al limite (Garanti BBVA).
- Tetto
- TCMB: 2,98% per l’interesse contrattuale e 3,28% per l’interesse di mora al mese sul debito della carta in valuta estera.
- Rate
- Nessuna per qualsiasi spesa all’estero.
Due imposte: chiedi alla banca
La BSMV (Banka ve Sigorta Muameleleri Vergisi) è un’imposta sulle operazioni bancarie e assicurative; il KKDF (Kaynak Kullanımı Destekleme Fonu) è un prelievo che le banche riscuotono su alcuni prestiti. Su un prestito bancario entrambi sono pari al 15% degli interessi, come mostra Prestiti in Turchia. Spetta alla tua banca indicare quali imposte si applicano agli interessi della carta e con quale aliquota. Nell’estratto conto qui sopra entrambe partono da 0: inserisci quanto indica la tua banca.
Commissioni e diritti: cosa può addebitare una banca
Una commissione è distinta dagli interessi. Le istruzioni TCMB sulle commissioni del 13.01.2026 stabiliscono quali servizi della carta possono essere addebitati e quali devono restare gratuiti.
Deve essere disponibile una carta senza canone
Una banca deve offrire un tipo di carta senza canone annuo, valutata secondo le stesse regole sul limite di una carta con canone. Il titolare di una carta con canone può passare a quella senza mantenendo lo stesso limite. Il canone può essere addebitato solo dopo il primo utilizzo che genera un debito.
Nessun canone se la carta resta inutilizzata
Una carta senza movimenti per 180 giorni consecutivi non prevede un canone annuo. I canoni non pagati relativi al periodo di inattività restano in sospeso per un massimo di 12 mesi, poi vengono annullati, senza interessi.
Un debito non giustifica il rifiuto
Una banca non può rifiutare la disdetta di una carta perché resta un debito da pagare. Una carta disdetta in questo modo non prevede un canone annuo durante il periodo di rimborso.
Diversi servizi restano gratuiti
L’invio dell’estratto conto, la creazione e l’uso di una carta virtuale, fino a due carte sostitutive all’anno dopo uno smarrimento o un furto (dalla terza, al costo effettivo), il pagamento del debito della carta tramite i canali della banca emittente, il rinvio di un debito, la sua suddivisione in rate, l’aggiunta di rate o la proroga della data di scadenza.
Al massimo metà del canone principale
Il canone annuo di una carta aggiuntiva è al massimo il 50% di quello della carta principale. Garanti BBVA: gratuita nel primo anno, poi metà del canone; il limite è condiviso con la carta principale.
Al massimo l’1% dell’anticipo
La commissione per un anticipo di contante è al massimo l’1% dell’importo; è nulla per un anticipo di contante a rate. Al bancomat di un’altra banca può applicarsi una commissione aggiuntiva per il prelievo.
- Prima la banca emittenteUna controversia su una commissione della carta va presentata prima alla banca che ha emesso la carta.
- Importo piccolo: commissione arbitraleSe la banca non risolve la controversia e l’importo è inferiore a una soglia fissata dalla normativa sui consumatori, se ne occupa la commissione arbitrale per i consumatori (Tüketici Hakem Heyeti, un organo che decide le controversie dei consumatori).
- Importo maggiore: mediazione, poi tribunaleOltre quella soglia la controversia va al tribunale per i consumatori. Prima della causa devi avviare una mediazione (arabuluculuk: un incontro con un mediatore neutrale per raggiungere un accordo); la legge la prevede come condizione per la causa.
Passaggi riportati nel comunicato del Ministero del Commercio del 21.11.2020 · verificato il 25.10.2026 · Comunicato del Ministero del Commercio.
Una carta con garanzia su un deposito: cosa dicono due banche
Una carta con garanzia viene emessa a fronte di una garanzia che lasci presso la banca. La banca decide chi può ottenerla e a quali condizioni.
Garanti BBVAAnahtar Kart
Il programma parte da una garanzia di 700 TL mantenuta sul tuo conto. L’importo viene bloccato e la domanda per la carta viene approvata a fronte di tale garanzia. I pagamenti vengono esaminati ogni 6 mesi e, se la banca li ritiene adeguati, il blocco viene rimosso e usi la carta senza garanzia.
Teminatlı Kredi Kartı
Una carta con garanzia di importo fisso. La pagina di indicazioni della banca afferma che può aumentare le possibilità di approvazione e migliora il punteggio creditizio.
- GaranziaDepositi denaro presso la banca, che lo blocca. Da Garanti BBVA il programma parte da 700 TL.
- La cartaLa banca emette una carta e ne fissa il limite a fronte della garanzia.
- Una verificaGaranti BBVA esamina i pagamenti ogni 6 mesi.
- Il bloccoSe i pagamenti sono stati adeguati, il blocco viene rimosso.
Chiedi prima alla banca
Chiedi quale limite offre la garanzia, se il denaro bloccato rende qualcosa e cosa gli accade se il debito della carta non viene pagato. Una carta con garanzia ha un estratto conto, un pagamento minimo e una data di scadenza come qualsiasi altra.
Fonti e limiti
Mostra le pagine verificate
- Decisione BDDK 11581, 01.10.2026: pagamento minimo sulle carte di credito — BDDK, verificato il 25.10.2026
- Decisione BDDK 11367, 29.01.2026: limite totale delle carte di una persona — BDDK, verificato il 25.10.2026
- Kredi Kartı Taksit Sınırları ve Yasakları (tabella del pagamento a rate, ultima nota a piè di pagina 24.08.2023) — BDDK, verificato il 25.10.2026
- Banka Kartları ve Kredi Kartları Kanununa İlişkin Düzenlemeler (elenco della legge, del regolamento e delle tabelle) — BDDK, verificato il 25.10.2026
- Kredi Kartı İşlemlerinde Uygulanacak Azami Faiz Oranları (tabella valida dal 01.11.2026) — TCMB, verificato il 25.10.2026
- Finansal Tüketicilerden Alınacak Ücretlere İlişkin Tebliğe (2020/7) İlişkin Uygulama Talimatı, 13.01.2026 — TCMB, verificato il 25.10.2026
- Kredi Kartı Aidatlarının İadesine İlişkin Basın Açıklaması, 21.11.2020 — Ministero del Commercio, verificato il 25.10.2026
- Troy — BKM (centro interbancario delle carte), verificato il 25.10.2026
- Findeks Kredi Notu — Centro di registrazione del credito (KKB), verificato il 25.10.2026
- Yabancılar ve Uluslararası Koruma Kanunu (legge 6458) — Mevzuat Bilgi Sistemi, verificato il 23.10.2026
- Kredi kartları: sıkça sorulan sorular — Garanti BBVA, verificato il 25.10.2026
- Kartlar: sıkça sorulan sorular — Ziraat Bankası, verificato il 25.10.2026
- Bankkart — Ziraat Bankası, verificato il 25.10.2026
- Nakit avans — DenizBank, verificato il 25.10.2026
- Kredi kartı ipuçları — Yapı Kredi, verificato il 25.10.2026
La copertina è un’illustrazione. Le foto provengono da Wikimedia Commons, con autori, date e pagine dei file nelle didascalie; l’immagine degli anni Quaranta proviene dall’archivio Turkey in Photographs ed è condivisa senza restrizioni note sul diritto d’autore. I tre loghi sono file SVG non modificati di Wikimedia Commons (pubblico dominio, marchi registrati); ciascuno è collegato alla propria pagina del file nella relativa scheda. Un logo identifica soltanto la banca e non indica che abbia partecipato a questa guida.
Questa guida offre informazioni generali, non consulenza finanziaria. Non raccomanda una banca o una carta. Chiedi alla tua banca le condizioni attuali e leggi il contratto prima di firmare.