کارت اعتباری در ترکیه: حد کارت، اقساط و نرخ بهره
کارت اعتباری در ترکیه: شرایط دریافت، تعیین حد کارت، پرداخت اقساطی، سقف بهره و کارمزدها. یک نمونه صورتحساب را امتحان کنید.
فهرست مطالب
کارت اعتباری در ترکیه تا حد معینی پول بانک را به شما قرض میدهد. صورتحساب ماهانه مشخص میکند چه مبلغی را تا چه تاریخی بپردازید. مبلغ پرداختنشده بهره دارد و بانک مرکزی سقف این بهره را تعیین میکند. دولت هم تعیین میکند هر خرید را حداکثر در چند ماه میتوان اقساطی کرد. صورتحساب زیر دوازده ماه را نشان میدهد.
خلاصه · بررسیشده در ۲۵.۱۰.۲۰۲۶
بانک وام میدهد، دولت حدود را تعیین میکند.
- کارت اعتباری تا حد معینی از پول بانک خرج میکند. بازپرداخت بر اساس صورتحساب ماهانه است. اگر تمام بدهی خرید را تا تاریخ سررسید بپردازید، بهرهای به آن تعلق نمیگیرد.
- مبلغی که پرداخت نمیکنید بهره دارد. در کارت لیری، TCMB، بانک مرکزی، بسته به میزان بدهی صورتحساب، سقف ماهانه بهره را ۳٫۲۵٪، ۳٫۷۵٪ یا ۴٫۲۵٪ تعیین میکند (جدول معتبر از ۰۱.۱۱.۲۰۲۶). بانکها نرخ خود را تا این سقف تعیین میکنند؛ ممکن است مالیات هم به آن اضافه شود.
- حداقل پرداخت سهمی از بدهی صورتحساب است: برای کارتی با حد کارت تا ۱۰۰٬۰۰۰ TL، برابر با ۲۰٪ و بالاتر از آن ۴۰٪ است. مبلغ پرداختنشده همچنان بهره دارد.
- پرداخت اقساطی بسته به نوع خرید سقف دارد: در حالت کلی ۱۲ ماه، برای پرواز، آژانس مسافرتی و هتل در داخل ترکیه ۱۸ ماه، برای لوازم الکترونیکی یا جواهرات کمتر، و برای خوراکی، سوخت یا هر هزینهای در خارج از کشور بدون امکان پرداخت اقساطی.
- برای خارجیها، هر بانک مدارک موردنیاز خود را تعیین میکند. در پرسشهای متداول یک بانک آمده که تبعه خارجی میتواند گذرنامه را بهعنوان مدرک شناسایی ارائه کند و اتباع خارجی با ضامن درخواست میدهند. کارت با وثیقه سپرده هم وجود دارد.
مثال، نه پیشنهاد · بررسیشده در ۲۵.۱۰.۲۰۲۶
یک کارت، دوازده صورتحساب
حد کارت و بدهی را وارد کنید، شیوه پرداخت ماهانه را انتخاب کنید و برای خواندن هر صورتحساب روی نوار آن بزنید. برگه، واژههای ترکی چاپشده در صورتحساب بانک را نگه میدارد؛ معنی زیر هر کدام آمده است.
EKSTRE۱ / ۱۲
- Dönem borcuبدهی صورتحساب
- ۲۰٬۰۰۰٫۰۰ TL
- Asgari ödemeحداقل پرداخت
- ۴٬۰۰۰٫۰۰ TL
- Ödenenمبلغ پرداختی
- ۴٬۰۰۰٫۰۰ TL
- Kalan borçبدهی باقیمانده پس از پرداخت
- ۱۶٬۰۰۰٫۰۰ TL
- Akdi faizبهره قراردادی
- ۵۲۰٫۰۰ TL
- Gecikme faiziبهره تأخیر
- ۰٫۰۰ TL
- BSMV + KKDFمالیات بهره
- ۰٫۰۰ TL
- Yeni harcama, taksitخرج جدید، اقساط سررسیدشده
- ۰٫۰۰ TL
- Sonraki dönem borcuبدهی صورتحساب بعدی
- ۱۶٬۵۲۰٫۰۰ TL
ASGARİ: حداقل پرداخت یا بیشتر پرداخت شده است. به مبلغ باقیمانده بهره قراردادی تعلق میگیرد.
صورتحساب ۱: بدهی ۲۰٬۰۰۰٫۰۰ TL و حداقل پرداخت ۴٬۰۰۰٫۰۰ TL (۲۰٪ آن) است. ۱۶٬۰۰۰٫۰۰ TL باقی میماند که ۵۲۰٫۰۰ TL بهره دارد. صورتحساب بعدی: ۱۶٬۵۲۰٫۰۰ TL.
جدول دوازده صورتحساب (مثال: حداقل پرداخت در هر ماه)
| صورتحساب | بدهی (TL) | حداقل پرداختشده (TL) | بهره (TL) | بدهی ماه بعد (TL) |
|---|---|---|---|---|
| ۱ | ۲۰٬۰۰۰٫۰۰ | ۴٬۰۰۰٫۰۰ | ۵۲۰٫۰۰ | ۱۶٬۵۲۰٫۰۰ |
| ۲ | ۱۶٬۵۲۰٫۰۰ | ۳٬۳۰۴٫۰۰ | ۴۲۹٫۵۲ | ۱۳٬۶۴۵٫۵۲ |
| ۳ | ۱۳٬۶۴۵٫۵۲ | ۲٬۷۲۹٫۱۰ | ۳۵۴٫۷۸ | ۱۱٬۲۷۱٫۲۰ |
| ۴ | ۱۱٬۲۷۱٫۲۰ | ۲٬۲۵۴٫۲۴ | ۲۹۳٫۰۵ | ۹٬۳۱۰٫۰۱ |
| ۵ | ۹٬۳۱۰٫۰۱ | ۱٬۸۶۲٫۰۰ | ۲۴۲٫۰۶ | ۷٬۶۹۰٫۰۷ |
| ۶ | ۷٬۶۹۰٫۰۷ | ۱٬۵۳۸٫۰۱ | ۱۹۹٫۹۴ | ۶٬۳۵۲٫۰۰ |
| ۷ | ۶٬۳۵۲٫۰۰ | ۱٬۲۷۰٫۴۰ | ۱۶۵٫۱۵ | ۵٬۲۴۶٫۷۵ |
| ۸ | ۵٬۲۴۶٫۷۵ | ۱٬۰۴۹٫۳۵ | ۱۳۶٫۴۲ | ۴٬۳۳۳٫۸۲ |
| ۹ | ۴٬۳۳۳٫۸۲ | ۸۶۶٫۷۶ | ۱۱۲٫۶۸ | ۳٬۵۷۹٫۷۴ |
| ۱۰ | ۳٬۵۷۹٫۷۴ | ۷۱۵٫۹۵ | ۹۳٫۰۷ | ۲٬۹۵۶٫۸۶ |
| ۱۱ | ۲٬۹۵۶٫۸۶ | ۵۹۱٫۳۷ | ۷۶٫۸۸ | ۲٬۴۴۲٫۳۷ |
| ۱۲ | ۲٬۴۴۲٫۳۷ | ۴۸۸٫۴۷ | ۶۳٫۵۰ | ۲٬۰۱۷٫۴۰ |
مثال: حد کارت ۶۰٬۰۰۰ TL، بدهی ۲۰٬۰۰۰ TL، بهره ماهانه ۳٫۲۵٪ (سقف TCMB برای بدهی صورتحساب کمتر از ۳۰٬۰۰۰ TL، معتبر از ۰۱.۱۱.۲۰۲۶)، حداقل پرداخت در هر ماه و بدون خرج جدید. مثال است، نه پیشنهاد؛ نرخ بانک شما در قرارداد آمده است. TCMB این سقفها را هر ماه تعیین میکند؛ جدول آن سقفهای جاری را نشان میدهد.
کارتهای اعتباری، نقدی و مجازی: هر کدام از چه پولی خرج میکنند
کارت اعتباری از پول بانک خرج میکند؛ کارت نقدی از پول شما. همین تفاوت تعیین میکند که آیا بدهی ایجاد میشود یا نه، پس در ابتدای مطلب آمده است.
Kredi kartı: پول بانک، تا حد معین
با این کارت اکنون خرید میکنید و بر اساس صورتحساب ماهانه میپردازید. مشتریای که بانک بپذیرد کارت میگیرد؛ حد کارت را بانک تعیین میکند. اگر تمام بدهی خرید را تا تاریخ سررسید بپردازید، بهره ندارد؛ اگر کمتر بپردازید، باقیمانده بهره دارد.
Banka kartı: پول حساب خودتان
این کارت در چارچوب حد روزانه تراکنش، از موجودی حساب متصل به خود خرج میکند؛ بنابراین بدهی کارت و بهره ایجاد نمیکند. بانک حق ندارد برای کارت نقدی کارمزد سالانه بگیرد.
Sanal kart: شمارهای برای خرید اینترنتی
شماره کارتی بدون کارت پلاستیکی است که برای خرید اینترنتی ساخته میشود. در Garanti BBVA آن را در بانکداری اینترنتی ایجاد میکنید و به یکی از کارتهای شما متصل میشود. ساخت و استفاده از کارت مجازی کارمزد ندارد و کارت اعتباری مجازی هم کارمزد سالانه ندارد.
Bankkart Jest: یک بخش اعتباری و یک بخش نقدی
صفحه Ziraat کارتی را توصیف میکند که یک بخش اعتباری و یک بخش نقدی دارد و پشت آن دو شماره نوشته شده است. در پایانه پرداخت یا خودپرداز انتخاب میکنید از کدام بخش پرداخت شود. پرداخت اقساطی در فروشگاههای طرف قرارداد و برداشت نقدی در هر ساعتی امکانپذیر است.
نشان روی کارت
- نشان یک شبکه بینالمللی، مانند Visa یا Mastercard، امکان استفاده از کارت را در خارج از کشور فراهم میکند.
- Troy شبکه کارت ترکیه است که در سال ۲۰۱۶ در BKM (Bankalararası Kart Merkezi، مرکز بینبانکی کارت) راهاندازی شد. کارت Troy در تمام خودپردازها و پایانههای فروشگاهی ترکیه کار میکند.
- کارتی که فقط نشان Troy دارد برای استفاده در خارج از کشور به نشان یک شبکه بینالمللی هم نیاز دارد.
BKM, Troy · بررسیشده در ۲۵.۱۰.۲۰۲۶
چه کسی میتواند کارت بگیرد: چهار بررسی
بانک درباره هر متقاضی جداگانه تصمیم میگیرد. هویت، درآمد و سابقه اعتباری شما را بررسی میکند و برای بعضی متقاضیان، این را هم که چه کسی ضامن آنهاست.
هویت و شماره شناسایی اتباع خارجی
طبق پرسشهای متداول Garanti BBVA، اتباع خارجی میتوانند گذرنامه را بهعنوان مدرک شناسایی ارائه کنند. شماره شناسایی اتباع خارجی (yabancı kimlik numarası) شمارهای است که اداره ثبت احوال بهجای شماره شناسایی شهروندی به خارجیها میدهد. راهنمای وام آن را توضیح میدهد.
درآمد مستند
مجموع حد کارتهای هر فرد در همه بانکها فقط بر اساس میانگین درآمد مستند تعیین میشود (تصمیم شماره ۱۱۳۶۷ BDDK، نهاد ناظر بانکی ترکیه، مورخ ۲۹.۰۱.۲۰۲۶). Yapı Kredi حقوق، درآمد خوداشتغالی و درآمد منظم اجاره، املاک و اوراق بهادار را به حساب میآورد.
Findeks، امتیاز اعتباری
Findeks امتیاز اعتباری دفتر ثبت اعتبارات (KKB، Kredi Kayıt Bürosu) است. سابقه بازپرداخت شما را خلاصه میکند: ۴۵٪ عادتهای بازپرداخت، ۳۲٪ وضعیت فعلی حساب و بدهی، ۱۸٪ میزان استفاده از اعتبار و ۵٪ اعتبار جدید. پرداخت پس از تاریخ سررسید از دلایل اصلی افت این امتیاز است.
ضامن
در پرسشهای متداول Garanti BBVA آمده است که فقط افراد بدون شغل و اتباع خارجی با ضامن (garantör) درخواست میدهند. کارت شناسایی ضامن پیوست میشود و نام، نشانی منزل و تلفن او در فرم میآید. با فرد معرف فقط برای تأیید اطلاعات تماس میگیرند و او مسئول ریسک متقاضی نیست.
- درخواستZiraat شعب، موبایل، شعبه اینترنتی، خودپرداز، پیامک و مرکز تماس را راههای درخواست معرفی میکند. Garanti BBVA فرم امضاشده و مدارک را در شعبه میگیرد.
- بررسی بانکبانک درخواست را بر اساس سیاستهای اعتباری و تخصیص اعتبار و امتیازهای ریسک ارزیابی میکند (Yapı Kredi). Garanti BBVA میگوید درخواست را ظرف ۲۰ روز بررسی میکند.
- حد کارت و صدوربانک حد کارت، یعنی بیشترین بدهی مجاز در هر زمان، را تعیین میکند و کارت را صادر میکند.
- اولین استفادهدریافت کارمزد سالانه فقط پس از اولین استفادهای مجاز است که بدهی ایجاد کند (دستورالعمل کارمزد TCMB).
ابتدا از بانک بپرسید
بپرسید بانک از یک خارجی چه مدارکی میپذیرد، آیا گذرنامه کافی است، آیا ضامن میخواهد و تصمیمگیری چقدر طول میکشد. اگر تأیید یا گواهی دفتر اسناد برای مدارک خارجی خواست، این راهنماها معنی آن را توضیح میدهند: تأیید مدارک و گواهی دفتر اسناد.
درخواست افزایش حد کارت
- درخواستهای حد کارت از طریق شعبه، وب، شعبه اینترنتی، موبایل، مرکز تماس، خودپرداز یا پیامک به بانک ارائه میشوند (Ziraat).
- مدارک درآمدی بیشتر میتواند حد کارت را افزایش دهد: Garanti BBVA سند مالکیت، قرارداد اجاره، سند خودرو و دفترچه حساب بانک دیگر را نام میبرد.
صفحههای خود چهار بانک: از هر کدام یک واقعیت تاریخدار
هر کارت یک واقعیت از صفحه خود بانک دارد که در تاریخ درجشده بررسی شده است. کارتها به ترتیب الفبا هستند و رتبهبندی نیستند.
راهنمای خواندن کارتها
- یک واقعیت از هر بانک، از صفحه خود بانک و همراه با تاریخ آن.
- ترتیب الفبایی. هیچ بانکی برتر از دیگری قرار نگرفته است.
 صفحه برداشت نقدی
DenizBank
برداشت نقدی (nakit avans) یعنی دریافت پول نقد از اعتبار کارت. بهره آن معمولاً از همان روز شروع میشود و حد برداشت نقدی فقط بخشی از حد کارت است. برداشت نقدی اقساطی هم وجود دارد که ممکن است نرخ یا کارمزد دیگری داشته باشد.
 پرسشهای کارت
Garanti BBVA
هزینههای خارج از کشور ابتدا با نرخ شبکه کارت به دلار آمریکا و سپس با نرخ بانک به لیر تبدیل میشود و تا ۳٪ کارمزد به آن اضافه میشود. صورتحساب ارزی باید کامل پرداخت شود. همچنین ببینید: نرخ ارز.
Yapı Kredi
درخواستها را بر اساس سیاستهای اعتباری و تخصیص اعتبار و امتیازهای ریسک ارزیابی میکند. برای درآمد، حقوق، درآمد خوداشتغالی و درآمد منظم اجاره، املاک و اوراق بهادار را به حساب میآورد.
 پرسشهای کارت
Ziraat
درخواست تغییر حد کارت را میتوان در شعبه، وب، خودپرداز، با پیامک، تلفن یا در برنامه ارائه کرد. بدهی کارت را میتوان در Ziraat Mobil، Bankkart Mobil، شعبه اینترنتی، مرکز تماس، خودپرداز، با دستور پرداخت خودکار یا EFT پرداخت کرد. اطلاعات بیشتر درباره بانک: راهنمای Ziraat Bank.
حد کارت: بیشترین بدهی مجاز چگونه تعیین میشود
حد کارت بیشترین بدهی مجاز کارت در هر زمان است. بانک آن را در چارچوب سقفی تعیین میکند که دولت برای مجموع کارتهای شما مقرر کرده است.
- چیست
- بیشترین بدهی مجاز کارت در هر زمان. خرید یا برداشت شما تا زمان بازپرداخت، از حد کارت در دسترس کم میکند.
- چه کسی تعیین میکند
- بانک. طبق قاعده دولت، مجموع حد کارتهای هر فرد در همه بانکها فقط بر اساس میانگین درآمد مستند تعیین میشود. بانک در روز تعیین حد کارت، آن درآمد را به مرکز ریسک انجمن بانکهای ترکیه (TBB) گزارش میدهد. تصمیم ۱۱۳۶۷ BDDK، ۲۹.۰۱.۲۰۲۶
- چقدر است
- Garanti BBVA اینطور بیان میکند: مجموع همه کارتهای شما در سال اول تا ۲ برابر میانگین درآمد خالص ماهانه و پس از آن تا ۴ برابر. حد کارت بالا در بانک دیگر میتواند مانع افزایش شود. پرسشهای متداول کارت این بانک، بررسیشده در ۲۵.۱۰.۲۰۲۶
- چه وقت تغییر میکند
- میتوانید با مدارک درآمدی بیشتر درخواست افزایش بدهید. بانکها باید تا ۰۱.۰۱.۲۰۲۷ همه حد کارتها را به محدوده سقف مجاز برسانند.
- چرا اهمیت دارد
- حد کارت، حداقل پرداخت را هم تعیین میکند: برای حد کارت تا ۱۰۰٬۰۰۰ TL، برابر با ۲۰٪ بدهی صورتحساب و بالاتر از آن ۴۰٪ است. تصمیم ۱۱۵۸۱ BDDK، ۰۱.۱۰.۲۰۲۶
مثال، نه پیشنهاد · بررسیشده در ۲۵.۱۰.۲۰۲۶
درآمد شما و حد کارت
درآمد ماهانه را وارد کنید. نشانگر، نتیجه قاعده ۲× و ۴× در پرسشهای متداول کارت Garanti BBVA را برای مجموع کارتهای شما و حد کارتی نشان میدهد که سهم حداقل پرداخت در آن تغییر میکند.
| درآمد خالص ماهانه | سال اول (۲ ×) | سالهای بعد (۴ ×) | حداقل پرداخت با آن حد کارت |
|---|---|---|---|
| ۱۵٬۰۰۰ TL | ۳۰٬۰۰۰ TL | ۶۰٬۰۰۰ TL | ۲۰٪ در سال اول، ۲۰٪ پس از آن |
| ۳۰٬۰۰۰ TL | ۶۰٬۰۰۰ TL | ۱۲۰٬۰۰۰ TL | ۲۰٪ در سال اول، ۴۰٪ پس از آن |
| ۶۰٬۰۰۰ TL | ۱۲۰٬۰۰۰ TL | ۲۴۰٬۰۰۰ TL | ۴۰٪ در سال اول، ۴۰٪ پس از آن |
اقساط: پرداخت یک خرید بهصورت اقساطی
پرداخت اقساطی قیمت یک خرید را به اقساط ماهانه تقسیم میکند که در صورتحسابهای بعدی شما میآیند. دولت بر اساس نوع خرید سقف تعداد ماهها را تعیین میکند: در حالت کلی ۱۲، برای سفر داخل ترکیه ۱۸، برای بعضی کالاها کمتر و برای برخی دیگر بدون امکان پرداخت اقساطی.
جدول پرداخت اقساطی BDDK · بررسیشده در ۲۵.۱۰.۲۰۲۶
چند ماه، برای چه خریدی
هر کرکره بهاندازه بیشترین تعداد ماه مجاز آن نوع خرید از سوی دولت بالا رفته است. کرکره بسته یعنی پرداخت اقساطی اصلاً مجاز نیست. برای خواندن قاعده روی آن بزنید.
- ۱۸ماهپرواز، آژانس، هتل داخلی
هزینه شرکت هواپیمایی، آژانس مسافرتی و هتل در داخل ترکیه را میتوان تا ۱۸ ماه قسطبندی کرد.
- ۱۲ماهقاعده کلی، گوشی بازسازیشده
سقف کلی برای خرید و برداشت نقدی ۱۲ ماه است. گوشی بازسازیشده از مرکز بازسازی یا فروشنده مجاز هم بدون محدودیت قیمت، ۱۲ ماه مهلت پرداخت اقساطی دارد.
- ۹ماهمبلمان، لوازم، سلامت، تلویزیون تا ۵٬۰۰۰ TL
مبلمان، لوازم برقی و محصولات سلامت: ۹ ماه. تلویزیون با قیمت تا ۵٬۰۰۰ TL: ۹ ماه.
- ۶ماهتبلت، باشگاه، انجمن
تبلت و پرداخت به باشگاهها و انجمنها: ۶ ماه.
- ۴ماهلوازم الکترونیکی
لوازم الکترونیکی: ۴ ماه، شامل تلویزیون ۵٬۰۰۰ TL و بالاتر.
- ۳ماهجواهرات، سفر قبرس شمالی
جواهرات بهجز طلای ضربشده (basılı، مانند سکه طلا) و شمش طلا (külçe): ۳ ماه. هزینه شرکت هواپیمایی، آژانس مسافرتی و هتل در قبرس شمالی: ۳ ماه.
- بدون اقساططلای ضربشده، شمش طلا، مخابرات، بازاریابی مستقیم
پرداخت اقساطی برای طلای ضربشده (basılı، مانند سکه طلا)، شمش طلا (külçe)، مخابرات یا بازاریابی مستقیم مجاز نیست.
- بدون اقساطهر هزینه در خارج از کشور
پرداخت اقساطی برای هیچ هزینهای در خارج از کشور، از جمله هزینه شرکت هواپیمایی، آژانس مسافرتی و هتل در خارج، مجاز نیست. قبرس شمالی استثناست (۳ ماه).
- بدون اقساطخوراکی، سوخت، لوازم آرایشی و اداری، کارت هدیه
پرداخت اقساطی برای غذا و خوراکی، سوخت، لوازم آرایشی و لوازم اداری، و نیز کارت هدیه، چک هدیه و محصولات مشابهی که شامل کالا یا خدمت مشخصی نیستند، مجاز نیست.
اینها سقف هستند: بانک ممکن است ماههای کمتری ارائه کند. کارتهای شرکتی میتوانند خرید و برداشت نقدی را تا ۱۸ ماه قسطبندی کنند.
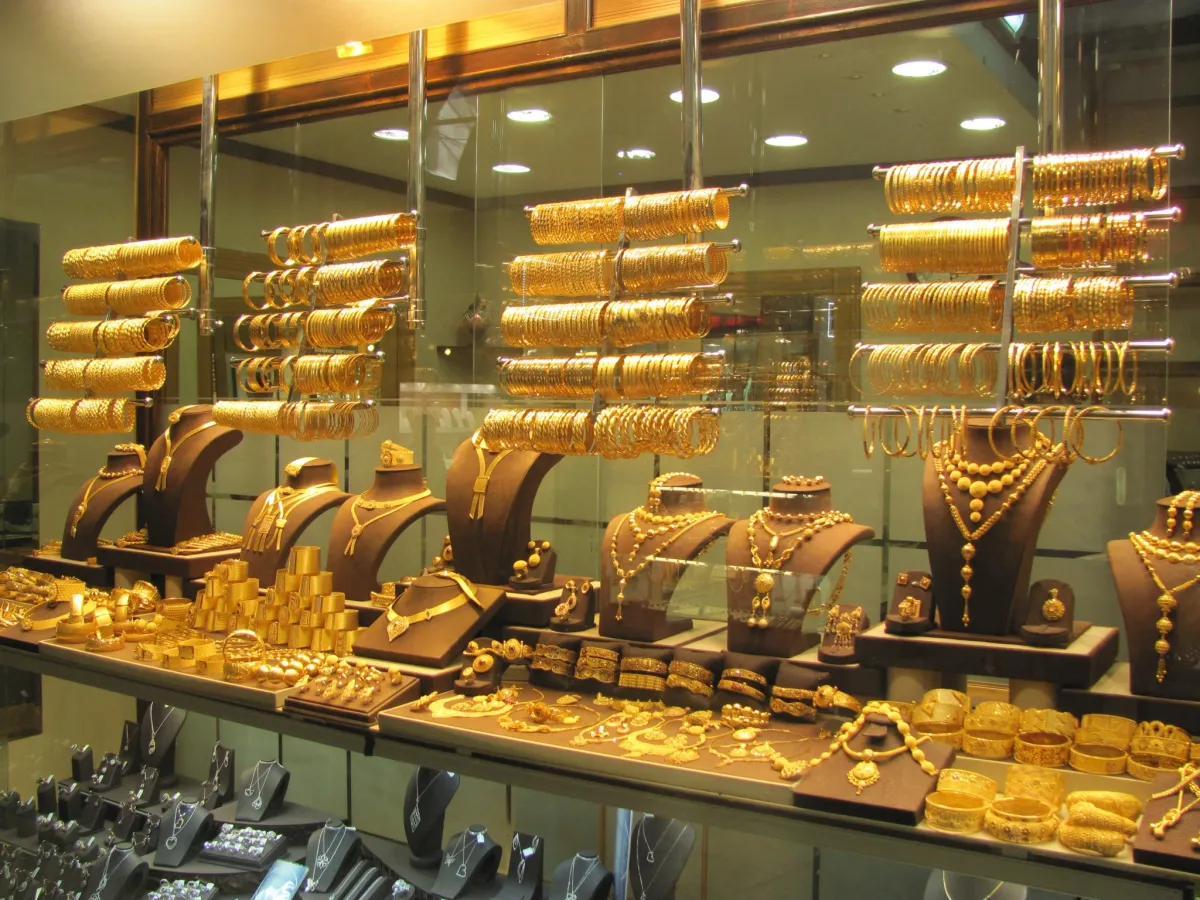
جواهرات و طلا کوتاهترین مهلتها را دارند
- ۳ ماه برای جواهرات بهجز طلای ضربشده (basılı، مانند سکه طلا) و شمش طلا (külçe).
- بدون پرداخت اقساطی برای طلای ضربشده یا شمش طلا.
- هر قسط در ابزار بالا به بدهی صورتحساب همان ماه اضافه میشود.
جدول پرداخت اقساطی BDDK · بررسیشده در ۲۵.۱۰.۲۰۲۶
- چیست
- قیمت به اقساط ماهانه تقسیم میشود. هر قسط به یک صورتحساب اضافه میشود؛ بنابراین بدهی آن صورتحساب، قسط را هم در بر میگیرد.
- پول نقد
- سقف کلی ۱۲ ماه، برداشت نقدی را هم شامل میشود. DenizBank میگوید برداشت نقدی اقساطی ممکن است نرخ یا کارمزد دیگری داشته باشد.
- خارج از کشور
- هیچ هزینهای در خارج از کشور امکان پرداخت اقساطی ندارد.
- مبلغ بیشتر
- وام بانکی محصول دیگری با قواعد خاص خود است: ببینید وام در ترکیه.
چرخه ماهانه: صورتحساب، تاریخ سررسید، حداقل پرداخت
هر ماه بانک هزینههای شما را جمع میزند و صورتحساب را در دسترس میگذارد. پنج اصطلاح این چرخه را مشخص میکنند: صورتحساب، تاریخ بستن صورتحساب، تاریخ سررسید، بدهی صورتحساب و حداقل پرداخت.
از فروشگاه تا صورتحساب
- در فروشگاه با کارت پرداخت میکنید. خرید به بدهی دوره اضافه میشود.
- تاریخ بستن صورتحساب، دوره را میبندد. بانک هزینهها را جمع میزند.
- سپس صورتحساب میآید. تا تاریخ سررسید پرداخت میکنید.
کدام اصطلاح؟
- چیست
- صورتحساب (ekstre، یا hesap özeti) سندی است که بانک پس از هر تاریخ بستن صورتحساب میفرستد. هزینهها، حد کارت، بدهی و پرداختهای بین تاریخ بستن صورتحساب قبلی و فعلی را نشان میدهد.
- چرا
- در آن میبینید چه مبلغی بدهکارید و تا چه تاریخی پرداخت میکنید.
- چه کسی
- بانک آن را صادر میکند. Garanti BBVA روز پس از تاریخ بستن صورتحساب، آن را در دسترس میگذارد و میتواند با ایمیل یا پیامک هم بفرستد.
- چقدر است
- بدهی صورتحساب و حداقل پرداخت را نشان میدهد. بانک حق ندارد بابت ارسال آن کارمزد بگیرد (دستورالعمل کارمزد TCMB، ۱۳.۰۱.۲۰۲۶).
- چیست
- تاریخ بستن صورتحساب (hesap kesim tarihi) روزی در هر ماه است که بانک دوره را میبندد و هزینههای شما را جمع میزند.
- مثال
- مثال Garanti BBVA: اگر تاریخ بستن صورتحساب روز ۳ باشد، هزینههای از ۳ مارس تا ۳ آوریل، بدهی یک دوره را تشکیل میدهند.
- چه کسی
- بانک آن را تعیین میکند. Garanti BBVA اجازه میدهد با تماس با بانک، یک بار در هر سال تقویمی آن را تغییر دهید.
- چرا اهمیت دارد
- بهره بخش پرداختنشده از تاریخ بستن صورتحساب محاسبه میشود (Garanti BBVA).
- چیست
- تاریخ سررسید (son ödeme tarihi) آخرین روز پرداخت صورتحساب است.
- تا چه وقت
- Garanti BBVA: در شعبه تا ساعت ۱۷:۰۰ روز سررسید؛ از طریق برنامه موبایل، مرکز تماس یا بانکداری اینترنتی تا ساعت ۰۰:۰۰.
- راههای پرداخت
- Garanti BBVA برنامه خود، مرکز تماس، بانکداری اینترنتی، خودپردازها، شعب، پرداخت خودکار، EFT از بانکهای دیگر، شعب آنلاین PTT و مراکز پرداخت را نام میبرد.
- کارمزدها
- مراکز پرداخت و شعب آنلاین PTT: ۱۹٫۱۷ TL که در دوره صورتحساب بعدی دریافت میشود؛ مراکز پرداخت تا ۲۰٬۰۰۰ TL در ماه (Garanti BBVA). پرداخت از راههای خود بانک صادرکننده کارمزد ندارد (TCMB).
- پرداخت خودکار
- موجودی باید تا صبح روز سررسید در حساب باشد (Garanti BBVA).
- چیست
- بدهی صورتحساب (dönem borcu) بدهی شما برای دوره درجشده در صورتحساب است.
- چرا اهمیت دارد
- حداقل پرداخت سهمی از آن است و سقف بهره TCMB به میزان آن بستگی دارد.
- پرداخت کامل
- اگر تمام بدهی خرید را در تاریخ سررسید بپردازید، بهره ندارد (Garanti BBVA). برداشت نقدی بهره روزانه دارد.
- خارج از کشور
- صورتحساب ارزی باید کامل پرداخت شود (Garanti BBVA).
- چیست
- حداقل پرداخت (asgari ödeme) کمترین مبلغی است که باید تا تاریخ سررسید پرداخت شود.
- چقدر است
- برای کارتی با حد کارت تا ۱۰۰٬۰۰۰ TL، برابر با ۲۰٪ بدهی صورتحساب؛ بالاتر از آن ۴۰٪. تصمیم ۱۱۵۸۱ BDDK، ۰۱.۱۰.۲۰۲۶
- اگر بپردازید
- اگر حداقل پرداخت یا بیشتر را بپردازید، به باقیمانده بهره قراردادی (akdi faiz) تعلق میگیرد (Garanti BBVA).
- اگر کمتر بپردازید
- بهره تأخیر (gecikme faizi) به بخش پرداختنشده حداقل پرداخت تعلق میگیرد. در Ziraat، کارتی که حداقل پرداخت آن پرداخت نشده یا ناقص پرداخت شده باشد، برای برداشت نقدی مسدود میشود؛ اگر دو بار پیاپی رخ دهد، برای خرید هم مسدود میشود؛ پرداخت حداقل پرداخت، وضعیت عادی را برمیگرداند.
- Findeks
- پرداخت پس از تاریخ سررسید از دلایل اصلی افت امتیاز است (KKB).
حداقل پرداخت · تصمیم ۱۱۵۸۱ BDDK، ۰۱.۱۰.۲۰۲۶
۲۰٪ بدهی، ۴۰٪ با حد کارت بالاتر از ۱۰۰٬۰۰۰ TL.
همان بدهی ۲۰٬۰۰۰ TL، حداقل پرداخت در هر ماه، نرخ ماهانه ۳٫۲۵٪، بدون خرج جدید و با هر دو مالیات روی ۰. با حد کارت ۶۰٬۰۰۰ TL، حداقل پرداخت ۲۰٪ است: پس از ۱۲ صورتحساب، ۲٬۶۸۷٫۰۵ TL بهره تعلق گرفته و ۲٬۰۱۷٫۴۰ TL همچنان بدهکارید. با حد کارت ۱۲۰٬۰۰۰ TL، حداقل پرداخت ۴۰٪ است: ۱٬۰۲۱٫۷۰ TL بهره و ۶۳٫۹۱ TL بدهی باقیمانده.
هر حداقل پرداخت سهمی از باقیمانده است؛ بنابراین بدهی بهکندی کم میشود. مثال است، نه پیشنهاد؛ نرخ بانک شما در قرارداد آمده است.
بهره: چه کسی سقف را تعیین میکند
کارت برای خریدهایی که تا تاریخ سررسید کامل بازپرداخت شوند، بهرهای نمیگیرد. باقیمانده بهره دارد و TCMB سقف نرخ ماهانه را تعیین میکند.
سقفهای TCMB · معتبر از ۰۱.۱۱.۲۰۲۶
حداکثر ۳٫۲۵٪، ۳٫۷۵٪ یا ۴٫۲۵٪ در ماه.
سقف بهره قراردادی کارت لیری به بدهی صورتحساب بستگی دارد: کمتر از ۳۰٬۰۰۰ TL، برابر با ۳٫۲۵٪؛ از ۳۰٬۰۰۰ تا ۱۸۰٬۰۰۰ TL، برابر با ۳٫۷۵٪؛ بالاتر از ۱۸۰٬۰۰۰ TL، برابر با ۴٫۲۵٪ که برای کارتهای شرکتی هم اعمال میشود. جدول معتبر از ۰۱.۱۰.۲۰۲۶ هم همین نرخها را دارد.
بانکها نرخ خود را تا سقف مجاز آزادانه تعیین میکنند. TCMB این سقفها را هر ماه تعیین میکند؛ جدول آن سقفهای جاری را نشان میدهد.
| نوع بدهی | سقف ماهانه بهره قراردادی | سقف ماهانه بهره تأخیر |
|---|---|---|
| کارت لیری، بدهی صورتحساب کمتر از ۳۰٬۰۰۰ TL | ۳٫۲۵٪ | ۳٫۵۵٪ |
| کارت لیری، بدهی صورتحساب ۳۰٬۰۰۰ تا ۱۸۰٬۰۰۰ TL | ۳٫۷۵٪ | ۴٫۰۵٪ |
| کارت لیری، بدهی صورتحساب بالاتر از ۱۸۰٬۰۰۰ TL، و کارتهای شرکتی | ۴٫۲۵٪ | ۴٫۵۵٪ |
| برداشت یا استفاده نقدی، همچنین حسابهای دارای اضافهبرداشت | ۴٫۲۵٪ | ۴٫۵۵٪ |
| بدهی کارت ارزی | ۲٫۹۸٪ | ۳٫۲۸٪ |
جدول TCMB، معتبر از ۰۱.۱۱.۲۰۲۶ · بررسیشده در ۲۵.۱۰.۲۰۲۶ · TCMB: سقف نرخ بهره تراکنشهای کارت.
چه کسی سقف را تعیین میکند
- TCMB (Türkiye Cumhuriyet Merkez Bankası، بانک مرکزی) سقفها را با روشی مشخص محاسبه میکند و در پنجمین روز کاری مانده به پایان هر ماه، جدول را در دسترس میگذارد.
- بانک شما میتواند کمتر بگیرد. نرخ درجشده در قرارداد شما ملاک است.
کدام بهره؟
- چیست
- بهره قراردادی (akdi faiz) هزینه بخش پرداختنشده بدهی صورتحساب شماست که بهصورت نرخ ماهانه بیان میشود.
- چه کسی میپردازد
- شما، وقتی حداقل پرداخت یا بیشتر را میپردازید، اما تمام بدهی را نمیپردازید.
- چقدر است
- تا سقف بالا. نرخ بانک شما در قراردادتان آمده است.
- چه وقت
- بر باقیمانده، تا تاریخ پرداخت بعدی یا، در صورت نپرداختن، تا تاریخ بستن صورتحساب بعدی (Garanti BBVA).
- چیست
- بهره تأخیر (gecikme faizi) نرخ ماهانه بخش پرداختنشده حداقل پرداخت است، وقتی کمتر از حداقل پرداخت میپردازید.
- چقدر است
- سقفهای ماهانه ۳٫۵۵٪، ۴٫۰۵٪ و ۴٫۵۵٪ برای همان سه میزان بدهی.
- تجاوز از حد کارت
- Garanti BBVA از بهره تجاوز از حد (limit aşım faizi) هم نام میبرد که وقتی خرید و برداشت نقدی از حد کارت بگذرد، دریافت میشود.
- چیست
- برداشت نقدی (nakit avans) یعنی دریافت پول نقد از حد کارت.
- آغاز بهره
- DenizBank: معمولاً همان روز. Garanti BBVA: بهره روزانه.
- چقدر است
- سقف ماهانه، بدون توجه به بدهی صورتحساب، برای بهره قراردادی ۴٫۲۵٪ و برای بهره تأخیر ۴٫۵۵٪ است. کارمزد حداکثر ۱٪ مبلغ برداشت نقدی است و برداشت نقدی اقساطی کارمزد ندارد (دستورالعمل کارمزد TCMB).
- حد کارت
- حد برداشت نقدی فقط بخشی از حد کارت است (DenizBank).
- تبدیل ارز
- هزینههای خارج از کشور ابتدا با نرخ شبکه کارت به دلار آمریکا و سپس با نرخ بانک به لیر تبدیل میشود و تا ۳٪ کارمزد به آن اضافه میشود (Garanti BBVA).
- صورتحساب
- صورتحساب ارزی باید کامل پرداخت شود؛ حداقل پرداخت صورتحساب لیری با حد کارت تغییر میکند (Garanti BBVA).
- سقف
- TCMB: بهره ماهانه بدهی کارت ارزی، ۲٫۹۸٪ قراردادی و ۳٫۲۸٪ تأخیر.
- اقساط
- هیچ هزینهای در خارج از کشور امکان پرداخت اقساطی ندارد.
دو مالیات: از بانک بپرسید
BSMV (Banka ve Sigorta Muameleleri Vergisi) مالیات تراکنشهای بانکی و بیمه است؛ KKDF (Kaynak Kullanımı Destekleme Fonu) عوارضی است که بانکها بر برخی وامها میگیرند. برای وام بانکی، هر دو برابر با ۱۵٪ بهره هستند، چنانکه در وام در ترکیه نشان داده شده است. بانک شما مشخص میکند کدام مالیاتها و با چه نرخی به بهره کارت تعلق میگیرند. در صورتحساب بالا، هر دو از ۰ شروع میشوند: مقادیر اعلامشده بانک را وارد کنید.
کارمزدها و حقوق شما: بانک چه کارمزدی میتواند بگیرد
کارمزد جدا از بهره است. دستورالعمل کارمزد TCMB مورخ ۱۳.۰۱.۲۰۲۶ میگوید برای چه خدمات کارتی میتوان کارمزد گرفت و چه خدماتی باید رایگان بماند.
باید کارت بدون کارمزد ارائه شود
بانک باید نوعی کارت بدون کارمزد سالانه ارائه کند که حد کارت آن با همان قواعد کارت دارای کارمزد ارزیابی شود. دارنده کارت دارای کارمزد میتواند آن را با همان حد کارت به این نوع تبدیل کند. دریافت کارمزد فقط پس از اولین استفادهای مجاز است که بدهی ایجاد کند.
تا وقتی کارت بیاستفاده است، کارمزدی ندارد
کارتی که ۱۸۰ روز پیاپی هیچ گردش نداشته باشد، کارمزد سالانه ندارد. کارمزدهای پرداختنشده دوره بیاستفادهبودن، حداکثر ۱۲ ماه نگه داشته و سپس لغو میشوند و بهرهای به آنها تعلق نمیگیرد.
بدهی دلیل رد درخواست نیست
بانک نمیتواند به دلیل بدهی باقیمانده، لغو کارت را رد کند. کارتی که به این شکل لغو شود، در دوره بازپرداخت کارمزد سالانه ندارد.
چند خدمت رایگان میماند
ارسال صورتحساب، ساخت و استفاده از کارت مجازی، تا دو کارت جایگزین در سال پس از گمشدن یا سرقت (پس از دو بار، به قیمت تمامشده)، پرداخت بدهی کارت از راههای خود بانک صادرکننده، و تعویق، قسطبندی یا افزودن اقساط بدهی یا تمدید تاریخ سررسید.
حداکثر نصف کارمزد کارت اصلی
کارمزد سالانه کارت اضافی حداکثر ۵۰٪ کارمزد کارت اصلی است. Garanti BBVA: سال اول رایگان و سپس نصف کارمزد؛ حد کارت با کارت اصلی مشترک است.
حداکثر ۱٪ مبلغ برداشت نقدی
کارمزد برداشت نقدی حداکثر ۱٪ مبلغ آن است؛ برداشت نقدی اقساطی کارمزد ندارد. در خودپرداز بانک دیگر ممکن است کارمزد خودپرداز هم اضافه شود.
- ابتدا بانک صادرکنندهاختلاف بر سر کارمزد کارت ابتدا به بانک صادرکننده کارت ارجاع میشود.
- مبلغ کم: کمیته داوریاگر بانک اختلاف را حل نکند و مبلغ کمتر از حد مالی تعیینشده بر اساس قانون مصرفکننده باشد، کمیته داوری مصرفکننده (Tüketici Hakem Heyeti، هیئتی که درباره اختلافهای مصرفکنندگان تصمیم میگیرد) به آن رسیدگی میکند.
- مبلغ بیشتر: میانجیگری، سپس دادگاهبالاتر از آن حد، اختلاف به دادگاه مصرفکننده ارجاع میشود. پیش از طرح دعوا باید ابتدا برای میانجیگری (arabuluculuk: جلسه با میانجی بیطرف برای رسیدن به توافق) درخواست دهید؛ قانون آن را شرط طرح دعوا قرار داده است.
مراحل مطابق بیانیه وزارت تجارت مورخ ۲۱.۱۱.۲۰۲۰ · بررسیشده در ۲۵.۱۰.۲۰۲۶ · بیانیه وزارت تجارت.
کارت با وثیقه سپرده: دو بانک چه میگویند
کارت با وثیقه سپرده در برابر وثیقهای صادر میشود که نزد بانک میگذارید. بانک تصمیم میگیرد چه کسی و با چه شرایطی کارت بگیرد.
Garanti BBVAAnahtar Kart
این طرح با وثیقه ۷۰۰ TL در حساب شما شروع میشود. مبلغ مسدود و درخواست کارت با اتکا به آن تأیید میشود. پرداختها هر ۶ ماه بررسی میشوند و اگر بانک آنها را مناسب بداند، مسدودی برداشته میشود و بدون وثیقه از کارت استفاده میکنید.
Teminatlı Kredi Kartı
کارتی در برابر وثیقهای ثابت. صفحه نکات بانک میگوید این کارت میتواند احتمال تأیید را بیشتر کند و امتیاز اعتباری را افزایش میدهد.
- وثیقهنزد بانک پول میگذارید و مسدود میشود. در Garanti BBVA این طرح از ۷۰۰ TL شروع میشود.
- کارتبانک کارت صادر میکند و حد کارت را در برابر وثیقه تعیین میکند.
- بررسیGaranti BBVA هر ۶ ماه پرداختها را بررسی میکند.
- مسدودیاگر پرداختها مناسب بوده باشند، مسدودی برداشته میشود.
ابتدا از بانک بپرسید
بپرسید وثیقه چه حد کارتی ایجاد میکند، آیا پول مسدودشده سودی دارد و اگر بدهی کارت پرداخت نشود چه بر سر آن میآید. کارت با وثیقه سپرده مانند هر کارت دیگری صورتحساب، حداقل پرداخت و تاریخ سررسید دارد.
منابع و محدودیتها
نمایش صفحههای بررسیشده
- تصمیم ۱۱۵۸۱ BDDK، ۰۱.۱۰.۲۰۲۶: حداقل پرداخت کارتهای اعتباری — BDDK، بررسیشده در ۲۵.۱۰.۲۰۲۶
- تصمیم ۱۱۳۶۷ BDDK، ۲۹.۰۱.۲۰۲۶: مجموع حد کارتهای هر فرد — BDDK، بررسیشده در ۲۵.۱۰.۲۰۲۶
- Kredi Kartı Taksit Sınırları ve Yasakları (جدول پرداخت اقساطی، آخرین پاورقی ۲۴.۰۸.۲۰۲۳) — BDDK، بررسیشده در ۲۵.۱۰.۲۰۲۶
- Banka Kartları ve Kredi Kartları Kanununa İlişkin Düzenlemeler (فهرست قانون، مقررات و جدولها) — BDDK، بررسیشده در ۲۵.۱۰.۲۰۲۶
- Kredi Kartı İşlemlerinde Uygulanacak Azami Faiz Oranları (جدول معتبر از ۰۱.۱۱.۲۰۲۶) — TCMB، بررسیشده در ۲۵.۱۰.۲۰۲۶
- Finansal Tüketicilerden Alınacak Ücretlere İlişkin Tebliğe (2020/7) İlişkin Uygulama Talimatı, 13.01.2026 — TCMB، بررسیشده در ۲۵.۱۰.۲۰۲۶
- Kredi Kartı Aidatlarının İadesine İlişkin Basın Açıklaması, 21.11.2020 — وزارت تجارت، بررسیشده در ۲۵.۱۰.۲۰۲۶
- Troy — BKM (مرکز بینبانکی کارت)، بررسیشده در ۲۵.۱۰.۲۰۲۶
- Findeks Kredi Notu — دفتر ثبت اعتبارات (KKB)، بررسیشده در ۲۵.۱۰.۲۰۲۶
- Yabancılar ve Uluslararası Koruma Kanunu (قانون ۶۴۵۸) — Mevzuat Bilgi Sistemi، بررسیشده در ۲۳.۱۰.۲۰۲۶
- Kredi kartları: sıkça sorulan sorular — Garanti BBVA، بررسیشده در ۲۵.۱۰.۲۰۲۶
- Kartlar: sıkça sorulan sorular — Ziraat Bankası، بررسیشده در ۲۵.۱۰.۲۰۲۶
- Bankkart — Ziraat Bankası، بررسیشده در ۲۵.۱۰.۲۰۲۶
- Nakit avans — DenizBank، بررسیشده در ۲۵.۱۰.۲۰۲۶
- Kredi kartı ipuçları — Yapı Kredi، بررسیشده در ۲۵.۱۰.۲۰۲۶
تصویر روی جلد، تصویرسازی است. عکسها از Wikimedia Commons هستند و نام عکاسان، تاریخها و صفحه پرونده آنها در زیرنویس آمده است؛ تصویر دهه ۱۹۴۰ از بایگانی Turkey in Photographs است که بدون محدودیت شناختهشده حق نشر به اشتراک گذاشته شده است. سه نشان، فایلهای SVG بدون تغییر از Wikimedia Commons هستند (در مالکیت عمومی، دارای علامت تجاری)؛ هر کدام در کارت خود به صفحه پروندهاش پیوند دارد. نشان فقط نام بانک را مشخص میکند و به معنی مشارکت بانک در این راهنما نیست.
این راهنما اطلاعات عمومی است، نه مشاوره مالی. هیچ بانک یا کارتی را توصیه نمیکند. شرایط جاری را از بانک خود بپرسید و پیش از امضا، قرارداد را بخوانید.