土耳其信用卡:额度、taksit分期与利率
土耳其信用卡如何运作:申请资格、额度核定、taksit分期、利息上限和费用。还可试算账单示例。
目录
在土耳其,信用卡让您在额度内借用银行的钱。每月账单会列明应还金额和还款日。未还部分会产生利息,利息由央行设定上限;一笔消费最多可分几个月偿还,则由国家规定。下面的账单示例涵盖12个月。
要点·核对于2026年10月25日
银行提供借款,国家规定上限。
- 信用卡让您在额度内使用银行的钱。您按月度账单还款。在还款日前还清全部消费欠款,就不会产生这部分利息。
- 未还部分会产生利息。里拉信用卡的月利息由央行TCMB按账单欠款金额设定上限,分别为3.25%、3.75%或4.25%(该表自2026年11月1日起生效)。各银行自行确定不高于上限的利率,此外还可能征税。
- 最低还款额按账单欠款的一定比例计算:信用卡额度不超过100,000 TL时为20%,超过该额度则为40%。未还部分继续计息。
- Taksit即分期付款,最长期限因购买内容而异:一般为12个月,土耳其境内的机票、旅行社和酒店消费为18个月,电子产品或珠宝的期限更短,食品、燃油及所有境外消费均不可分期。
- 外国人申请时,各银行自行规定所需材料。一家银行的常见问题页面说明,外国公民可用护照作为身份证明,并须由担保人担保申请。也有以存款作担保的信用卡。
示例,并非产品要约·核对于2026年10月25日
1张卡,12期账单
输入额度和欠款,选择每月的还款方式,再轻点任一条带查看对应账单。账单保留了银行印制的土耳其语词语,每项下方都有中文释义。
EKSTRE1 / 12
- Dönem borcu账单欠款
- 20,000.00 TL
- Asgari ödeme最低还款额
- 4,000.00 TL
- Ödenen已还金额
- 4,000.00 TL
- Kalan borç还款后剩余欠款
- 16,000.00 TL
- Akdi faiz合同利息
- 520.00 TL
- Gecikme faizi逾期利息
- 0.00 TL
- BSMV + KKDF利息税费
- 0.00 TL
- Yeni harcama, taksit新增消费、到期分期款
- 0.00 TL
- Sonraki dönem borcu下期账单欠款
- 16,520.00 TL
ASGARİ:已还金额达到或超过最低还款额。剩余欠款按合同利息计息。
第1期账单:欠款为20,000.00 TL,最低还款额为4,000.00 TL(欠款的20%)。剩余16,000.00 TL,产生520.00 TL利息。下期账单:16,520.00 TL。
12期账单表(示例:每月偿还最低还款额)
| 账单 | 欠款(TL) | 已还最低还款额(TL) | 利息(TL) | 下月欠款(TL) |
|---|---|---|---|---|
| 1 | 20,000.00 | 4,000.00 | 520.00 | 16,520.00 |
| 2 | 16,520.00 | 3,304.00 | 429.52 | 13,645.52 |
| 3 | 13,645.52 | 2,729.10 | 354.78 | 11,271.20 |
| 4 | 11,271.20 | 2,254.24 | 293.05 | 9,310.01 |
| 5 | 9,310.01 | 1,862.00 | 242.06 | 7,690.07 |
| 6 | 7,690.07 | 1,538.01 | 199.94 | 6,352.00 |
| 7 | 6,352.00 | 1,270.40 | 165.15 | 5,246.75 |
| 8 | 5,246.75 | 1,049.35 | 136.42 | 4,333.82 |
| 9 | 4,333.82 | 866.76 | 112.68 | 3,579.74 |
| 10 | 3,579.74 | 715.95 | 93.07 | 2,956.86 |
| 11 | 2,956.86 | 591.37 | 76.88 | 2,442.37 |
| 12 | 2,442.37 | 488.47 | 63.50 | 2,017.40 |
本例额度为60,000 TL,欠款为20,000 TL,月利率为3.25%(TCMB对账单欠款低于30,000 TL的利率上限,自2026年11月1日起生效),每月偿还最低还款额,没有新增消费。这只是示例,并非产品要约;您所用银行的利率以合同为准。TCMB每月设定这些上限,其公布的表格列有当前数值。
信用卡、借记卡和虚拟卡:各自使用谁的钱
信用卡使用银行的钱,借记卡使用您自己的钱。这一区别决定了是否会产生欠款,因此先从这里讲起。
Kredi kartı:在额度内使用银行的钱
您可以先消费,再按月度账单还款。银行审核接受的客户可获发信用卡,额度由银行确定。在还款日前还清全部消费欠款,就不计息;未还清则对剩余部分计息。
Banka kartı:使用您自己账户里的钱
借记卡在每日交易限额内使用关联账户中的资金,因此不会产生信用卡欠款或利息。银行不得对借记卡收取年费。
Sanal kart:用于网购的卡号
虚拟卡只有卡号,没有实体塑料卡,专供网购使用。在Garanti BBVA,您可通过网上银行创建虚拟卡,并将其关联到已持有的卡。创建和使用虚拟卡均不收费,虚拟信用卡也不收年费。
Bankkart Jest:兼具信用卡与借记卡功能
Ziraat的页面介绍,这张卡兼具信用卡与借记卡功能,背面有2个卡号。您在支付终端或ATM上选择使用哪种功能付款。在签约商户处可分期付款,也可随时预借现金。
卡上的标识
- 国际卡组织标识,例如Visa或Mastercard,让卡片可在境外使用。
- Troy是土耳其的卡组织,于2016年在BKM(Bankalararası Kart Merkezi,银行间银行卡中心)内成立。Troy卡可在土耳其所有ATM及商店支付终端使用。
- 只有Troy标识的卡还须带有国际卡组织标识,才能在境外使用。
BKM,Troy·核对于2026年10月25日
谁能申请:4项审核
银行会逐一审核申请人,查看您的身份、收入、信用记录,以及部分申请人的担保人。
身份证明与外国人身份号码
Garanti BBVA的常见问题页面说明,外国公民可用护照作为身份证明。外国人身份号码(yabancı kimlik numarası)由人口登记机关向外国人发放,用以替代公民身份号码。贷款指南有相关说明。
有证明的收入
个人在所有银行持有的全部信用卡总额度,只能依据有证明的平均收入确定(土耳其银行业监管机构BDDK第11367号决定,2026年1月29日)。Yapı Kredi计入工资、自雇收入,以及定期取得的租金、房产和证券收入。
Findeks信用评分
Findeks是信用登记局(KKB,Kredi Kayıt Bürosu)提供的信用评分,概括您的还款记录:还款习惯占45%,当前账户及负债状况占32%,信贷使用量占18%,新增信贷占5%。超过还款日才还款,是评分下降的主要原因之一。
担保人
Garanti BBVA的常见问题页面说明,只有无工作者和外国公民须由担保人(garantör)担保申请。申请时须附担保人的身份证,并在表格中填写其姓名、住址和电话。银行只会致电联系人核实信息,联系人不承担申请人的风险。
- 申请Ziraat列出的申请渠道包括网点、手机银行、网上银行、ATM、短信和呼叫中心。Garanti BBVA在网点接收签字后的申请表及材料。
- 银行审核银行依据自身的信贷与授信政策及风险评分审核申请(Yapı Kredi)。Garanti BBVA表示会在20天内完成审核。
- 额度与发卡银行确定额度,即您在任一时点最多可欠的金额,然后发卡。
- 首次使用只有在首次使用并产生欠款后,才可收取年费(TCMB收费指令)。
申请提高额度
- 额度申请可通过银行网点、网站、网上银行、手机银行、呼叫中心、ATM或短信提交(Ziraat)。
- 补充收入证明可提高额度:Garanti BBVA列出的材料包括房产证、租赁合同、车辆登记证和其他银行的存折。
4家银行的自有页面:各列1项注明核对日期的事实
每张卡片列出1项来自银行自有页面的事实,并注明核对日期。卡片按字母顺序排列,并非排名。
如何阅读卡片
- 每家银行列1项事实,来自其自有页面,并注明日期。
- 按字母顺序排列。没有银行被排在其他银行之上。
 预借现金页面
DenizBank
预借现金(nakit avans)是通过信用卡提取现金,通常从当天开始计息,预借现金额度只是信用卡额度的一部分。也有分期预借现金,可能适用不同的利率或费用。
Yapı Kredi
该行依据信贷与授信政策及风险评分审核申请。收入计入工资、自雇收入,以及定期取得的租金、房产和证券收入。
 信用卡常见问题
Ziraat
可通过网点、网站、ATM、短信、电话或应用申请调整额度。信用卡欠款可通过Ziraat Mobil、Bankkart Mobil、网上银行、呼叫中心、ATM、自动扣款指令或EFT偿还。银行详情见Ziraat Bank指南。
额度:什么决定您最多能欠多少
额度是您在任一时点可欠的最高信用卡金额。银行在国家为您所有信用卡设定的总额度上限内确定额度。
- 是什么
- 您在任一时点可欠的最高信用卡金额。消费或提取现金会占用额度,直到您还款。
- 由谁确定
- 由银行确定。国家规定,个人在所有银行持有的全部信用卡总额度,只能依据有证明的平均收入确定。银行在确定额度当天,须将该收入报送土耳其银行协会(TBB)风险中心。BDDK第11367号决定,2026年1月29日
- 有多少
- Garanti BBVA的表述是:您所有信用卡的总额度,首年最高为平均每月净收入的2倍,之后最高为4倍。在其他银行已有较高额度,可能导致额度无法提高。该行信用卡常见问题,核对于2026年10月25日
- 何时调整
- 您可补充收入证明,申请提高额度。银行须最迟于2027年1月1日将所有额度调整至上限以内。
- 为何重要
- 额度也决定最低还款额:额度不超过100,000 TL时,为账单欠款的20%;超过则为40%。BDDK第11581号决定,2026年10月1日
示例,并非产品要约·核对于2026年10月25日
您的收入与信用卡额度
输入月收入。刻度显示按Garanti BBVA信用卡常见问题所述的2×和4×规则,您所有信用卡的总额度,以及最低还款额比例变化的额度分界线。
| 每月净收入 | 首年(2 ×) | 之后各年(4 ×) | 该额度的最低还款额 |
|---|---|---|---|
| 15,000 TL | 30,000 TL | 60,000 TL | 首年20%,之后20% |
| 30,000 TL | 60,000 TL | 120,000 TL | 首年20%,之后40% |
| 60,000 TL | 120,000 TL | 240,000 TL | 首年40%,之后40% |
Taksit:单笔消费分期付款
Taksit将一笔消费的价格分成每月应还的部分,列入之后的账单。国家按购买内容规定最长期限:一般为12个月,土耳其境内旅游消费为18个月,有些商品期限更短,有些则不可分期。
BDDK分期表·核对于2026年10月25日
按购买内容划分的最长期限
每扇卷帘门升起的高度,表示国家允许该类消费分期的最长月数。卷帘门完全关闭,表示不可分期。轻点任一卷帘门即可查看规定。
- 18个月境内航空、旅行社、酒店
土耳其境内的航空公司、旅行社和酒店消费,最长可分18个月偿还。
- 12个月一般规定、翻新手机
消费和提取现金的一般上限为12个月。从翻新中心或授权卖家购买的翻新手机,也可分12个月,没有价格限制。
- 9个月家具、电器、健康产品、5,000 TL以内电视
家具、电器和健康产品:9个月。价格不超过5,000 TL的电视:9个月。
- 6个月平板电脑、俱乐部、协会
平板电脑,以及向俱乐部和协会付款:6个月。
- 4个月电子产品
电子产品:4个月,包括价格不低于5,000 TL的电视。
- 3个月珠宝、北塞浦路斯旅游
铸币金(basılı,例如金币)和金条(külçe)以外的珠宝:3个月。北塞浦路斯的航空公司、旅行社和酒店消费:3个月。
- 不支持taksit铸币金、金条、电信、直销
铸币金(basılı,例如金币)、金条(külçe)、电信及直销消费均不可分期。
- 不支持taksit所有境外消费
所有境外消费,以及境外航空公司、旅行社和酒店消费,均不可分期。北塞浦路斯除外(3个月)。
- 不支持taksit食品、燃油、化妆品、办公用品、礼品卡
餐饮和食品、燃油、化妆品和办公用品,以及不包含具体商品或服务的礼品卡、礼券等产品,均不可分期。
这些都是上限,银行可提供更短的期限。企业信用卡的消费和提取现金,最长可分18个月偿还。
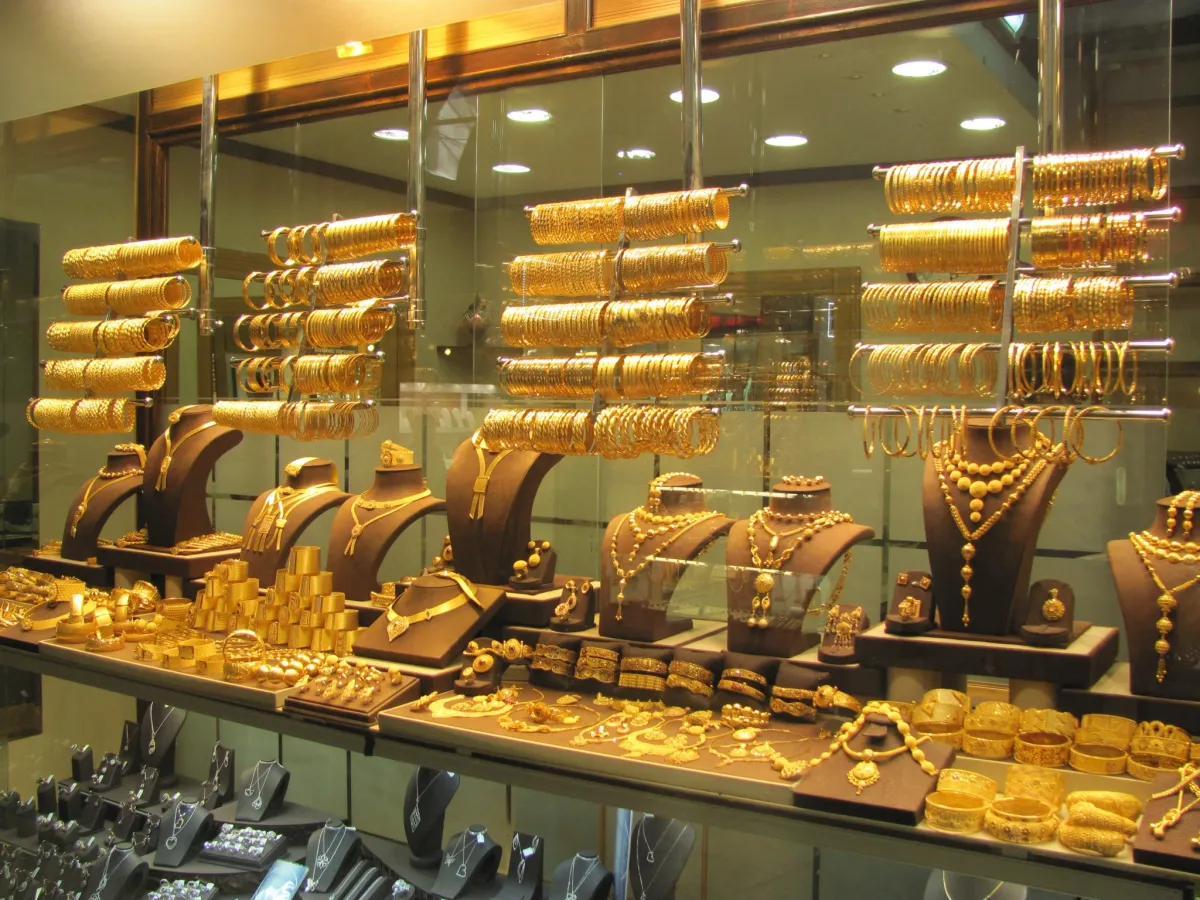
珠宝和黄金的分期期限最短
- 铸币金(basılı,例如金币)和金条(külçe)以外的珠宝,可分3个月。
- 铸币金或金条不可分期。
- 上方工具会把每一期分期款计入当月账单欠款。
BDDK分期表·核对于2026年10月25日
- 是什么
- 价格按月分成若干期,每一期分期款都会计入相应账单,成为该期账单欠款的一部分。
- 现金
- 12个月的一般上限也适用于提取现金。DenizBank说明,分期预借现金可能适用不同的利率或费用。
- 境外
- 所有境外消费均不可分期。
- 更大金额
- 银行贷款是另一种产品,有其自身规则,详见土耳其贷款。
每月周期:账单、还款日、最低还款额
银行每月汇总您的消费并提供账单。这个周期涉及5个术语:账单、账单日、还款日、账单欠款和最低还款额。
从商店到账单
- 您在商店刷卡付款。这笔消费计入本期欠款。
- 账单日结束本期。银行汇总消费。
- 随后出具账单。您须在还款日前还款。
查看哪个术语?
- 是什么
- 账单(ekstre,也称hesap özeti)是银行在每个账单日后发送的文件,列明上个账单日至本次账单日之间的消费、额度、欠款和还款。
- 用途
- 您可从中查看欠款金额及还款期限。
- 出具方
- 由银行出具。Garanti BBVA在账单日的次日提供账单,也可通过电子邮件或短信发送。
- 有多少
- 账单列明账单欠款和最低还款额。银行不得收取账单发送费(TCMB收费指令,2026年1月13日)。
- 是什么
- 账单日(hesap kesim tarihi)是银行每月结束本期并汇总您消费的日期。
- 示例
- Garanti BBVA的示例:如果账单日是每月3日,从3月3日到4月3日的消费构成一期欠款。
- 出具方
- 由银行确定。Garanti BBVA允许您致电银行,每个日历年更改1次。
- 为何重要
- 未还部分自账单日起计息(Garanti BBVA)。
- 是什么
- 还款日(son ödeme tarihi)是偿还账单的最后一天。
- 截止时间
- Garanti BBVA:还款日在网点办理须在17:00前;通过手机应用、呼叫中心或网上银行办理须在00:00前。
- 渠道
- Garanti BBVA列出的渠道包括其应用、呼叫中心、网上银行、ATM、网点、自动还款、其他银行的EFT转账、PTT网上网点和缴款点。
- 费用
- 缴款点和PTT网上网点:19.17 TL,在下期账单计收;缴款点每月可还款最高20,000 TL(Garanti BBVA)。通过发卡行自有渠道还款不收手续费(TCMB)。
- 自动还款
- 还款日当天早晨前,账户内须备有足够余额(Garanti BBVA)。
- 是什么
- 账单欠款(dönem borcu)是账单上您本期所欠的金额。
- 为何重要
- 最低还款额按其一定比例计算,TCMB的利息上限也取决于其金额。
- 全额还款
- 在还款日还清全部消费欠款,就不计息(Garanti BBVA)。预借现金按日计息。
- 境外
- 外币账单须全额还清(Garanti BBVA)。
- 是什么
- 最低还款额(asgari ödeme)是您在还款日前须偿还的最低金额。
- 有多少
- 信用卡额度不超过100,000 TL时,为账单欠款的20%;超过则为40%。BDDK第11581号决定,2026年10月1日
- 达到最低还款额
- 还款达到或超过最低还款额后,剩余欠款按合同利息(akdi faiz)计息(Garanti BBVA)。
- 低于最低还款额
- 最低还款额中未还的部分按逾期利息(gecikme faizi)计息。在Ziraat,未还或未还足最低还款额,信用卡就会被暂停预借现金功能;连续2次如此,也会被暂停购物功能;偿还最低还款额后恢复正常。
- Findeks
- 超过还款日才还款,是评分下降的主要原因之一(KKB)。
最低还款额·BDDK第11581号决定,2026年10月1日
欠款的20%,额度超过100,000 TL则为40%。
同样是20,000 TL欠款,每月偿还最低还款额,月利率为3.25%,没有新增消费,两项税率均保持为0。额度为60,000 TL时,最低还款额比例为20%:12期账单后,累计利息为2,687.05 TL,仍欠2,017.40 TL。额度为120,000 TL时,最低还款额比例为40%:累计利息为1,021.70 TL,仍欠63.91 TL。
每期最低还款额都按剩余欠款的一定比例计算,因此欠款减少得较慢。这只是示例,并非产品要约;您所用银行的利率以合同为准。
利息:谁设定上限
对于在还款日前全额偿还的消费欠款,信用卡不计息。剩余部分会产生利息,月利率上限由TCMB设定。
TCMB上限·自2026年11月1日起生效
月利率最高为3.25%、3.75%或4.25%。
里拉信用卡的合同利息上限取决于账单欠款:低于30,000 TL为3.25%;30,000至180,000 TL为3.75%;超过180,000 TL为4.25%,企业信用卡也适用这一上限。自2026年10月1日起生效的表格数值相同。
银行可在上限内自由确定利率。TCMB每月设定这些上限,其公布的表格列有当前数值。
| 欠款类型 | 合同利息月上限 | 逾期利息月上限 |
|---|---|---|
| 里拉信用卡,账单欠款低于30,000 TL | 3.25% | 3.55% |
| 里拉信用卡,账单欠款30,000至180,000 TL | 3.75% | 4.05% |
| 里拉信用卡,账单欠款超过180,000 TL;企业信用卡 | 4.25% | 4.55% |
| 提取或使用现金,也包括透支账户 | 4.25% | 4.55% |
| 外币信用卡欠款 | 2.98% | 3.28% |
TCMB表格,自2026年11月1日起生效·核对于2026年10月25日·TCMB:信用卡交易最高利率。
谁设定上限
- TCMB(Türkiye Cumhuriyet Merkez Bankası,中央银行)按既定方法计算上限,在每月倒数第5个工作日公布表格。
- 您的银行可以收取更低的利息,以合同中的利率为准。
查看哪种利息?
- 是什么
- 合同利息(akdi faiz)是账单欠款中未还部分的借款成本,以月利率表示。
- 谁支付
- 您偿还了最低还款额或更多,但未还清全部欠款时,由您支付。
- 有多少
- 不超过上方所列上限。银行适用的利率载于您的合同。
- 何时计息
- 对剩余欠款计息,直到下次还款日;若没有还款,则计至下个账单日(Garanti BBVA)。
- 是什么
- 您还款低于最低还款额时,逾期利息(gecikme faizi)按月利率对最低还款额中未还的部分计收。
- 有多少
- 同样3档欠款金额,对应的逾期月利率上限分别为3.55%、4.05%和4.55%。
- 超过额度
- Garanti BBVA还列有超限利息(limit aşım faizi),在消费和提取现金超过信用卡额度时计收。
- 是什么
- 预借现金(nakit avans)是占用信用卡额度提取的现金。
- 何时开始计息
- DenizBank:通常从当天开始。Garanti BBVA:按日计息。
- 有多少
- 无论账单欠款金额多少,合同月利率上限均为4.25%,逾期月利率上限为4.55%。手续费最高为预借金额的1%,分期预借现金则不收手续费(TCMB收费指令)。
- 额度
- 预借现金额度只是信用卡额度的一部分(DenizBank)。
- 换算
- 境外消费先按卡组织汇率换算成美元,再按银行汇率换算成里拉,另加最高3%的佣金(Garanti BBVA)。
- 账单
- 外币账单须全额还清;里拉账单的最低还款额随额度变化(Garanti BBVA)。
- 上限
- TCMB:外币信用卡欠款的合同月利率上限为2.98%,逾期月利率上限为3.28%。
- 分期
- 所有境外消费均不可分期。
两项税费:向银行询问
BSMV(Banka ve Sigorta Muameleleri Vergisi)是银行和保险交易税;KKDF(Kaynak Kullanımı Destekleme Fonu)是银行对部分贷款征收的费用。如土耳其贷款所示,银行贷款的这两项税费均为利息的15%。信用卡利息适用哪些税费、税率多少,由您的银行说明。上方账单将两项初始值均设为0,请输入银行告知的数值。
费用与您的权利:银行可收哪些费用
费用与利息分别计算。TCMB于2026年1月13日发布的收费指令,规定了信用卡哪些项目可收费、哪些必须免费。
必须提供免年费卡
银行必须提供一种免年费卡,适用与收费卡相同的额度审核规则。收费卡持有人可在保持原额度的情况下转换为免年费卡。只有在首次使用并产生欠款后,才可收取年费。
卡片闲置时不收年费
连续180天没有交易的卡不收年费。未支付的闲置卡年费最多保留12个月,之后取消,期间不计利息。
有欠款不构成拒绝理由
银行不能因有未偿欠款而拒绝注销信用卡。以此方式注销的卡,在还款期间不收年费。
多项服务仍免费
发送账单、创建和使用虚拟卡、卡片遗失或被盗后每年最多补卡2次(超过2次按成本收费)、通过发卡行自有渠道偿还信用卡欠款,以及对欠款延期、分期、增加期数或推迟还款日。
最高为主卡年费的一半
附属卡年费最高为主卡的50%。Garanti BBVA:首年免费,之后为主卡年费的一半;与主卡共用额度。
最高为预借金额的1%
预借现金手续费最高为金额的1%;分期预借现金不收手续费。在其他银行的ATM办理,可能另收ATM手续费。
- 先找发卡行信用卡费用争议首先提交给发卡银行处理。
- 较小金额:仲裁委员会如果银行未能解决,且金额低于消费者法规定的金额上限,则由消费者仲裁委员会(Tüketici Hakem Heyeti,裁决消费者争议的机构)受理。
- 较大金额:先调解,再诉讼超过上述上限的争议,提交消费者法院处理。起诉前必须先申请调解(arabuluculuk:由中立调解员协助双方达成协议的会谈);法律将其规定为起诉条件。
步骤依据贸易部2020年11月21日的声明·核对于2026年10月25日·贸易部声明。
以存款作担保的卡:两家银行的说法
担保卡以您留在银行的担保资产为基础发放。由银行决定向谁发卡,以及适用什么条件。
 Garanti BBVA
Anahtar Kart
该计划的担保金额从700 TL起,存放在您的账户内。这笔钱被冻结,银行以此批准信用卡申请。每6个月审核一次还款情况,如果银行认为符合要求,就会解除冻结,您可在无需担保的情况下继续用卡。
Teminatlı Kredi Kartı
以固定金额的资产作担保发放的卡。该行使用提示页面说明,这种卡可提高获批机会,并提升信用评分。
- 担保资产您把钱存入银行,资金会被冻结。Garanti BBVA的计划从700 TL起。
- 发卡银行以担保资产为基础发卡并确定额度。
- 审核Garanti BBVA每6个月审核一次还款情况。
- 冻结若还款情况符合要求,就会解除冻结。
先向银行询问
询问担保资产可对应多少额度、被冻结的资金是否有收益,以及信用卡欠款未还时这笔资金如何处理。担保卡和其他信用卡一样,也有账单、最低还款额和还款日。
资料来源与范围限制
查看已核对的页面
- BDDK第11581号决定,2026年10月1日:信用卡最低还款额—BDDK,核对于2026年10月25日
- BDDK第11367号决定,2026年1月29日:个人信用卡总额度—BDDK,核对于2026年10月25日
- Kredi Kartı Taksit Sınırları ve Yasakları(分期表,最后一条脚注日期为2023年8月24日)—BDDK,核对于2026年10月25日
- Banka Kartları ve Kredi Kartları Kanununa İlişkin Düzenlemeler(法律、规章及表格清单)—BDDK,核对于2026年10月25日
- Kredi Kartı İşlemlerinde Uygulanacak Azami Faiz Oranları(自2026年11月1日起生效的表格)—TCMB,核对于2026年10月25日
- Finansal Tüketicilerden Alınacak Ücretlere İlişkin Tebliğe (2020/7) İlişkin Uygulama Talimatı,2026年1月13日—TCMB,核对于2026年10月25日
- Kredi Kartı Aidatlarının İadesine İlişkin Basın Açıklaması,2020年11月21日—贸易部,核对于2026年10月25日
- Troy—BKM(银行间银行卡中心),核对于2026年10月25日
- Findeks Kredi Notu—信用登记局(KKB),核对于2026年10月25日
- Yabancılar ve Uluslararası Koruma Kanunu(6458号法)—Mevzuat Bilgi Sistemi,核对于2026年10月23日
- Kredi kartları: sıkça sorulan sorular—Garanti BBVA,核对于2026年10月25日
- Kartlar: sıkça sorulan sorular—Ziraat Bankası,核对于2026年10月25日
- Bankkart—Ziraat Bankası,核对于2026年10月25日
- Nakit avans—DenizBank,核对于2026年10月25日
- Kredi kartı ipuçları—Yapı Kredi,核对于2026年10月25日
封面为插图。照片来自Wikimedia Commons,图注列有作者、日期和文件页面;20世纪40年代的照片来自Turkey in Photographs档案,以无已知版权限制的方式分享。3个标识均为Wikimedia Commons上未经改动的SVG文件(属于公有领域,但受商标保护);每张银行卡片都附有对应标识文件页面的链接。标识仅用于标明银行,不表示该银行参与了本指南。
本指南提供一般信息,不构成财务建议,也不推荐任何银行或信用卡。请向您的银行了解当前条款,并在签署前阅读合同。