Erfrecht in Turkije: erfgenamen, erfdelen en papieren
Wie erft in Turkije, wat een testament kan wijzigen, de mirasçılık belgesi, de erfbelasting en de stap bij het kadaster, in gewone woorden.
Inhoudsopgave
Als iemand overlijdt en bezittingen in Turkije nalaat, bepaalt de wet wie ze erft, hoeveel een testament kan wijzigen en met welke papieren ze overgaan op de erfgenamen. Miras is de erfenis, de mirasbırakan is de overledene en een mirasçı is een erfgenaam. Voor grond in Turkije geldt Turks recht.
Kort · gecontroleerd op 29‑10‑2026
Wie erft, welk papier, welk kantoor.
- Recht: voor grond in Turkije geldt Turks recht. Voor andere bezittingen geldt als hoofdregel het recht van het land van de overledene.
- Erfgenamen: het Burgerlijk Wetboek noemt drie groepen erfgenamen: kinderen, daarna ouders, daarna grootouders. De echtgenoot krijgt naast elke groep een vast erfdeel.
- Testament: iemand met kinderen, ouders of een echtgenoot kan met een testament alleen beschikken over het deel buiten de voorbehouden erfdelen (saklı pay).
- Verklaring: de mirasçılık belgesi (verklaring van erfrecht: een papier dat de erfgenamen en hun erfdelen noemt) komt van een sulh hukuk mahkemesi (sulh hukuk-rechtbank, een burgerlijke rechtbank van eerste aanleg) of een noter (notaris).
- Verwerping: een erfgenaam heeft drie maanden om de nalatenschap te verwerpen.
- Belasting: de aangifte voor de veraset ve intikal vergisi (erfbelasting) gaat ook naar het belastingkantoor als de waarde onder de vrijstelling ligt.
- Meld het overlijden. Hoe een overlijden in Turkije wordt geregistreerd, staat op Overlijden in Turkije.
- Vraag de verklaring aan. Een rechtbank of notaris noemt de erfgenamen en hun erfdelen.
- Beslis over verwerping. Drie maanden.
- Doe belastingaangifte. Bij het vergi dairesi (belastingkantoor). Betaal daarna en vraag om de ilişik kesme yazısı (de brief van het belastingkantoor dat de belasting volledig is betaald).
- Schrijf de erfgenamen in. Het tapu müdürlüğü (kadaster) schrijft hen in de tapu (het register van eigendomsakten) in.
De erfgenamenbank
Wie leeft, bepaalt wie erft. Tik op de zitplaatsen.
De bank is de nalatenschap: elke plank is zo breed als het erfdeel van die persoon. Het donkere kussen is het voorbehouden erfdeel, het deel dat een testament niet kan wijzigen. Geen enkele tik wordt ergens naartoe verzonden.
Tik op een zitplaats om deze te wijzigen: levend, opvolgers (de persoon is eerder overleden en de eigen afstammelingen nemen de plaats in), leeg. De plaats van de gade (echtgenoot) is levend of leeg. Naast een echtgenoot is de opvolger van een grootouder het eigen kind van die grootouder. De bank begint met een echtgenoot en twee kinderen.
Gade
Kinderen
Ouders
Grootouders
- Gade: 1/4 van de nalatenschap (25 %). Voorbehouden erfdeel: 1/4 (25 %).
- Kind 1: 3/8 van de nalatenschap (37,5 %). Voorbehouden erfdeel: 3/16 (18,75 %).
- Kind 2: 3/8 van de nalatenschap (37,5 %). Voorbehouden erfdeel: 3/16 (18,75 %).
Een testament kan 3/8 van de nalatenschap wijzigen (37,5 %). Voorbehouden erfdelen samen: 5/8 (62,5 %).
Kopieer een vraag voor het kantoor
- Sağ olan yakınlar: eş, 2 çocuk. Mirasçılık belgesi için hangi belgeler gerekiyor?Levende familieleden: echtgenoot, kind ×2. Welke papieren zijn nodig voor de verklaring van erfrecht?
- Mirasçılık belgesini noterden mi, sulh hukuk mahkemesinden mi alabilirim?Kan ik de verklaring van erfrecht bij een notaris of bij de sulh hukuk-rechtbank krijgen?
- Veraset ve intikal vergisi beyannamesi için hangi belgeler gerekiyor?Welke papieren zijn nodig voor de aangifte erfbelasting?
- Tapuda intikal işlemi için hangi belgeler gerekiyor?Welke papieren zijn nodig voor de overdracht van de eigendomsakte (tapu) aan de erfgenamen bij het kadaster?
Erfdelen en voorbehouden erfdelen: Burgerlijk Wetboek, art. 495 tot en met 501 en 505 tot en met 506 (geconsolideerde tekst met wijzigingen tot en met 24‑11‑2021). De bank toont delen van de nalatenschap, geen bedragen. In art. 497 staat wie het erfdeel van een eerder overleden grootouder krijgt, met en zonder echtgenoot.
Welk recht geldt waarvoor
Voor grond en gebouwen in Turkije geldt Turks recht. Voor andere bezittingen geldt als hoofdregel het recht van het land van de overledene. Het openvallen, verkrijgen en verdelen van de nalatenschap volgt het recht van het land waar de nalatenschap ligt.
Welk recht, waarvoor
- Grond en gebouwen in Turkije
- Turks recht geldt.
- Andere bezittingen
- Het recht van het land van de overledene (diens nationaliteit) geldt als hoofdregel.
- Openvallen, verkrijgen, verdelen
- De nalatenschap (tereke: alle rechten en schulden die een overledene nalaat) valt open, gaat over op de erfgenamen en wordt verdeeld volgens het recht van het land waar deze ligt.
- Een testament
- Geldig naar de vorm als het voldoet aan de regels van het land waar het is gemaakt, aan het recht dat de nalatenschap beheerst, of aan het eigen nationale recht van de overledene. De bevoegdheid om een testament te maken volgt het nationale recht van de maker op dat moment.
- Geen enkele erfgenaam
- Een nalatenschap in Turkije zonder erfgenaam gaat naar de Staat.
Bron: MÖHUK (Wet 5718 over internationaal privaatrecht en procesrecht), art. 7 en 20; Burgerlijk Wetboek, art. 501.
Wie erft en hoeveel
De erfgenamen die de wet zelf noemt, zijn de wettelijke erfgenamen (yasal mirasçı); een erfdeel heet miras payı. Het Burgerlijk Wetboek noemt hen in groepen, de naaste eerst: een nadere groep sluit de volgende uit. De echtgenoot erft naast elke groep.
Kinderen
Zij verdelen de nalatenschap in gelijke delen. Een eerder overleden kind wordt in elke graad vervangen door de eigen afstammelingen.
Ouders
Alleen als er geen afstammelingen zijn. De ouders delen gelijk; een eerder overleden ouder wordt vervangen door de eigen afstammelingen. Als er aan één kant geen erfgenaam is, krijgt de andere kant alles.
Grootouders
Alleen als er geen afstammelingen, ouders of afstammelingen van ouders zijn. De grootouders delen gelijk; een eerder overleden grootouder wordt vervangen door de eigen afstammelingen.
De hele nalatenschap
Als geen van deze groepen een erfgenaam heeft, krijgt de langstlevende echtgenoot alles.
De Staat
Een nalatenschap zonder erfgenaam gaat naar de Staat.
Afstamming en adoptie
- Buiten het huwelijk geboren: een kind van wie de afstamming door erkenning of een rechterlijke uitspraak is vastgesteld, erft van vaderskant zoals een binnen het huwelijk geboren kind.
- Geadopteerd: een geadopteerd kind en diens afstammelingen erven van de adoptieouder als bloedverwanten en behouden het erfrecht in hun eigen familie.
- Andersom: de adoptieouder en diens familieleden erven niet van het geadopteerde kind.
Een regel voor grootouders naast een echtgenoot
Bij een langstlevende echtgenoot gaat het erfdeel van een eerder overleden grootouder naar het eigen kind van die grootouder; zonder kind naar de andere grootouder aan die kant. Als beide grootouders aan één kant zijn overleden, gaan hun erfdelen naar de andere kant. Zonder echtgenoot neemt in elke graad een opvolger de plaats in en gaat alles van een kant zonder erfgenaam naar de andere kant.
Bron: Burgerlijk Wetboek (geconsolideerde tekst met wijzigingen tot en met 24‑11‑2021), art. 495 tot en met 501.
Het voorbehouden erfdeel en testamenten
Een testament (vasiyetname) kan alleen het deel van de nalatenschap buiten de voorbehouden erfdelen wijzigen. Het voorbehouden erfdeel (saklı pay) is het deel dat de wet voor de naaste erfgenamen bewaart. Iemand zonder kinderen, ouders of echtgenoot kan met een testament over de hele nalatenschap beschikken.
Burgerlijk Wetboek
Kinderen behouden de helft van hun wettelijk erfdeel, elke ouder een kwart, de echtgenoot alles of drie kwart.
Kinderen en hun afstammelingen: de helft van hun wettelijk erfdeel.
Ouders: een kwart van het wettelijk erfdeel, voor elke ouder.
Echtgenoot: het hele wettelijk erfdeel als de echtgenoot naast kinderen of ouders erft; drie kwart ervan in de andere gevallen.
Broers, zussen en grootouders: geen. De bepaling voor broers en zussen is op 04‑05‑2007 geschrapt (Wet 5650).
Burgerlijk Wetboek, art. 505 en 506.
Voorbeeld: een echtgenoot en twee kinderen. Het wettelijk erfdeel van de echtgenoot is ¼ en is volledig voorbehouden. Het wettelijk erfdeel van elk kind is ⅜, waarvan de helft, 3/16, is voorbehouden. Er blijft dus ⅜ van de nalatenschap over voor een testament. De bank toont bij het openen hetzelfde geval.
Hoe het vrije deel wordt berekend
- Bij overlijden: het deel dat een testament kan wijzigen, wordt berekend op basis van de nalatenschap op de dag van overlijden.
- Eerst de schulden: schulden, uitvaartkosten, kosten voor het verzegelen en inventariseren van de nalatenschap en drie maanden levensonderhoud van de mensen die bij de overledene woonden en door deze werden onderhouden, worden afgetrokken.
- Schenkingen: schenkingen bij leven zonder tegenprestatie worden weer opgeteld voor zover ze kunnen worden ingekort.
- Inkorting: een erfgenaam die het voorbehouden erfdeel niet krijgt, kan via de rechter de schenkingen in het testament tot het vrije deel laten terugbrengen (tenkis).
- Wie een testament kan maken: iemand met onderscheidingsvermogen (ayırt etme gücü) die minstens 15 is.
Drie manieren om een testament te maken
Tik op een vorm.
Resmî vasiyetname (openbaar testament voor een notaris, een sulh-rechter of een andere door de wet genoemde functionaris, met twee getuigen): de maker vertelt de wensen aan de functionaris, die het testament opstelt; de maker leest en ondertekent het; de functionaris dateert en ondertekent het. De functionaris bewaart het origineel.
El yazılı vasiyetname (een eigenhandig geschreven testament): van begin tot eind in het eigen handschrift van de maker, met jaar, maand en dag en een handtekening. Het kan open of verzegeld in bewaring worden gegeven bij een notaris of sulh-rechter.
Sözlü vasiyet (een mondeling testament): alleen als doodsgevaar, afgesloten wegen, ziekte of oorlog de andere twee vormen onmogelijk maken. De maker vertelt de wensen aan twee getuigen en vraagt hun een testament overeenkomstig die wensen te laten schrijven.
Bron: Burgerlijk Wetboek, art. 502, 505 tot en met 508, 531 tot en met 533, 537 tot en met 539 en 560.
De verklaring van erfrecht
De mirasçılık belgesi (ook veraset ilamı genoemd) noemt de erfgenamen en hun erfdelen. Een sulh hukuk mahkemesi (de plaatselijke burgerlijke rechtbank van eerste aanleg) of een noter (notaris) geeft deze af. Zowel het belastingkantoor als het kadaster vragen erom.
Rechtbank of notaris
- Beide kunnen de verklaring afgeven: het Burgerlijk Wetboek noemt de rechtbank en de notaris; de notaris is op 31‑03‑2011 toegevoegd (Wet 6217).
- Waar de nalatenschap openvalt: in de woonplaats van de overledene. De rechtbank daar behandelt zaken over de nietigverklaring of inkorting van een testament, de verdeling van de nalatenschap en aanspraken uit de erfenis.
- Erfgenamen in een testament: een in een testament benoemde erfgenaam of een legataris krijgt de verklaring van de rechtbank als niemand binnen één maand na de kennisgeving bezwaar maakt.
- Geen vervaldatum: de ongeldigheid van een verklaring kan op elk moment worden aangevoerd en het recht om een testament via de rechter nietig te laten verklaren blijft bestaan.
Een verklaring van een buitenlandse rechtbank
Een verklaring van een buitenlandse rechtbank heeft goedkeuring van Turkse rechtbanken nodig (de formulering van TKGM). Hoe een buitenlands document geschikt wordt gemaakt voor gebruik in Turkije (een beëdigde vertaling door een beëdigd vertaler, yeminli tercüman, een apostil, een stempel die een openbaar document bevestigt voor gebruik in het buitenland, een volmacht, vekâletname) staat op Notaris in Turkije.
Wat erin staat, waar het heen gaat
- Inhoud: wie de erfgenamen zijn en ieders erfdeel.
- Belastingkantoor: de verklaring gaat mee met de aangifte erfbelasting.
- Kadaster: de inschrijving volgt de vermelde erfdelen.
Bron: Burgerlijk Wetboek, art. 576 en 598; GİB-brochure nr. 617 (09/2026); TKGM-dienstverleningsnorm “Mirasın İntikali”; bericht van het consulaat in Berlijn van 25‑06‑2025.
Aanvaarden of verwerpen drie maanden
Een erfgenaam heeft drie maanden voor de verwerping van de nalatenschap (mirasın reddi). Een erfgenaam die niet op tijd verwerpt, neemt de nalatenschap zoals die is, inclusief schulden.
- Verneem het overlijden. De drie maanden beginnen als een wettelijk erfgenaam van het overlijden hoort (tenzij deze bewijst pas later te hebben vernomen erfgenaam te zijn). Voor een in een testament benoemde erfgenaam beginnen ze bij de kennisgeving van het testament.
- Beslis binnen drie maanden. Na een inventarisatie ter bescherming van de nalatenschap begint de termijn als de sulh-rechter de erfgenamen laat weten dat de inventarisatie is afgerond.
- Verklaar het bij de rechtbank. De verwerping gaat mondeling of schriftelijk en zonder voorwaarden naar de sulh hukuk mahkemesi. De rechtbank schrijft deze in haar register in.
- Vraag om het papier. De erfgenaam kan de rechtbank om een papier vragen dat de verwerping aantoont.
Wat de drie maanden bepalen
- Niet op tijd verworpen: de erfgenaam neemt de nalatenschap zonder voorwaarden.
- Handelen als erfgenaam: bemoeienis met de nalatenschap die verder gaat dan gewoon beheer, of het verbergen van goederen uit de nalatenschap, beëindigt het recht op verwerping.
- Schulden: de erfgenamen zijn hoofdelijk aansprakelijk voor de schulden van de nalatenschap.
- Een duidelijk insolvente nalatenschap: een nalatenschap waarvan de insolventie bij het overlijden duidelijk of vastgesteld was, wordt als verworpen beschouwd.
- Het erfdeel van een verwerpende erfgenaam gaat over alsof die erfgenaam niet meer leefde toen de nalatenschap openviel.
Bron: Burgerlijk Wetboek, art. 599, 605 tot en met 611 en 641.
De erfbelasting in Turkije
De erfgenamen doen aangifte (beyanname) voor de veraset ve intikal vergisi (erfbelasting) bij het vergi dairesi (belastingkantoor), ook als de waarde onder de vrijstelling ligt. De bedragen hier zijn die van GİB voor 2026 (Gelir İdaresi Başkanlığı, de belastingadministratie).
Wie erft
De belasting is verschuldigd door degenen op wie bezittingen overgaan. Ze geldt voor bezittingen in Turkije en voor bezittingen van Turkse burgers.
Waar de overledene woonde
Het belastingkantoor van de woonplaats van de overledene; voor iemand die in het buitenland woonde, het kantoor van de laatste woonplaats in Turkije. Als de overledene in Ankara, İstanbul of İzmir woonde, wordt de aangifte op afspraak aangenomen via de website van de defterdarlık (de provinciale financiële dienst).
Op papier ingediend
Persoonlijk of per post. Elke erfgenaam doet afzonderlijk aangifte, of allen doen samen aangifte en ieder ondertekent. Als er geen bezittingen op de erfgenamen overgaan, is geen verzoekschrift nodig.
Wanneer aangifte doen
De termijn wordt vanaf de overlijdensdatum gerekend. Kies waar het overlijden plaatsvond.
- Erfgenamen in Turkije
- 4 maanden
- Erfgenamen in het buitenland
- 6 maanden
- Erfgenamen in Turkije
- 6 maanden
- Erfgenamen in het land van overlijden
- 4 maanden
- Erfgenamen in een ander buitenlands land
- 8 maanden
- Na de uitspraak
- 1 maand na inschrijving van de uitspraak in het overlijdensregister
| Deel van de waarde | Tarief |
|---|---|
| De eerste 3.000.000 TL | 1 % |
| De volgende 7.000.000 TL | 3 % |
| De volgende 15.000.000 TL | 5 % |
| De volgende 30.000.000 TL | 7 % |
| Het deel boven 55.000.000 TL | 10 % |
Elk kind
Ook geadopteerde kinderen: 2.907.136 TL van elk erfdeel.
De echtgenoot
2.907.136 TL van het erfdeel van de echtgenoot.
Een echtgenoot als enige erfgenaam
5.817.845 TL van het erfdeel dat de echtgenoot krijgt.
Inboedel en aandenkens
Inboedel, persoonlijke spullen van de overledene en voorwerpen die als familieaandenken worden bewaard, zoals een schilderij, een zwaard of een medaille.
- Doe aangifte. Dien de aangifte op papier in bij het belastingkantoor, met de benodigde papieren.
- Betaal. Zes gelijke termijnen over drie jaar, telkens in mei en november. Betaal online (gib.gov.tr of de GİB-app) met betaalkaarten en bankrekeningen, ook met kaarten en andere betaalmethoden van buitenlandse banken; of bij bankkantoren, PTT of een belastingkantoor.
- Vraag om de brief. Na de aangifte en betaling geeft het belastingkantoor de ilişik kesme yazısı af, de brief dat de belasting volledig is betaald.
De 13 papieren bij de aangifte
- De veraset ilamı (verklaring van erfrecht).
- Een uittreksel uit het bevolkingsregister met de laatste woonplaats van de overledene.
- Het testament of de erfovereenkomst, als die er is.
- Papieren over schulden en kosten.
- Voor een onderneming: de balans, resultatenrekening of het overzicht van de bedrijfsboekhouding.
- Voor een vennootschap: het handelsregisterblad over haar status, als dat er is.
- Een papier van de gemeente met de waarde voor de onroerendgoedbelasting.
- Kopieën van de registratiepapieren van voertuigen en andere geregistreerde roerende zaken.
- Voor een lid van een bouwcoöperatie: de brief van de coöperatie over de betaalde bijdragen.
- Papieren van banken en andere instellingen.
- Vergunningen voor wapens en andere goederen.
- Papieren over aandeelbewijzen.
- Een martelaarsverklaring, als die er is.
Geen verzoekschrift als er niets overgaat
Als er geen bezittingen door vererving op de erfgenamen overgaan, is geen verzoekschrift nodig om dat te melden. Zodra er bezittingen overgaan, wordt aangifte gedaan, ook als de waarde onder de vrijstelling ligt.
Bron: GİB-brochure “Veraset ve İntikal Vergisi” (Eylül/2026, Yayın No: 617).
De tapu gaat over op de erfgenamen
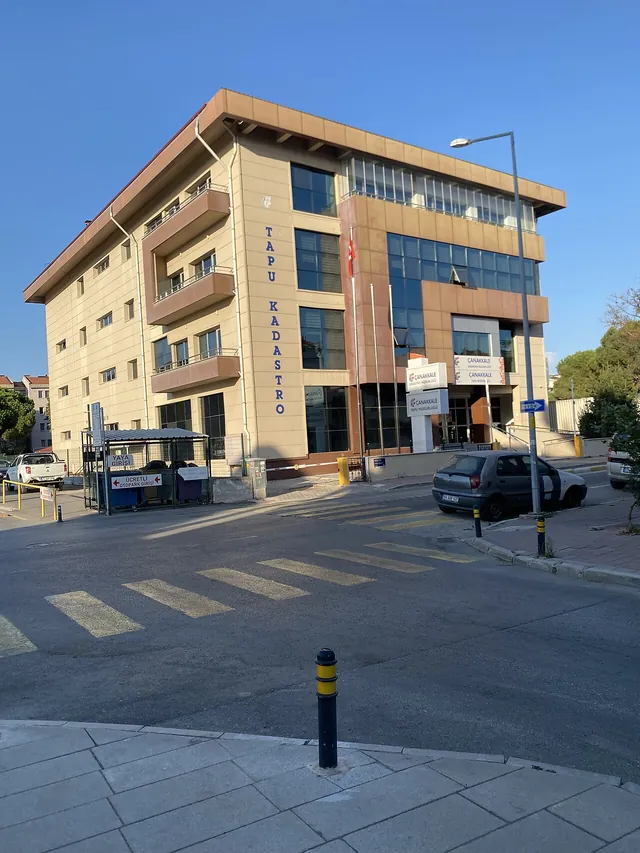
Grond gaat bij het overlijden over op de erfgenamen, maar zij kunnen er pas over beschikken na de intikal: de inschrijving van de erfgenamen in het grondregister bij het tapu müdürlüğü (kadaster). De tapu is de eigendomsakte.
Papieren bij het kadaster
- Verklaring: de mirasçılık belgesi van een sulh hukuk-rechtbank of notaris.
- Belastingbewijs: het papier van het belastingkantoor waaruit blijkt dat de erfbelasting is betaald. Als het bij de intikal niet wordt getoond, is het bij elke latere overdracht of bezwaring vereist.
- Identiteit: de identiteitskaart of het paspoort van de erfgenamen of hun vertegenwoordigers en de volmacht van een vertegenwoordiger.
- Foto: voor personen (niet voor bedrijven).
- Aardbevingsverzekering: de verplichte polis (DASK) voor gebouwen.
- Inschrijving naar erfdelen. Het kadaster schrijft de erfgenamen in het register in volgens de erfdelen in de verklaring.
- Latere overdrachten. Een overdracht tussen de erfgenamen of een verkoop of schenking aan een derde vereist de brief van het belastingkantoor dat de belasting volledig is betaald (de formulering van TKGM). De stappen bij het kadaster voor een verkoop staan op Huizenprijzen in Turkije.
- Verdeling. Erfgenamen die het gedeelde eigendom willen beëindigen, verdelen de bezittingen.
De bezittingen verdelen
- Wanneer
- Elke erfgenaam kan dit op elk moment vragen, tenzij deze verplicht is in de gemeenschap te blijven.
- Hoe
- De rechter kan hele onroerende zaken aan erfgenamen toedelen en het waardeverschil in geld verrekenen.
- Niet te splitsen
- Een onroerende zaak die niet zonder groot verlies kan worden gesplitst, gaat in haar geheel naar één erfgenaam. Als de erfgenamen het niet eens worden, wordt ze verkocht en wordt de opbrengst verdeeld; op verzoek van een erfgenaam wordt een veiling gehouden.
- De gezinswoning
- De langstlevende echtgenoot kan vragen de inboedel en de gezamenlijke woning in eigendom te krijgen, verrekend met het eigen erfdeel.
Twee soorten gedeeld eigendom
Tik op een soort.
Elbirliği mülkiyeti (gezamenlijk eigendom): totdat de nalatenschap is verdeeld, bezitten de erfgenamen deze samen, als een gemeenschap die alle rechten en schulden omvat. Zij handelen samen over de rechten van de nalatenschap. Op verzoek van een erfgenaam kan de sulh-rechter dit omzetten in mede-eigendom naar aandelen als geen bezwaar het behoud van het gezamenlijk eigendom rechtvaardigt.
Paylı mülkiyet (mede-eigendom naar aandelen): elke eigenaar heeft een aandeel in het hele eigendom en kan om verdeling vragen, tenzij deze gebonden is. De verdeling gebeurt in natura of door verkoop en verdeling van de opbrengst. Als de rechter een veiling uitsluitend onder de mede-eigenaars gelast, is instemming van alle mede-eigenaars vereist.
Gedateerde wijziging · Wet 7589
Wet 7589, gepubliceerd in de Resmî Gazete (het blad van de staat waarin wetten worden gepubliceerd) op 31‑07‑2026, voegt een regel toe: als alle eigenaars een onroerende zaak door vererving hebben verkregen, geen derde er een aandeel in heeft en een rechtbank verkoop gelast om het mede-eigendom te beëindigen (ortaklığın giderilmesi), vindt de eerste veiling alleen onder de eigenaars-erfgenamen plaats. Deze methode wordt slechts één keer toegepast. Biedingen bij die eerste veiling moeten hoger zijn dan 100 % van de geschatte waarde (muhammen kıymet), plus de kosten van de verkoop en van de verdeling van de opbrengst.
De zin over Wet 7589 volgt de samenvatting van de aangenomen tekst door TBMM (17‑07‑2026) en het bericht van het ministerie van Justitie over de publicatie.
Bron: Burgerlijk Wetboek, art. 640 tot en met 642, 644, 651, 652, 698, 699 en 705; TKGM-dienstverleningsnorm “Mirasın İntikali”; het bericht van het consulaat in Berlijn van 25‑06‑2025; Wet 7589.
Vragen om te stellen in het Turks
Elke regel heeft een knop Kopieer die alleen de Turkse regel kopieert.
Vragen voor het kantoor
- Mirasbırakanın vasiyetnamesi sizde saklanıyor mu?Wordt het testament van de overledene bij u bewaard?
- Mirasın reddi için hangi sulh hukuk mahkemesine başvurmam gerekiyor?Bij welke sulh hukuk-rechtbank dien ik de verwerping van de nalatenschap in?
- Yurt dışındaki bir mahkemeden aldığım mirasçılık belgesinin onayı için ne yapmam gerekiyor?Wat moet ik doen om de verklaring van een buitenlandse rechtbank te laten goedkeuren?
- Veraset ve intikal vergisi beyannamesini hangi vergi dairesine vermem gerekiyor?Bij welk belastingkantoor dien ik de aangifte erfbelasting in?
- Veraset işlemleri için randevu almam gerekiyor mu?Heb ik een afspraak nodig voor zaken rond de erfbelasting?
- Veraset ve intikal vergisini taksitle ödeyebilir miyim?Kan ik de erfbelasting in termijnen betalen?
- İlişik kesme yazısını nereden alabilirim?Waar kan ik de ilişik kesme yazısı krijgen, de brief van het belastingkantoor dat de belasting volledig is betaald?
- Tapuda vergi ödendiğini gösteren belge ne zaman isteniyor?Wanneer vraagt het kadaster om het papier waaruit blijkt dat de belasting is betaald?
Bronnen en afbakening
De gebruikte tekst van het Burgerlijk Wetboek is de geconsolideerde versie met wijzigingen tot en met 24‑11‑2021. De belastingbedragen zijn die van GİB voor 2026. Heffingen, rechtbank- en notariskosten en de vraag of een buitenlandse erfgenaam geërfde grond mag houden, vallen buiten dit artikel.
- Türk Medeni Kanunu (Wet 4721, aangenomen op 22‑11‑2001), geconsolideerde tekst met wijzigingen tot en met 24‑11‑2021 — ministerie van Arbeid en Sociale Zekerheid (csgb.gov.tr), gecontroleerd op 29‑10‑2026
- Milletlerarası Özel Hukuk ve Usul Hukuku Hakkında Kanun (Wet 5718), art. 20 — ministerie van Justitie (mgm.adalet.gov.tr), gecontroleerd op 29‑10‑2026
- Veraset ve İntikal Vergisi, Eylül/2026, Yayın No: 617 — belastingadministratie (GİB), gecontroleerd op 29‑10‑2026
- TKGM-dienstverleningsnorm «Mirasın İntikali», zoals vermeld op de pagina van het tapu müdürlüğü van Fındıklı — website van de districtsgouverneur van Fındıklı (findikli.gov.tr), gecontroleerd op 29‑10‑2026
- Tapu işlemleri hakkında bilgilendirme, 25‑06‑2025 — Turks consulaat-generaal in Berlijn, informatiebericht met de formulering van TKGM, gecontroleerd op 29‑10‑2026
- 12. Yargı Paketi, TBMM Genel Kurulunda kabul edildi, 17‑07‑2026 — Grote Nationale Assemblee (TBMM), gecontroleerd op 29‑10‑2026
- 7589 Sayılı Yargının Etkin ve Verimli İşlemesine Yönelik Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun, Resmî Gazete’de Yayımlandı — ministerie van Justitie, directie voor bestuursrechtelijke diensten (iyhdb.adalet.gov.tr), gecontroleerd op 29‑10‑2026