Technologieentwicklungszonen in der Türkei: Regeln, Steuern
Was eine Technologieentwicklungszone (teknokent) in der Türkei ist, wer dort arbeitet, welche Steuern das Gesetz betrifft und wo die Liste steht.
Inhaltsverzeichnis
Eine Technologieentwicklungszone (teknoloji geliştirme bölgesi, TGB) ist ein Gelände auf dem Campus oder neben einer Universität, auf dem Firmen forschen sowie Software und Designs entwickeln. Sie ist auch als teknokent (Technologiestadt) oder teknopark (Technologiepark) bekannt. Gesetz 4691 legt für einen Teil dieser Tätigkeiten Steuervergünstigungen bis zum 31.12.2028 fest. Das Ministerium für Industrie und Technologie (Sanayi ve Teknoloji Bakanlığı) führt die Liste der Zonen.
Kurzüberblick · geprüft am 29.10.2026
Forschung sowie Software- und Designentwicklung, teils steuerlich begünstigt bis zum 31.12.2028.
- Was: ein Gelände auf dem Campus oder neben einer Universität, auf dem Firmen Forschung und Entwicklung (F&E, Ar-Ge) betreiben sowie Software und Designs entwickeln.
- Betreiber: Jede Zone wird von einer Betreibergesellschaft (yönetici şirket) geführt. Das Ministerium ist die übergeordnete staatliche Stelle.
- Wer dort arbeiten kann: Firmen und Unternehmer mit einem Forschungs-, Design- oder Softwareprojekt, das die Betreibergesellschaft annimmt.
- Was das Gesetz festlegt: fünf Arten von Vergünstigungen mit jeweils eigenen Voraussetzungen. Vier davon enden am 31.12.2028.
- Außerhalb der Zone: Für Arbeitsentgelte sind bestimmte Zeiten außerhalb der Zone erfasst. Das Gesetz legt einen Anteil fest und erlaubt dem Präsidenten, ihn zu ändern.
- Investitionspflicht: Eine Firma mit hohen steuerbefreiten Gewinnen hat einen Teil davon in Wagniskapitalfonds oder Start-ups zu investieren. Geschieht dies nicht, entfällt in diesem Jahr ein Teil der Befreiung.
- Ein Projekt. Eine Firma oder ein Unternehmer hat ein Forschungs-, Design- oder Softwareprojekt.
- Die Betreibergesellschaft. Die Firma stellt dort einen Antrag. Die Kommission der Gesellschaft prüft das Projekt.
- Projektannahme. Ein geeignetes Projekt erhält ein Projektannahmedokument (Proje Kabul Belgesi).
- Ein Standort. Die Firma mietet ein Büro, ein Gebäude oder ein Grundstück in der Zone. Ein Kauf ist nicht möglich.
- Die Steuerregeln. Die Vergünstigungen gelten für Tätigkeiten in der Zone.
Der Zonenpass
Den Fall auswählen. Der Pass beleuchtet, was der Text erfasst.
Wählen Sie die Tätigkeit, den Arbeitsort und die betroffene Steuer aus. Jedes beleuchtete Fenster zeigt die Voraussetzung, das Enddatum und die Quelle der Regel. Ihre Auswahl wird nirgendwohin gesendet, und es werden keine Beträge berechnet.
Art der Tätigkeit
Ort der Tätigkeit
Wessen Steuer
Software · In der Zone: 3 von 3 Fenstern im Text genannt.
SoftwareIn der Zone
Gewinn Im Text genannt
Gewinne aus Softwareentwicklung, Design und F&E, die ausschließlich in der Zone erfolgen, sind von Einkommen- und Körperschaftsteuer befreit.
Bis zum 31.12.2028
GİB-Leitfaden 585, Şubat/2026GİB-Leitfaden 606, Mart/2026
Lohn Im Text genannt
Die auf Arbeitsentgelte des F&E-, Software- und Designpersonals für Tätigkeiten in der Zone einbehaltene Einkommensteuer wird in der monatlichen Erklärung des Arbeitgebers erlassen, bis zum 40-Fachen des Bruttomindestlohns.
Der Staat übernimmt zudem die Hälfte des Arbeitgeberanteils zur Sozialversicherung.
Bis zum 31.12.2028
GİB-Leitfaden 586, Şubat/2026Investitionsbüro 11.08.2026
Mehrwertsteuer Im Text genannt
Lieferungen von ausschließlich in der Zone entwickelter Anwendungssoftware sind für die Dauer der Gewinnbefreiung von der Mehrwertsteuer befreit. Die Betreibergesellschaft erteilt die Genehmigung, das Finanzamt nimmt den Antrag entgegen.
Bis zum 31.12.2028
Formular des Ministeriums 28.08.2023Investitionsbüro 11.08.2026
Auf Türkisch fragen
- Yazılım geliştirme işinde görev yapan çalışanımız için gelir vergisi stopajı teşvikinden yararlanabilir miyiz?Kann ein Mitarbeiter in der Softwareentwicklung die Vergünstigung bei der einbehaltenen Einkommensteuer nutzen?
- Projemizin Ar-Ge, tasarım veya yazılım projesi olarak kabul edilmesi için hangi bilgiler ve belgeler gerekiyor?Welche Angaben und Unterlagen sind nötig, damit das Projekt als F&E-, Design- oder Softwareprojekt angenommen wird?
Der Pass fasst die Regeln der hier enthaltenen Kapitel in den Worten des Formulars des Ministeriums vom 28.08.2023 und der GİB-Leitfäden von 2026 zusammen. Er bewertet keinen Einzelfall.
Was eine Zone ist und wozu sie dient
Eine Technologieentwicklungszone ist ein Gelände neben oder nahe einer Universität, einem Hochtechnologieinstitut oder einem öffentlichen Forschungszentrum. Firmen, die mit neuen oder fortgeschrittenen Technologien arbeiten, nutzen dort die Mittel der Universität, um Technologie oder Software zu entwickeln und eine Erfindung in ein Produkt, ein Verfahren oder eine Dienstleistung umzusetzen.
Die Zone in sechs Zeilen
- Ziel
- Forschung in Produkte und Dienstleistungen umsetzen, Universitäten und Industrie zusammenbringen und Arbeitsplätze für Forschende schaffen.
- Wer dort arbeitet
- Unternehmer, Forschende und Hochschulangehörige.
- Wo
- Auf dem Campus oder neben einer Universität, einem Hochtechnologieinstitut oder einem öffentlichen Forschungszentrum.
- Das Gesetz
- Gesetz 4691, verabschiedet am 26.06.2001 und erstmals veröffentlicht am 06.07.2001. Seitdem unter anderem durch Gesetz 6170 (12.03.2011) und Gesetz 6676 (26.02.2016) geändert.
- Die Vorschriften
- Die Durchführungsverordnung wurde am 19.06.2002 veröffentlicht und am 10.08.2016 und 10.02.2022 geändert.
- Spezialisierte Zonen
- Eine Zone für Firmen einer Branchengruppe ist eine ihtisas TGB.
Eine Freizone ist eine andere Art von Standort: ein für den Exporthandel geschaffenes Gebiet, das als außerhalb des Zollgebiets liegend gilt. Davon handelt Freizonen in der Türkei.
Quelle: Ministerium für Industrie und Technologie, Informationsseite zu den Zonen; Formular des Ministeriums zu Fördermaßnahmen, Fassung vom 28.08.2023.
Wer eine Zone betreibt und wer die Aufsicht führt
Jede Zone hat eine Betreibergesellschaft (yönetici şirket), eine Aktiengesellschaft, die für den Betrieb verantwortlich ist. Das Ministerium für Industrie und Technologie führt die Aufsicht.
Die Betreibergesellschaft
- Projekte: Ihre Kommission prüft jeden Projektantrag.
- Flächen: Sie vermietet Büros, Gebäude und Grundstücke an die Firmen.
- Gründerzentrum: Sie betreibt das Gebäude für junge Firmen.
- Genehmigungen: Sie genehmigt die Mehrwertsteuerbefreiung für Software sowie Arbeit und Studienzeiten außerhalb der Zone.
- Sozialversicherung: Sie prüft, ob Arbeitgeber, die die Förderung erhalten, ihre Pflichten erfüllen. Ist dies nicht der Fall, informiert sie die örtliche Sozialversicherungsstelle innerhalb von 10 Arbeitstagen.
Sanayi ve Teknoloji Bakanlığı
Das Ministerium für Industrie und Technologie. Es führt die Liste der Zonen, erlaubt die Serienfertigung, nimmt zu Arbeitserlaubnissen für ausländisches Personal Stellung und wird informiert, wenn Personal oder Projektarbeit die Zone verlässt.
Vergi dairesi
Das örtliche Finanzamt. Es nimmt den Antrag auf Mehrwertsteuerbefreiung für Software und die monatliche Steuererklärung des Arbeitgebers (muhtasar beyanname) entgegen.
Gelir İdaresi Başkanlığı
Die Steuerverwaltung, GİB. Ihre jährlichen Leitfäden erklären, wie die Befreiungen der Zone in der Steuererklärung angewandt werden.
Quelle: Formular des Ministeriums zu Fördermaßnahmen, Fassung vom 28.08.2023; GİB-Leitfäden, 2026.
Wer dort arbeiten kann und wie eine Firma aufgenommen wird
Firmen und Unternehmer (girişimci: eine Person oder ein Unternehmen, die oder das die Leistungen der Zone nutzen möchte oder nutzt) mit einem Forschungs-, Design- oder Softwareprojekt. Sie mieten; kaufen können sie nicht.
Vier Zugangswege
Einen antippen.
Die Firma bewirbt sich bei der Betreibergesellschaft mit ihrem Forschungs- und Entwicklungs-, Design- oder Softwareprojekt. Die Kommission der Gesellschaft prüft es. Ein geeignetes Projekt erhält ein Projektannahmedokument (Proje Kabul Belgesi). Der Firma wird eine Mietfläche angeboten: ein Büro, ein Gebäude oder ein Grundstück zum Bebauen.
Eine Person mit einer Idee oder einem Projekt, die noch keine einkommen- oder körperschaftsteuerpflichtige Firma hat, kann an der Vor-Inkubation (ön kuluçka) teilnehmen: Beratung, Mentoring und Prüfung der Idee. Die Betreibergesellschaft kann für bis zu 18 Monate einen Platz im Gründerzentrum zuteilen.
Ein Gründerzentrum (kuluçka merkezi) ist ein Gebäude, in dem junge Firmen Bürodienstleistungen, Ausstattung, Unterstützung bei der Geschäftsführung und technische Hilfe unter einem Dach erhalten. Die Miete darf höchstens 50 % des Tarifs der Zone betragen, bei einer Firma mit einem öffentlich geförderten F&E-Projekt höchstens 25 %. Ein Platz wird je nach Dauer des F&E-Projekts für bis zu 36 Monate zugeteilt.
Die Serienfertigung (seri imalat) ist nur für das technologische Produkt eines F&E- oder Designprojekts erlaubt, das in einer Zone begonnen und abgeschlossen wurde, und nur in den vom Ministerium bekannt gegebenen Hochtechnologiebereichen. Die Betreibergesellschaft stimmt zu, das Ministerium erteilt die Erlaubnis. In der Buchführung wird sie getrennt erfasst. Ihre Gewinne und ihr Personal werden wie bei einer Firma außerhalb einer Zone besteuert.
Welche Personen zum Personal gehören
- F&E-Personal (Ar-Ge personeli)
- Forschende (mindestens mit Bachelorabschluss), Softwareentwickler und Techniker, die unmittelbar an der Forschung arbeiten.
- Designpersonal (tasarım personeli)
- Designer und Techniker, die unmittelbar an der Designentwicklung arbeiten.
- Unterstützungspersonal (destek personeli)
- Führungskräfte, technisches Personal, Laborassistenten, Sekretariatskräfte, Arbeiter und ähnliche Beschäftigte, die der Forschungs- oder Designarbeit zugeordnet sind.
- Hochschul- und Staatsbedienstete
- Sie dürfen mit Erlaubnis ihres Arbeitgebers in einer Zone arbeiten. Hochschulangehörige dürfen mit Genehmigung ihres Universitätsrats dort eine Firma gründen, sich an einer beteiligen und Leitungsfunktionen übernehmen.
- Ausländisches Personal
- Ausländische Führungskräfte sowie ausländisches F&E- oder Designpersonal mit mindestens einem Bachelorabschluss können dort arbeiten. Das Ministerium nimmt zum Antrag auf Arbeitserlaubnis Stellung.
Quelle: Formular des Ministeriums zu Fördermaßnahmen, Fassung vom 28.08.2023.
Was das Gesetz festlegt und für wen
Für Tätigkeiten in einer Zone gelten fünf Arten von Vergünstigungen. Jede hat eigene Voraussetzungen. Vier davon enden am 31.12.2028. Keine gilt für Serienfertigung.
Die Einkünfte der Firma
Gewinne aus Softwareentwicklung, Design und F&E, die ausschließlich in der Zone erfolgen, sind von der Körperschaftsteuer (kurumlar vergisi, der Steuer auf den Gewinn eines Unternehmens) oder der Einkommensteuer (gelir vergisi) befreit (istisna).
Auf Arbeitsentgelte einbehaltene Steuer
Die vom Arbeitgeber auf Arbeitsentgelte einbehaltene Einkommensteuer (gelir vergisi stopajı) wird in der monatlichen Erklärung für F&E-, Design- und Unterstützungspersonal erlassen, bis zum 40-Fachen des Bruttomindestlohns.
Die Hälfte des Arbeitgeberanteils
Der Staat übernimmt für das erfasste Personal die Hälfte des Arbeitgeberanteils am Sozialversicherungsbeitrag (SGK primi).
Softwarelieferungen
Lieferungen von ausschließlich in der Zone entwickelter Anwendungssoftware sind für die Dauer der Gewinnbefreiung von der Mehrwertsteuer (KDV) befreit. Die Betreibergesellschaft erteilt die Genehmigung; das Finanzamt nimmt den Antrag entgegen.
Einfuhren und Unterlagen für Zonenprojekte
Für Zonenprojekte eingeführte Waren sind von Zöllen (gümrük vergisi) und Fondsabgaben befreit. Die zugehörigen Unterlagen und Vorgänge sind von der Stempelsteuer (damga vergisi) und Gebühren befreit.
Die Voraussetzungen
- Nur in der Zone: Die Gewinnbefreiung erfasst Gewinne aus Softwareentwicklung, Design und F&E, die ausschließlich in der Zone erfolgen.
- Unterstützungspersonal: Die erfasste Anzahl darf höchstens 10 % des F&E- und Designpersonals betragen, bei einer Firma mit bis zu 15 Beschäftigten höchstens 20 %. Bruchteile werden aufgerundet.
- Nicht doppelt: Wer die Befreiung für Einkünfte aus patentierten Erfindungen nutzt, kann nicht zugleich die Befreiung der Zone nutzen.
- Serienfertigung: Ihre Gewinne und ihr Personal werden wie bei einer Firma außerhalb einer Zone besteuert.
- Kapitalförderung: Bis zum 31.12.2028 wird Kapital, das ein Steuerpflichtiger einer Firma in der Zone für ihre Projekte bereitstellt, vom Gewinn des Kapitalgebers abgezogen, bis zu 10 % des Gewinns und 20 % des Eigenkapitals.
Wie Einkommensteuer, Körperschaftsteuer und Mehrwertsteuer für Ausländer allgemein funktionieren, erklärt Steuern in der Türkei für Ausländer.
Quelle: Formular des Ministeriums zu Fördermaßnahmen, Fassung vom 28.08.2023; GİB-Leitfäden zu Arbeitsentgelten (Şubat/2026), gewerblichen Einkünften (Şubat/2026) und Körperschaftsteuer (Mart/2026); Seite des Investitionsbüros vom 11.08.2026. Die Entgeltgrenze vom 40-Fachen des Bruttomindestlohns gilt für Arbeitsentgelte ab dem 01.08.2025 (Gesetz 7555). Die Softwarearten: Systemverwaltung, Datenverwaltung, Unternehmens-, Branchen-, Internet-, Spiele-, Mobil- sowie militärische Führungs- und Steuerungssoftware.
Arbeiten außerhalb der Zone und der Anteil von 20 %
Die Vergünstigungen gelten für Tätigkeiten in der Zone. Bei Arbeitsentgelten sind auch bestimmte Zeiten außerhalb erfasst: Das Gesetz legt einen Anteil fest und erlaubt dem Präsidenten, ihn zu ändern.
Entgelt für Zeiten außerhalb der Zone
Das Gesetz legt 20 % fest, und der Präsident kann den Anteil auf bis zu 100 % erhöhen.
20 % des Zonenpersonals einer Firma oder seiner Arbeitsstunden: der gesetzlich festgelegte Anteil.
Bis zu 100 % kann der Präsident höchstens für Regionen, Branchen oder Berufe festlegen. Er kann den Anteil auch auf den gesetzlichen Wert zurückführen.
1½ und 2 Jahre Studienzeit außerhalb, für einen Master beziehungsweise eine Promotion.
So im Formular des Ministeriums vom 28.08.2023 angegeben.
- Projektarbeit, die nur außerhalb möglich ist: Das Entgelt dafür ist in dem vom Präsidenten festgelegten Umfang erfasst, bis zu 100 %. Die Betreibergesellschaft erteilt die Genehmigung, und das Ministerium wird informiert.
- Zusätzlich ein Zeitanteil: bis zu 20 % des Personals oder der Arbeitsstunden. Für diesen Anteil sieht das Formular des Ministeriums keine Genehmigung oder Mitteilung vor.
- Studienzeit: Weiterführende Studien außerhalb sind für bis zu 1½ Jahre (Master) und 2 Jahre (Promotion) erfasst, mit Genehmigung der Betreibergesellschaft und Mitteilung an das Ministerium.
- Zeitlich begrenzte Beschlüsse: Beschlüsse erhöhten den Anteil für bestimmte Zeiträume in den Jahren 2022 und 2023; beide endeten am 31.12.2023. Ein späterer Beschluss kann gelten.
Nach dem aktuell geltenden Anteil fragen
- Bölge dışında çalışma payı bu yıl yüzde kaç ve hangi onay veya bildirim gerekiyor?Wie hoch ist der Anteil für Arbeit außerhalb der Zone in diesem Jahr, und welche Genehmigung oder Mitteilung ist nötig?
Quelle: Formular des Ministeriums zu Fördermaßnahmen, Fassung vom 28.08.2023 (die darin genannten Beschlüsse: 5806 vom 21.07.2022 und 7103 vom 20.04.2023).
Die Investitionspflicht bei hohen steuerbefreiten Gewinnen
Eine Firma, deren steuerbefreite Gewinne eine bestimmte Höhe erreichen, hat einen Teil davon noch im selben Jahr in Wagniskapitalfonds oder in Start-ups in den Gründerzentren der Zonen zu investieren.
- Der Schwellenwert. Die steuerbefreiten Gewinne in der Jahreserklärung erreichen den Schwellenwert.
- Ein vorläufiges Konto. Ein festgelegter Anteil dieser Gewinne wird auf ein vorläufiges Konto übertragen.
- Bis Jahresende investiert. Mit dem Betrag werden Anteile an Wagniskapitalfonds (girişim sermayesi yatırım fonu) oder Wagniskapitalgesellschaften erworben, oder er fließt als Kapital in Start-ups in den Gründerzentren der Zonen.
Die Grundwerte des Gesetzes
- Schwellenwert
- 1.000.000 TL steuerbefreite Gewinne in der Jahreserklärung
- Anteil
- 2 %
- Obergrenze
- 20.000.000 TL pro Jahr
- Der Präsident
- Kann die Werte auf 0 senken oder bis auf das Fünffache erhöhen
- Datum
- So im Formular des Ministeriums vom 28.08.2023 abgedruckt
Wenn die Investition nicht rechtzeitig erfolgt
20 % der steuerbefreiten Gewinne können in diesem Jahr nicht als steuerbefreit behandelt werden. Die nicht erhobene Steuer wird ohne Strafe wegen Steuerverkürzung festgesetzt.
Ein späterer Beschluss kann die Werte ändern.
Nach den Werten für dieses Jahr fragen
- Bu yıl için girişim sermayesi yatırım yükümlülüğünün eşik tutarı, oranı ve üst sınırı nedir?Welche Schwelle, welcher Anteil und welche Obergrenze gelten in diesem Jahr für die Investitionspflicht?
Quelle: Formular des Ministeriums zu Fördermaßnahmen, Fassung vom 28.08.2023. Erfasst sind Steuerpflichtige, deren steuerbefreite Gewinne in der Jahreserklärung den Schwellenwert erreichen.
Wie viele Zonen es gibt und wo
Die Liste des Ministeriums enthält 115 Zonen in 63 Provinzen. Eine Seite des Investitionsbüros des Präsidialamts beziffert die Zahl auf 101. Die beiden Zahlen stammen von unterschiedlichen Stellen und haben unterschiedliche Daten.
115 Zonen
In 63 Provinzen: İstanbul 19, Ankara 14, Kocaeli 5, İzmir 5, Antalya 3, elf Provinzen mit zwei Zonen und siebenundvierzig mit einer.
101 Zonen
87 in Betrieb und 14 genehmigt und im Bau.
Zonen nach Provinz
Tippen Sie auf eine Provinz. Die Namen sind genau wie in der Liste des Ministeriums geschrieben.
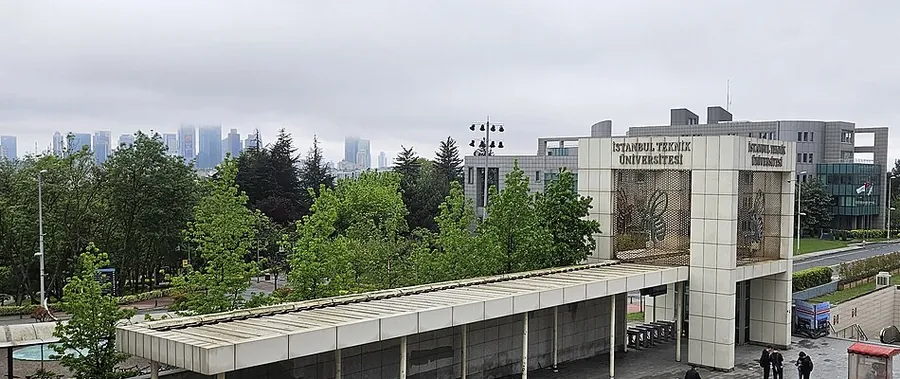
- Altınbaş Üniversitesi Teknoloji Geliştirme Bölgesi
- Biruni Üniversitesi Teknoloji Geliştirme Bölgesi
- Boğaziçi Üniversitesi Kandilli Teknoloji Geliştirme Bölgesi
- Boğaziçi Üniversitesi Teknoloji Geliştirme Bölgesi
- Dudullu OSB Boğaziçi Üniversitesi Teknoloji Geliştirme Bölgesi
- Esenler Akıllı Şehir Odaklı İhtisas Teknoloji Geliştirme Bölgesi
- İstanbul Finans ve Teknoloji Üssü Teknoloji Geliştirme Bölgesi
- İstanbul Medeniyet Üniversitesi Teknoloji Geliştirme Bölgesi
- İstanbul Sabahattin Zaim Üniversitesi Teknoloji Geliştirme Bölgesi
- İstanbul Teknik Üniversitesi Arı Teknokent Teknoloji Geliştirme Bölgesi
- İstanbul Teknoloji Geliştirme Bölgesi
- İstanbul Üniversitesi ve İstanbul Üniversitesi-Cerrahpaşa Teknoloji Geliştirme Bölgesi
- İTÜ Teknopark Teknoloji Geliştirme Bölgesi
- Kadir Has Üniversitesi Silivri Teknoloji Geliştirme Bölgesi
- Marmara Üniversitesi Teknoloji Geliştirme Bölgesi
- Milli Savunma Üniversitesi Teknoloji Geliştirme Bölgesi
- POLSAN Teknoloji Geliştirme Bölgesi
- Sağlık Bilimleri Üniversitesi Teknoloji Geliştirme Bölgesi Sağlık Teknokenti
- Yıldız Teknik Üniversitesi Teknoloji Geliştirme Bölgesi
- Ankara Bilim Üniversitesi Teknoloji Geliştirme Bölgesi
- Ankara Teknoloji Geliştirme Bölgesi
- Ankara Teknopark Teknoloji Geliştirme Bölgesi
- Ankara Üniversitesi Teknoloji Geliştirme Bölgesi
- Ankara Yıldırım Beyazıt Üniversitesi Teknoloji Geliştirme Bölgesi
- ASBÜ Sosyal İnovasyon ve Girişimcilik Teknoloji Geliştirme Bölgesi
- ASO Teknopark Teknoloji Geliştirme Bölgesi
- Gazi Teknopark Teknoloji Geliştirme Bölgesi
- Hacettepe Üniversitesi Teknoloji Geliştirme Bölgesi
- ODTÜ TEKNOKENT Teknoloji Geliştirme Bölgesi
- ODTÜ Uzay Teknolojileri Teknoloji Geliştirme Bölgesi
- Ostim Ekopark Teknoloji Geliştirme Bölgesi
- TeknoHAB Teknoloji Geliştirme Bölgesi
- TOBB Ekonomi ve Teknoloji Üniversitesi Teknoloji Geliştirme Bölgesi
- Bilişim Vadisi Teknoloji Geliştirme Bölgesi
- Gebze Teknik Üniversitesi Teknoloji Geliştirme Bölgesi
- GOSB Teknopark Teknoloji Geliştirme Bölgesi
- Kocaeli Üniversitesi Teknoloji Geliştirme Bölgesi
- Tübitak-Marmara Araştırma Merkezi Teknopark Teknoloji Geliştirme Bölgesi
- Dokuz Eylül Teknoloji Geliştirme Bölgesi
- Ege Teknopark Teknoloji Geliştirme Bölgesi
- İzmir Bilim ve Teknoloji Parkı Teknoloji Geliştirme Bölgesi
- İzmir Teknoloji Geliştirme Bölgesi
- Kuzey İzmir Teknoloji Geliştirme Bölgesi
- ALANYA TEKNOLOJİ GELİŞTİRME BÖLGESİ
- Antalya Organize Sanayi Bölgesi Teknoloji Geliştirme Bölgesi
- Batı Akdeniz Teknokenti Teknoloji Geliştirme Bölgesi
- Balıkesir: Balıkesir Üniversitesi Teknoloji Geliştirme Bölgesi; Bandırma Onyedi Eylül Üniversitesi Teknoloji Geliştirme Bölgesi
- Bursa: Bursa Teknik Üniversitesi Teknoloji Geliştirme Bölgesi; Ulutek Teknoloji Geliştirme Bölgesi
- Denizli: Denizli OSB Teknoloji Geliştirme Bölgesi; Pamukkale Üniversitesi Teknoloji Geliştirme Bölgesi
- Eskişehir: Eskişehir Teknoloji Geliştirme Bölgesi; TEKNOGÜ Teknoloji Geliştirme Bölgesi
- Gaziantep: Gaziantep OSB Teknoloji Geliştirme Bölgesi; Gaziantep Üniversitesi Teknoloji Geliştirme Bölgesi
- Hatay: Hatay Teknoloji Geliştirme Bölgesi; İskenderun Teknik Üniversitesi Teknoloji Geliştirme Bölgesi
- Kayseri: Abdullah Gül Üniversitesi Teknoloji Geliştirme Bölgesi; Erciyes Üniversitesi Teknoloji Geliştirme Bölgesi
- Konya: Konya Teknoloji Geliştirme Bölgesi; Selçuk Üniversitesi Teknoloji Geliştirme Bölgesi
- Mersin: Mersin Tarım ve Gıda İhtisas Teknoloji Geliştirme Bölgesi; Mersin Teknoloji Geliştirme Bölgesi
- Sakarya: Sakarya Uygulamalı Bilimler Üniversitesi Teknoloji Geliştirme Bölgesi; Sakarya Üniversitesi Teknoloji Geliştirme Bölgesi
- Sivas: Cumhuriyet Teknoloji Geliştirme Bölgesi; Sivas Bilim ve Teknoloji Üniversitesi Teknopark Teknoloji Geliştirme Bölgesi
- Adana: Çukurova Teknoloji Geliştirme Bölgesi
- Adıyaman: Adıyaman Üniversitesi Teknoloji Geliştirme Bölgesi
- Afyonkarahisar: Afyon Uşak Zafer Teknoloji Geliştirme Bölgesi
- Aksaray: Aksaray Üniversitesi Teknoloji Geliştirme Bölgesi
- Amasya: Amasya Teknoloji Geliştirme Bölgesi
- Aydın: Adnan Menderes Üniversitesi Teknoloji Geliştirme Bölgesi
- Bartın: Bartın Üniversitesi Teknoloji Geliştirme Bölgesi
- Batman: Batman Üniversitesi Teknoloji Geliştirme Bölgesi
- Bingöl: Bingöl Teknoloji Geliştirme Bölgesi
- Bolu: Bolu Teknoloji Geliştirme Bölgesi
- Burdur: Mehmet Akif Ersoy Üniversitesi MAKÜ BAKA Teknoloji Geliştirme Bölgesi
- Çanakkale: Çanakkale Teknoloji Geliştirme Bölgesi
- Çankırı: Çankırı Teknoloji Geliştirme Bölgesi
- Çorum: Çorum Teknoloji Geliştirme Bölgesi
- Diyarbakır: Dicle Üniversitesi Teknoloji Geliştirme Bölgesi
- Düzce: Düzce Teknopark Teknoloji Geliştirme Bölgesi
- Edirne: Trakya Üniversitesi Edirne Teknoloji Geliştirme Bölgesi
- Elazığ: Fırat Teknoloji Geliştirme Bölgesi
- Erzurum: Erzurum Ata Teknokent Teknoloji Geliştirme Bölgesi
- Giresun: Giresun Teknoloji Geliştirme Bölgesi
- Iğdır: Iğdır Üniversitesi Serhat Teknoloji Geliştirme Bölgesi
- Isparta: Göller Bölgesi Teknoloji Geliştirme Bölgesi
- Kahramanmaraş: Kahramanmaraş Teknoloji Geliştirme Bölgesi
- Karabük: Karabük Üniversitesi Teknoloji Geliştirme Bölgesi
- Karaman: Karaman Teknoloji Geliştirme Bölgesi
- Kastamonu: Kastamonu Üniversitesi Teknoloji Geliştirme Bölgesi
- Kırıkkale: Kırıkkale Üniversitesi Teknoloji Geliştirme Bölgesi
- Kırklareli: Kırklareli Üniversitesi Teknoloji Geliştirme Bölgesi
- Kırşehir: Kırşehir Ahi Evran Üniversitesi Teknoloji Geliştirme Bölgesi
- Kütahya: Kütahya Dumlupınar Tasarım Teknoloji Geliştirme Bölgesi
- Malatya: Malatya Teknoloji Geliştirme Bölgesi
- Manisa: Celal Bayar Üniversitesi Teknoloji Geliştirme Bölgesi
- Muğla: Muğla Sıtkı Koçman Üniversitesi Teknoloji Geliştirme Bölgesi
- Nevşehir: Kapadokya Teknoloji Geliştirme Bölgesi
- Niğde: Niğde Ömer Halisdemir Üniversitesi Teknoloji Geliştirme Bölgesi
- Osmaniye: Osmaniye Teknoloji Geliştirme Bölgesi
- Rize: Recep Tayyip Erdoğan Üniversitesi ve Türk-Alman Üniversitesi Teknoloji Geliştirme Bölgesi
- Samsun: Samsun Teknoloji Geliştirme Bölgesi
- Sinop: Sinop Teknoloji Geliştirme Bölgesi
- Şanlıurfa: Harran Üniversitesi Teknoloji Geliştirme Bölgesi
- Tekirdağ: Namık Kemal Üniversitesi Teknoloji Geliştirme Bölgesi
- Tokat: Tokat Teknoloji Geliştirme Bölgesi
- Trabzon: Trabzon Teknoloji Geliştirme Bölgesi
- Van: Yüzüncü Yıl Üniversitesi Teknoloji Geliştirme Bölgesi
- Yalova: Yalova Teknoloji Geliştirme Bölgesi
- Yozgat: Bozok Teknoloji Geliştirme Bölgesi
- Zonguldak: Zonguldak Teknoloji Geliştirme Bölgesi
Quelle: Ministerium für Industrie und Technologie, „TGB Listesi – 115 TGB“, abgerufen am 29.10.2026; Investitionsbüro des Präsidialamts, „Investment Zones“, Seite vom 11.08.2026.
Fragen auf Türkisch
Jede Zeile hat eine Schaltfläche „Kopieren“, die nur die türkische Zeile kopiert.
Fragen an die Verwaltung
- Projemizin Ar-Ge, tasarım veya yazılım projesi olarak kabul edilmesi için hangi bilgiler ve belgeler gerekiyor?Welche Angaben und Unterlagen sind nötig, damit das Projekt als F&E-, Design- oder Softwareprojekt angenommen wird?
- Ön kuluçka programına başvurmak için hangi belgeler gerekiyor?Welche Unterlagen sind für die Bewerbung zum Vor-Inkubationsprogramm nötig?
- Kuluçka merkezindeki yerin kira bedeli nasıl belirleniyor?Wie wird die Miete für einen Platz im Gründerzentrum festgelegt?
- KDV istisnası için yönetici şirketin onayını nasıl alırım ve vergi dairesine nasıl başvururum?Wie erhalte ich die Genehmigung der Betreibergesellschaft für die Mehrwertsteuerbefreiung, und wie stelle ich den Antrag beim Finanzamt?
- Bölge personelimizin gelir vergisi stopajı teşvikini muhtasar beyannamede nasıl gösteriyoruz?Wie wird die Vergünstigung bei der einbehaltenen Einkommensteuer für Zonenpersonal in der monatlichen Erklärung (muhtasar beyanname) angegeben?
- Bölge dışında çalışma payı bu yıl yüzde kaç ve hangi onay veya bildirim gerekiyor?Wie hoch ist der Anteil für Arbeit außerhalb der Zone in diesem Jahr, und welche Genehmigung oder Mitteilung ist nötig?
- Bu yıl için girişim sermayesi yatırım yükümlülüğünün eşik tutarı, oranı ve üst sınırı nedir?Welche Schwelle, welcher Anteil und welche Obergrenze gelten in diesem Jahr für die Investitionspflicht?
- Bu bölge Sanayi ve Teknoloji Bakanlığı’nın TGB listesinde yer alıyor mu?Steht diese Zone auf der TGB-Liste des Ministeriums?
Quellen und Grenzen
Die Regeln werden aus dem Formular des Ministeriums zu Fördermaßnahmen für Firmen in den Zonen (Fassung vom 28.08.2023) und aus den Steuerleitfäden der GİB von 2026 wiedergegeben, nicht aus dem Wortlaut von Gesetz 4691 selbst. Werte, die durch einen Beschluss des Präsidenten geändert werden können, sind mit ihrem Datum angegeben. Die Einrichtung einer Zone, Mieten und Gebühren sowie die Umstände eines Einzelfalls sind nicht erfasst.
- TGB Listesi – 115 TGB — Ministerium für Industrie und Technologie (teknopark.sanayi.gov.tr), geprüft am 29.10.2026
- Teknoloji Geliştirme Bölgeleri: Hakkında — Ministerium für Industrie und Technologie (teknopark.sanayi.gov.tr), geprüft am 29.10.2026
- TGB’lerdeki Girişimlere Yönelik Teşvikler – Detaylı Bilgi Formu, Fassung vom 28.08.2023 — Ministerium für Industrie und Technologie, auf der Website des Investitionsförderbüros (yatirimadestek.gov.tr), geprüft am 29.10.2026
- Ücret Geliri Elde Edenler İçin Vergi Rehberi, Şubat/2026, Yayın No: 586 — Steuerverwaltung (GİB), geprüft am 29.10.2026
- Ticari Kazanç Elde Eden Mükellefler İçin Vergi Rehberi, Şubat/2026, Yayın No: 585 — Steuerverwaltung (GİB), geprüft am 29.10.2026
- Kurumlar Vergisi Beyan Rehberi, Mart/2026, Yayın No: 606 — Steuerverwaltung (GİB), geprüft am 29.10.2026
- Investment Zones, Seite vom 11.08.2026 — Investitionsbüro des Präsidialamts (invest.gov.tr), geprüft am 29.10.2026