Teknoloji Geliştirme Bölgeleri (TGB): Kurallar ve Vergiler
Türkiye’de teknoloji geliştirme bölgesi (teknokent) nedir, kimler çalışır, kanun hangi vergileri kapsar ve Bakanlık listesi nerededir?
İçindekiler
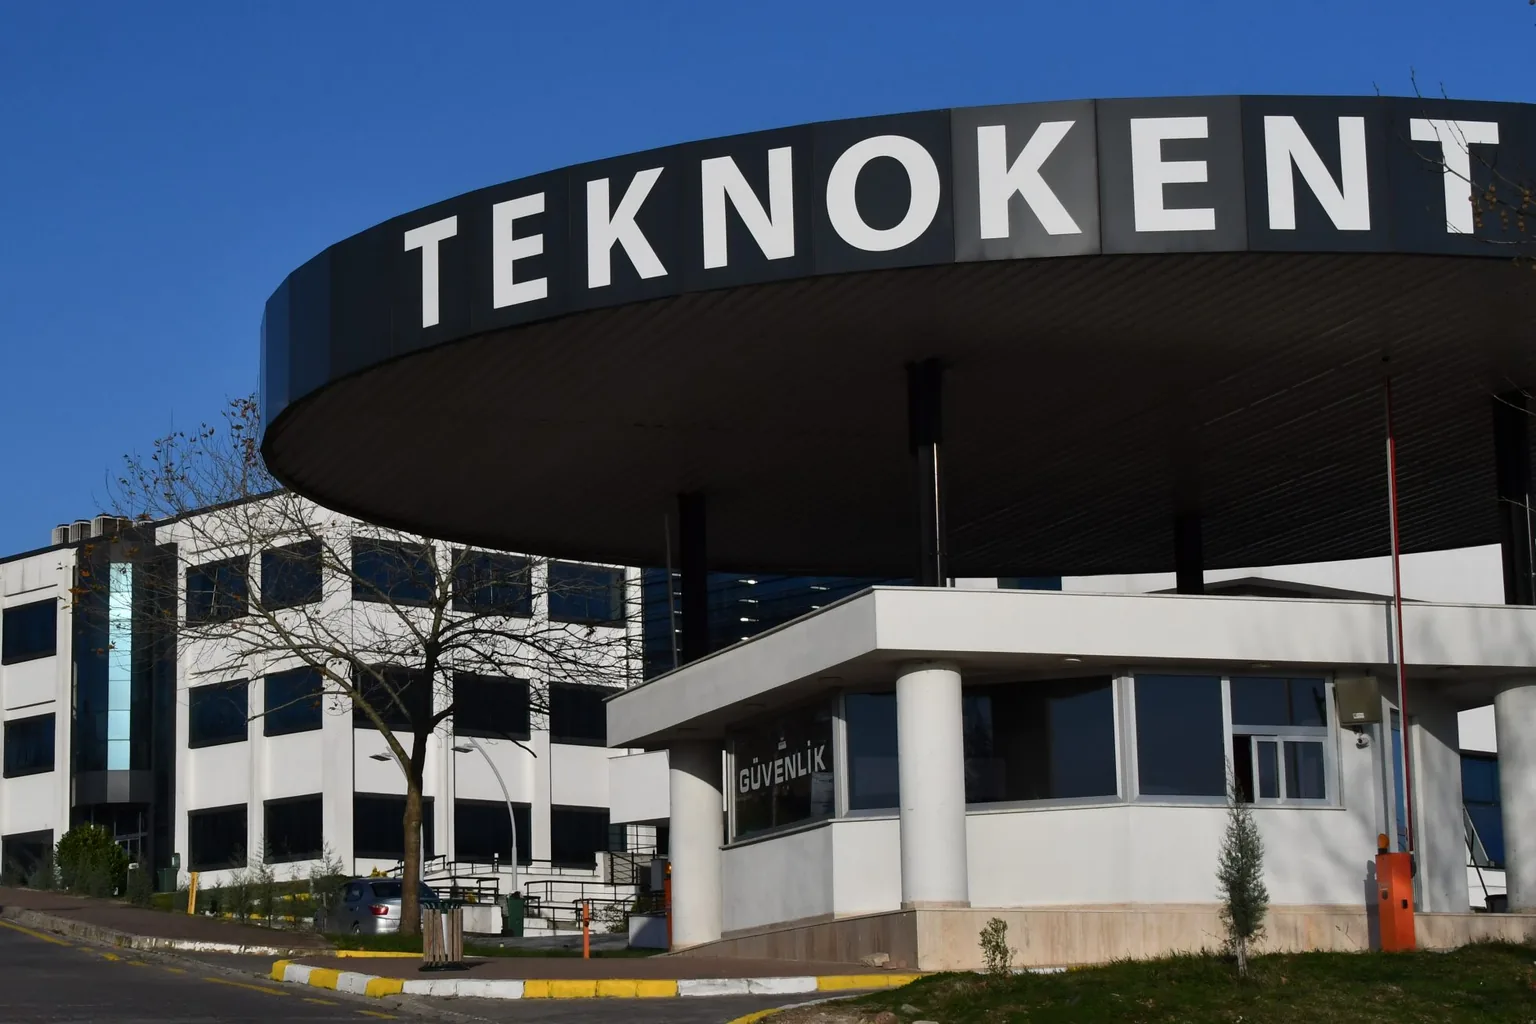
Bir teknoloji geliştirme bölgesi (TGB), üniversite içinde veya yanında firmaların araştırma, yazılım ve tasarım çalışmaları yaptığı bir alandır. Buna teknokent veya teknopark da denir. 4691 sayılı Kanun, bu çalışmaların bir kısmı için 31.12.2028’e kadar vergi avantajları sağlar. Bölgelerin listesini Sanayi ve Teknoloji Bakanlığı tutar.
Kısaca · Kontrol tarihi: 29.10.2026
Araştırma, yazılım ve tasarım çalışmaları; bir kısmı için 31.12.2028’e kadar daha az vergi.
- Nedir: Firmaların Ar-Ge, yazılım ve tasarım çalışmaları yaptığı, üniversite içinde veya yanında bulunan bir alan.
- Kim yönetir: Her bölgeyi bir yönetici şirket işletir. Üstündeki kamu kurumu Bakanlık’tır.
- Kim çalışabilir: Yönetici şirketin kabul ettiği bir araştırma, tasarım veya yazılım projesi olan firmalar ve girişimciler.
- Kanun ne sağlar: Her birinin kendi koşulu olan beş tür avantaj. Bunların dördü 31.12.2028’de sona erer.
- Bölge dışında: Dışarıda geçirilen sürenin bir kısmı, çalışanların ücretleri bakımından kapsamdadır. Kanun bir pay belirler ve Cumhurbaşkanı’na bunu değiştirme yetkisi verir.
- Yatırım yükümlülüğü: İstisna kapsamındaki kazancı yüksek olan firma, bu kazancın bir kısmını girişim sermayesi fonlarına veya yeni girişimlere aktarır. Aktarmazsa o yıl istisnanın bir kısmını kaybeder.
- Proje. Firmanın veya girişimcinin bir araştırma, tasarım veya yazılım projesi vardır.
- Yönetici şirket. Firma buraya başvurur. Şirketin komisyonu projeyi değerlendirir.
- Projenin kabulü. Uygun bulunan proje için Proje Kabul Belgesi verilir.
- Yer. Firma bölgede ofis, bina veya arazi kiralar. Satın almak mümkün değildir.
- Vergi kuralları. Avantajlar bölgede yapılan çalışmalara uygulanır.
Bölge kartı
Durumu seçin. Kart, metnin kapsadığı alanları aydınlatır.
İşin türünü, nerede yapıldığını ve kimin vergisinin söz konusu olduğunu seçin. Aydınlanan her pencere, koşulunu, bitiş tarihini ve kuralın kaynağını gösterir. Seçimleriniz hiçbir yere gönderilmez ve hesaplama yapılmaz.
İşin türü
Yapıldığı yer
Kimin vergisi
Yazılım · Bölgede: 3 pencereden 3 tanesi metinde yer alıyor.
YazılımBölgede
Kazanç Metinde yer alıyor
Yalnızca bölgede yapılan yazılım, tasarım ve Ar-Ge çalışmalarından elde edilen kazançlar gelir ve kurumlar vergisinden istisnadır.
31.12.2028’e kadar
GİB Rehberi 585, Şubat/2026GİB Rehberi 606, Mart/2026
Ücret Metinde yer alıyor
Ar-Ge, yazılım ve tasarım personelinin bölgede yaptığı çalışmalar için aldığı ücretlerden kesilen gelir vergisi, brüt asgari ücretin 40 katına kadar olan tutar için işverenin aylık beyannamesinde terkin edilir.
Devlet ayrıca işverenin sosyal güvenlik primi payının yarısını öder.
31.12.2028’e kadar
GİB Rehberi 586, Şubat/2026Yatırım Ofisi 11.08.2026
KDV Metinde yer alıyor
Yalnızca bölgede üretilen uygulama yazılımlarının teslimleri, kazanç istisnası sürdüğü sürece KDV’den istisnadır. Yönetici şirket onay verir ve başvuru vergi dairesine yapılır.
31.12.2028’e kadar
Bakanlık formu 28.08.2023Yatırım Ofisi 11.08.2026
Sorulacak sorular
- Yazılım geliştirme işinde görev yapan çalışanımız için gelir vergisi stopajı teşvikinden yararlanabilir miyiz?
- Projemizin Ar-Ge, tasarım veya yazılım projesi olarak kabul edilmesi için hangi bilgiler ve belgeler gerekiyor?
Kart, buradaki bölümlerde yer alan kuralları Bakanlık’ın 28.08.2023 tarihli formundaki ve GİB’in 2026 rehberlerindeki ifadelerle aktarır. Tek bir durum hakkında değerlendirme yapmaz.
Bölge nedir, ne işe yarar?
Teknoloji geliştirme bölgesi, bir üniversitenin, yüksek teknoloji enstitüsünün veya kamu araştırma merkezinin yanında ya da yakınında bulunan bir alandır. Yeni veya ileri teknoloji alanında çalışan firmalar burada üniversitenin olanaklarını kullanarak teknoloji veya yazılım geliştirir, bir buluşu ürüne, yönteme ya da hizmete dönüştürür.
Altı satırda bölge
- Amaç
- Araştırmayı ürün ve hizmetlere dönüştürmek, üniversitelerle sanayiyi buluşturmak ve araştırmacılara iş olanağı yaratmak.
- Kimler çalışır
- Girişimciler, araştırmacılar ve akademisyenler.
- Nerede
- Üniversite, yüksek teknoloji enstitüsü veya kamu araştırma merkezinin içinde ya da yanında.
- Kanun
- 26.06.2001’de kabul edilen ve ilk kez 06.07.2001’de yayımlanan 4691 sayılı Kanun. Daha sonra, diğer değişikliklerin yanı sıra 6170 sayılı Kanun (12.03.2011) ve 6676 sayılı Kanun (26.02.2016) ile değiştirildi.
- Kurallar
- Uygulama Yönetmeliği 19.06.2002’de yayımlandı; 10.08.2016 ve 10.02.2022’de değiştirildi.
- İhtisas bölgeleri
- Tek bir sektör grubundaki firmalar için kurulan bölgeye ihtisas TGB denir.
Serbest bölge farklı bir alandır: ihracat ticareti için kurulan ve gümrük alanı dışında sayılan bir yerdir.
Kaynak: Sanayi ve Teknoloji Bakanlığı, bölgeler hakkında bilgi sayfası; Bakanlık’ın teşvik formu, 28.08.2023 tarihli metin.
Bölgeyi kim yönetir, kim denetler?
Her bölgenin, bölgenin yönetiminden ve işletmesinden sorumlu anonim şirket olan bir yönetici şirketi vardır. Üstündeki kurum Sanayi ve Teknoloji Bakanlığı’dır.
Yönetici şirket
- Projeler: Şirketin komisyonu her proje başvurusunu değerlendirir.
- Yer: Firmalara ofis, bina ve arazi kiralar.
- Kuluçka merkezi: Yeni firmalara ayrılan binayı işletir.
- Onaylar: Yazılımda KDV istisnasını, bölge dışında çalışmayı ve dışarıda eğitim için geçirilen süreyi onaylar.
- Sosyal güvenlik: Destek alan işverenlerin yükümlülüklerini yerine getirdiğini kontrol eder. Yerine getirmeyen olursa 10 iş günü içinde yerel sosyal güvenlik birimine bildirir.
Sanayi ve Teknoloji Bakanlığı
Bölgelerin listesini tutar, seri imalata izin verir, yabancı personelin çalışma izinleri hakkında görüş bildirir. Personel veya proje çalışmaları bölge dışına çıktığında Bakanlık’a bildirilir.
Vergi dairesi
Yerel vergi dairesidir. Yazılımda KDV istisnası başvurusunu ve işverenin aylık muhtasar beyannamesini alır.
Gelir İdaresi Başkanlığı
GİB. Yıllık rehberleri, bölge istisnalarının vergi beyannamesinde nasıl uygulandığını açıklar.
Kaynak: Bakanlık’ın teşvik formu, 28.08.2023 tarihli metin; GİB rehberleri, 2026.
Kimler çalışabilir, bir firma nasıl kabul edilir?
Araştırma, tasarım veya yazılım projesi olan firmalar ve girişimciler (bölgenin hizmetlerini isteyen veya kullanan kişi ya da şirketler). Kiralarlar; satın alamazlar.
Dört giriş yolu
Birine dokunun.
Firma, araştırma ve geliştirme, tasarım veya yazılım projesiyle yönetici şirkete başvurur. Şirketin komisyonu projeyi değerlendirir. Uygun bulunan proje için Proje Kabul Belgesi verilir. Firmaya kiralık bir yer sunulur: ofis, bina veya üzerine bina yapılacak arazi.
Fikri veya projesi olan, henüz gelir ya da kurumlar vergisi ödeyen bir şirketi bulunmayan kişi ön kuluçkaya katılabilir: danışmanlık, mentorluk ve fikrin değerlendirilmesi. Yönetici şirket, kuluçka merkezinde en fazla 18 aylığına yer ayırabilir.
Bir kuluçka merkezi, yeni firmaların ofis hizmetleri, ekipman, yönetim desteği ve teknik yardımı aynı çatı altında aldığı binadır. Kira, bölgedeki kira bedelinin %50’sini, kamu kaynaklarıyla desteklenen Ar-Ge projesi olan firmalar için ise %25’ini aşamaz. Ar-Ge projesinin süresine göre en fazla 36 aylığına yer ayrılır.
Bölgede seri imalata yalnızca bir bölgede başlayıp tamamlanan Ar-Ge veya tasarım projesinin teknolojik ürünü için, Bakanlık’ın duyurduğu yüksek teknoloji alanlarında izin verilir. Yönetici şirket onay verir, Bakanlık izin verir. Muhasebe kayıtlarında ayrı tutulur. Kazançları ve çalışanları, bölge dışındaki bir firma gibi vergilendirilir.
Kimler personel sayılır
- Ar-Ge personeli
- Doğrudan araştırma çalışmalarında yer alan araştırmacılar (en az lisans mezunu), yazılım geliştiriciler ve teknisyenler.
- tasarım personeli
- Doğrudan tasarım çalışmalarında yer alan tasarımcılar ve teknisyenler.
- destek personeli
- Araştırma veya tasarım çalışmalarına bağlı yöneticiler, teknik personel, laboratuvar asistanları, sekreterler, işçiler ve benzerleri.
- Üniversite ve kamu personeli
- Çalıştıkları kurumun izniyle bölgede çalışabilirler. Akademisyenler, üniversite yönetim kurulunun izniyle bölgede firma kurabilir, bir firmaya ortak olabilir veya yönetici olarak görev alabilirler.
- Yabancı personel
- Yabancı yöneticiler ve en az lisans mezunu yabancı Ar-Ge veya tasarım personeli burada çalışabilir. Bakanlık, çalışma izni başvurusu hakkında görüş bildirir.
Kaynak: Bakanlık’ın teşvik formu, 28.08.2023 tarihli metin.
Kanun ne sağlar, kimler için?
Bölgede yapılan çalışmalara beş tür avantaj uygulanır. Her birinin kendi koşulu vardır. Bunların dördü 31.12.2028’de sona erer. Hiçbiri seri imalata uygulanmaz.
Firmanın kazancı
Yalnızca bölgede yapılan yazılım, tasarım ve Ar-Ge çalışmalarından elde edilen kazançlar, kurumlar vergisi veya gelir vergisi açısından istisna kapsamındadır.
Çalışan ücretinden kesilen vergi
İşverenin ücretten kestiği gelir vergisi stopajı, Ar-Ge, tasarım ve destek personeli için brüt asgari ücretin 40 katına kadar olan tutar üzerinden aylık beyannamede terkin edilir.
İşveren payının yarısı
Kapsamdaki personel için SGK primi işveren payının yarısını Devlet öder.
Yazılım teslimleri
Yalnızca bölgede üretilen uygulama yazılımlarının teslimleri, kazanç istisnası sürdüğü sürece KDV’den istisnadır. Yönetici şirket onay verir; başvuru vergi dairesine yapılır.
Bölge projelerinin ithalatı ve belgeleri
Bölge projeleri için ithal edilen mallardan gümrük vergisi ve fonlar alınmaz. Bunlarla ilgili belgeler ve işlemler damga vergisi ve harçlardan istisnadır.
Koşullar
- Yalnızca bölge: Kazanç istisnası, yalnızca bölgede yapılan yazılım, tasarım ve Ar-Ge çalışmalarından elde edilen kazançları kapsar.
- Destek personeli: Kapsananların sayısı Ar-Ge ve tasarım personelinin %10’unu, en fazla 15 çalışanı olan firmalarda ise %20’sini aşamaz. Kesirler yukarı yuvarlanır.
- İki kez uygulanmaz: Patentli buluşlardan elde edilen gelirlere yönelik istisnadan yararlanan bir mükellef, bölge istisnasından da yararlanamaz.
- Seri imalat: Kazançları ve çalışanları bölge dışındaki bir firma gibi vergilendirilir.
- Sermaye desteği: Mükellefin bölgedeki bir firmaya projeleri için koyduğu sermaye, 31.12.2028’e kadar sermayeyi verenin kazancından, kazancın %10’u ve öz sermayenin %20’sine kadar indirilir.
Kaynak: Bakanlık’ın teşvik formu, 28.08.2023 tarihli metin; GİB’in ücretler (Şubat/2026), ticari kazanç (Şubat/2026) ve kurumlar vergisi (Mart/2026) rehberleri; Yatırım Ofisi’nin 11.08.2026 tarihli sayfası. Brüt asgari ücretin 40 katı olan ücret sınırı, 01.08.2025’ten itibaren elde edilen ücretlere uygulanır (7555 sayılı Kanun). Yazılım türleri: sistem yönetimi, veri yönetimi, iş uygulamaları, sektörel, internet, oyun, mobil ve askerî komuta kontrol.
Bölge dışında çalışma ve %20 payı
Avantajlar bölgede yapılan çalışmalar içindir. Çalışan ücretleri bakımından dışarıda geçirilen sürenin bir kısmı da kapsamdadır: Kanun bir pay belirler ve Cumhurbaşkanı’na bunu değiştirme yetkisi verir.
Bölge dışında geçirilen sürenin ücreti
Kanun %20 pay belirler; Cumhurbaşkanı bunu %100’e kadar artırabilir.
Firmanın bölgedeki personelinin veya çalışma saatlerinin %20’si: Kanunun belirlediği pay.
Cumhurbaşkanı’nın bölgeler, sektörler veya meslekler için belirleyebileceği en yüksek oran %100’dür. Cumhurbaşkanı, oranı kanundaki paya da indirebilir.
Yüksek lisans ve doktora için dışarıda geçirilen eğitim süresi sırasıyla 1½ ve 2 yıl.
Bakanlık’ın 28.08.2023 tarihli formunda belirtildiği şekliyle.
- Dışarıda yapılması gereken proje çalışmaları: Ücretleri, Cumhurbaşkanı’nın belirlediği oranda, %100’e kadar kapsamdadır. Yönetici şirket onay verir ve Bakanlık’a bildirilir.
- Ek olarak bir süre payı: Personelin veya çalışma saatlerinin %20’sine kadar. Bakanlık’ın formu, bu pay için onay ya da bildirim belirtmez.
- Eğitim süresi: Dışarıda lisansüstü eğitim için geçirilen süre, yönetici şirketin onayı ve Bakanlık’a bildirimle yüksek lisansta en fazla 1½ yıl, doktorada 2 yıl için kapsamdadır.
- Süreli kararlar: Kararlar, 2022 ve 2023’te belirli dönemler için payı artırdı; ikisi de 31.12.2023’te sona erdi. Daha sonraki bir karar geçerli olabilir.
Bu yıl geçerli payı sormak için
- Bölge dışında çalışma payı bu yıl yüzde kaç ve hangi onay veya bildirim gerekiyor?
Kaynak: Bakanlık’ın teşvik formu, 28.08.2023 tarihli metin (belirttiği kararlar: 21.07.2022 tarihli 5806 ve 20.04.2023 tarihli 7103).
Yatırım yükümlülüğü: istisna kapsamındaki yüksek kazançlar için
İstisna kapsamındaki kazancı belirli bir büyüklüğe ulaşan firma, aynı yıl içinde bu kazancın bir kısmını girişim sermayesi fonlarına veya bölgedeki kuluçka merkezlerinde bulunan yeni girişimlere aktarır.
- Eşik. Yıllık beyannamedeki istisna kapsamındaki kazançlar eşiğe ulaşır.
- Geçici hesap. Bu kazançların belirli bir payı geçici bir hesaba aktarılır.
- Yıl sonuna kadar yatırım. Tutarla girişim sermayesi yatırım fonu veya girişim sermayesi yatırım ortaklığı payları alınır ya da tutar bölgedeki kuluçka merkezlerinde bulunan yeni girişimlere sermaye olarak konur.
Kanundaki temel rakamlar
- Eşik
- Yıllık beyannamede istisna kapsamındaki 1.000.000 TL kazanç
- Pay
- %2
- Üst sınır
- Yılda 20.000.000 TL
- Cumhurbaşkanı
- Rakamları 0’a kadar indirebilir veya beş katına kadar artırabilir
- Tarih
- Bakanlık’ın 28.08.2023 tarihli formunda yazıldığı şekliyle
Zamanında yapılmazsa
İstisna kapsamındaki kazancın %20’si o yıl istisna sayılamaz. Alınmayan vergi, vergi ziyaı cezası uygulanmadan tarh edilir.
Daha sonraki bir karar rakamları değiştirebilir.
Bu yılın rakamlarını sormak için
- Bu yıl için girişim sermayesi yatırım yükümlülüğünün eşik tutarı, oranı ve üst sınırı nedir?
Kaynak: Bakanlık’ın teşvik formu, 28.08.2023 tarihli metin. Yıllık beyannamede istisna kapsamındaki kazancı eşiğe ulaşan mükellefler kapsamdadır.
Kaç bölge var, neredeler?
Bakanlık’ın listesinde 63 ilde 115 bölge var. Cumhurbaşkanlığı Yatırım Ofisi’nin bir sayfasında ise sayı 101. İki rakamın kaynağı ve tarihi farklı.
115 bölge
63 ilde: İstanbul 19, Ankara 14, Kocaeli 5, İzmir 5, Antalya 3; on bir ilde ikişer, kırk yedi ilde birer bölge.
101 bölge
87’si faaliyette, 14’ü onaylanmış ve yapım aşamasında.
İllere göre bölgeler
Bir ile dokunun. İsimler Bakanlık’ın listesindeki yazımla aynıdır.
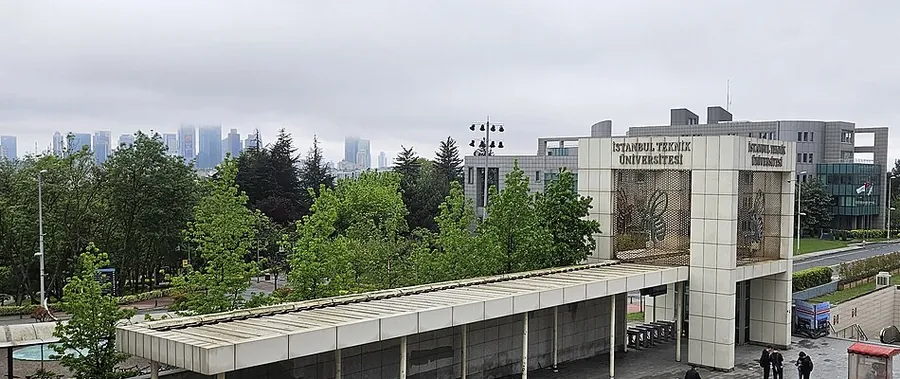
- Altınbaş Üniversitesi Teknoloji Geliştirme Bölgesi
- Biruni Üniversitesi Teknoloji Geliştirme Bölgesi
- Boğaziçi Üniversitesi Kandilli Teknoloji Geliştirme Bölgesi
- Boğaziçi Üniversitesi Teknoloji Geliştirme Bölgesi
- Dudullu OSB Boğaziçi Üniversitesi Teknoloji Geliştirme Bölgesi
- Esenler Akıllı Şehir Odaklı İhtisas Teknoloji Geliştirme Bölgesi
- İstanbul Finans ve Teknoloji Üssü Teknoloji Geliştirme Bölgesi
- İstanbul Medeniyet Üniversitesi Teknoloji Geliştirme Bölgesi
- İstanbul Sabahattin Zaim Üniversitesi Teknoloji Geliştirme Bölgesi
- İstanbul Teknik Üniversitesi Arı Teknokent Teknoloji Geliştirme Bölgesi
- İstanbul Teknoloji Geliştirme Bölgesi
- İstanbul Üniversitesi ve İstanbul Üniversitesi-Cerrahpaşa Teknoloji Geliştirme Bölgesi
- İTÜ Teknopark Teknoloji Geliştirme Bölgesi
- Kadir Has Üniversitesi Silivri Teknoloji Geliştirme Bölgesi
- Marmara Üniversitesi Teknoloji Geliştirme Bölgesi
- Milli Savunma Üniversitesi Teknoloji Geliştirme Bölgesi
- POLSAN Teknoloji Geliştirme Bölgesi
- Sağlık Bilimleri Üniversitesi Teknoloji Geliştirme Bölgesi Sağlık Teknokenti
- Yıldız Teknik Üniversitesi Teknoloji Geliştirme Bölgesi
- Ankara Bilim Üniversitesi Teknoloji Geliştirme Bölgesi
- Ankara Teknoloji Geliştirme Bölgesi
- Ankara Teknopark Teknoloji Geliştirme Bölgesi
- Ankara Üniversitesi Teknoloji Geliştirme Bölgesi
- Ankara Yıldırım Beyazıt Üniversitesi Teknoloji Geliştirme Bölgesi
- ASBÜ Sosyal İnovasyon ve Girişimcilik Teknoloji Geliştirme Bölgesi
- ASO Teknopark Teknoloji Geliştirme Bölgesi
- Gazi Teknopark Teknoloji Geliştirme Bölgesi
- Hacettepe Üniversitesi Teknoloji Geliştirme Bölgesi
- ODTÜ TEKNOKENT Teknoloji Geliştirme Bölgesi
- ODTÜ Uzay Teknolojileri Teknoloji Geliştirme Bölgesi
- Ostim Ekopark Teknoloji Geliştirme Bölgesi
- TeknoHAB Teknoloji Geliştirme Bölgesi
- TOBB Ekonomi ve Teknoloji Üniversitesi Teknoloji Geliştirme Bölgesi
- Bilişim Vadisi Teknoloji Geliştirme Bölgesi
- Gebze Teknik Üniversitesi Teknoloji Geliştirme Bölgesi
- GOSB Teknopark Teknoloji Geliştirme Bölgesi
- Kocaeli Üniversitesi Teknoloji Geliştirme Bölgesi
- Tübitak-Marmara Araştırma Merkezi Teknopark Teknoloji Geliştirme Bölgesi
- Dokuz Eylül Teknoloji Geliştirme Bölgesi
- Ege Teknopark Teknoloji Geliştirme Bölgesi
- İzmir Bilim ve Teknoloji Parkı Teknoloji Geliştirme Bölgesi
- İzmir Teknoloji Geliştirme Bölgesi
- Kuzey İzmir Teknoloji Geliştirme Bölgesi
- ALANYA TEKNOLOJİ GELİŞTİRME BÖLGESİ
- Antalya Organize Sanayi Bölgesi Teknoloji Geliştirme Bölgesi
- Batı Akdeniz Teknokenti Teknoloji Geliştirme Bölgesi
- Balıkesir: Balıkesir Üniversitesi Teknoloji Geliştirme Bölgesi; Bandırma Onyedi Eylül Üniversitesi Teknoloji Geliştirme Bölgesi
- Bursa: Bursa Teknik Üniversitesi Teknoloji Geliştirme Bölgesi; Ulutek Teknoloji Geliştirme Bölgesi
- Denizli: Denizli OSB Teknoloji Geliştirme Bölgesi; Pamukkale Üniversitesi Teknoloji Geliştirme Bölgesi
- Eskişehir: Eskişehir Teknoloji Geliştirme Bölgesi; TEKNOGÜ Teknoloji Geliştirme Bölgesi
- Gaziantep: Gaziantep OSB Teknoloji Geliştirme Bölgesi; Gaziantep Üniversitesi Teknoloji Geliştirme Bölgesi
- Hatay: Hatay Teknoloji Geliştirme Bölgesi; İskenderun Teknik Üniversitesi Teknoloji Geliştirme Bölgesi
- Kayseri: Abdullah Gül Üniversitesi Teknoloji Geliştirme Bölgesi; Erciyes Üniversitesi Teknoloji Geliştirme Bölgesi
- Konya: Konya Teknoloji Geliştirme Bölgesi; Selçuk Üniversitesi Teknoloji Geliştirme Bölgesi
- Mersin: Mersin Tarım ve Gıda İhtisas Teknoloji Geliştirme Bölgesi; Mersin Teknoloji Geliştirme Bölgesi
- Sakarya: Sakarya Uygulamalı Bilimler Üniversitesi Teknoloji Geliştirme Bölgesi; Sakarya Üniversitesi Teknoloji Geliştirme Bölgesi
- Sivas: Cumhuriyet Teknoloji Geliştirme Bölgesi; Sivas Bilim ve Teknoloji Üniversitesi Teknopark Teknoloji Geliştirme Bölgesi
- Adana: Çukurova Teknoloji Geliştirme Bölgesi
- Adıyaman: Adıyaman Üniversitesi Teknoloji Geliştirme Bölgesi
- Afyonkarahisar: Afyon Uşak Zafer Teknoloji Geliştirme Bölgesi
- Aksaray: Aksaray Üniversitesi Teknoloji Geliştirme Bölgesi
- Amasya: Amasya Teknoloji Geliştirme Bölgesi
- Aydın: Adnan Menderes Üniversitesi Teknoloji Geliştirme Bölgesi
- Bartın: Bartın Üniversitesi Teknoloji Geliştirme Bölgesi
- Batman: Batman Üniversitesi Teknoloji Geliştirme Bölgesi
- Bingöl: Bingöl Teknoloji Geliştirme Bölgesi
- Bolu: Bolu Teknoloji Geliştirme Bölgesi
- Burdur: Mehmet Akif Ersoy Üniversitesi MAKÜ BAKA Teknoloji Geliştirme Bölgesi
- Çanakkale: Çanakkale Teknoloji Geliştirme Bölgesi
- Çankırı: Çankırı Teknoloji Geliştirme Bölgesi
- Çorum: Çorum Teknoloji Geliştirme Bölgesi
- Diyarbakır: Dicle Üniversitesi Teknoloji Geliştirme Bölgesi
- Düzce: Düzce Teknopark Teknoloji Geliştirme Bölgesi
- Edirne: Trakya Üniversitesi Edirne Teknoloji Geliştirme Bölgesi
- Elazığ: Fırat Teknoloji Geliştirme Bölgesi
- Erzurum: Erzurum Ata Teknokent Teknoloji Geliştirme Bölgesi
- Giresun: Giresun Teknoloji Geliştirme Bölgesi
- Iğdır: Iğdır Üniversitesi Serhat Teknoloji Geliştirme Bölgesi
- Isparta: Göller Bölgesi Teknoloji Geliştirme Bölgesi
- Kahramanmaraş: Kahramanmaraş Teknoloji Geliştirme Bölgesi
- Karabük: Karabük Üniversitesi Teknoloji Geliştirme Bölgesi
- Karaman: Karaman Teknoloji Geliştirme Bölgesi
- Kastamonu: Kastamonu Üniversitesi Teknoloji Geliştirme Bölgesi
- Kırıkkale: Kırıkkale Üniversitesi Teknoloji Geliştirme Bölgesi
- Kırklareli: Kırklareli Üniversitesi Teknoloji Geliştirme Bölgesi
- Kırşehir: Kırşehir Ahi Evran Üniversitesi Teknoloji Geliştirme Bölgesi
- Kütahya: Kütahya Dumlupınar Tasarım Teknoloji Geliştirme Bölgesi
- Malatya: Malatya Teknoloji Geliştirme Bölgesi
- Manisa: Celal Bayar Üniversitesi Teknoloji Geliştirme Bölgesi
- Muğla: Muğla Sıtkı Koçman Üniversitesi Teknoloji Geliştirme Bölgesi
- Nevşehir: Kapadokya Teknoloji Geliştirme Bölgesi
- Niğde: Niğde Ömer Halisdemir Üniversitesi Teknoloji Geliştirme Bölgesi
- Osmaniye: Osmaniye Teknoloji Geliştirme Bölgesi
- Rize: Recep Tayyip Erdoğan Üniversitesi ve Türk-Alman Üniversitesi Teknoloji Geliştirme Bölgesi
- Samsun: Samsun Teknoloji Geliştirme Bölgesi
- Sinop: Sinop Teknoloji Geliştirme Bölgesi
- Şanlıurfa: Harran Üniversitesi Teknoloji Geliştirme Bölgesi
- Tekirdağ: Namık Kemal Üniversitesi Teknoloji Geliştirme Bölgesi
- Tokat: Tokat Teknoloji Geliştirme Bölgesi
- Trabzon: Trabzon Teknoloji Geliştirme Bölgesi
- Van: Yüzüncü Yıl Üniversitesi Teknoloji Geliştirme Bölgesi
- Yalova: Yalova Teknoloji Geliştirme Bölgesi
- Yozgat: Bozok Teknoloji Geliştirme Bölgesi
- Zonguldak: Zonguldak Teknoloji Geliştirme Bölgesi
Kaynak: Sanayi ve Teknoloji Bakanlığı, «TGB Listesi – 115 TGB», okuma tarihi: 29.10.2026; Cumhurbaşkanlığı Yatırım Ofisi, «Investment Zones», 11.08.2026 tarihli sayfa.
Sorulacak sorular
Her satırda, soruyu kopyalayan bir Kopyala düğmesi bulunur.
Kuruma sorulacak sorular
- Projemizin Ar-Ge, tasarım veya yazılım projesi olarak kabul edilmesi için hangi bilgiler ve belgeler gerekiyor?
- Ön kuluçka programına başvurmak için hangi belgeler gerekiyor?
- Kuluçka merkezindeki yerin kira bedeli nasıl belirleniyor?
- KDV istisnası için yönetici şirketin onayını nasıl alırım ve vergi dairesine nasıl başvururum?
- Bölge personelimizin gelir vergisi stopajı teşvikini muhtasar beyannamede nasıl gösteriyoruz?
- Bölge dışında çalışma payı bu yıl yüzde kaç ve hangi onay veya bildirim gerekiyor?
- Bu yıl için girişim sermayesi yatırım yükümlülüğünün eşik tutarı, oranı ve üst sınırı nedir?
- Bu bölge Sanayi ve Teknoloji Bakanlığı’nın TGB listesinde yer alıyor mu?
Kaynaklar ve kapsam sınırları
Kurallar, 4691 sayılı Kanun’un kendi metninden değil, Bakanlık’ın bölgedeki firmalara yönelik teşvik formundan (28.08.2023 tarihli metin) ve GİB’in 2026 vergi rehberlerinden aktarılmıştır. Cumhurbaşkanı kararıyla değişebilen rakamlar tarihleriyle verilmiştir. Bir bölgenin nasıl kurulduğu, kira ve ücretler ile tek bir durumun ayrıntıları kapsam dışındadır.
- TGB Listesi – 115 TGB — Sanayi ve Teknoloji Bakanlığı (teknopark.sanayi.gov.tr), kontrol tarihi: 29.10.2026
- Teknoloji Geliştirme Bölgeleri: Hakkında — Sanayi ve Teknoloji Bakanlığı (teknopark.sanayi.gov.tr), kontrol tarihi: 29.10.2026
- TGB’lerdeki Girişimlere Yönelik Teşvikler – Detaylı Bilgi Formu, 28.08.2023 tarihli metin — Sanayi ve Teknoloji Bakanlığı, Yatırım Destek Ofisi sitesinde (yatirimadestek.gov.tr), kontrol tarihi: 29.10.2026
- Ücret Geliri Elde Edenler İçin Vergi Rehberi, Şubat/2026, Yayın No: 586 — Gelir İdaresi Başkanlığı (GİB), kontrol tarihi: 29.10.2026
- Ticari Kazanç Elde Eden Mükellefler İçin Vergi Rehberi, Şubat/2026, Yayın No: 585 — Gelir İdaresi Başkanlığı (GİB), kontrol tarihi: 29.10.2026
- Kurumlar Vergisi Beyan Rehberi, Mart/2026, Yayın No: 606 — Gelir İdaresi Başkanlığı (GİB), kontrol tarihi: 29.10.2026
- Investment Zones, 11.08.2026 tarihli sayfa — Cumhurbaşkanlığı Yatırım Ofisi (invest.gov.tr), kontrol tarihi: 29.10.2026